
Заполнение отчета об изменении капитала
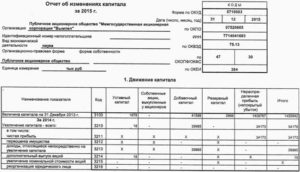
По группе статей «Увеличение капитала» приводится информация об операциях, которые в отчетном году привели к увеличению собственного капитала организации. Каждый из показателей строки 3310 «Увеличение капитала — всего» представляет собой сумму показателей строк, относящихся к данной группе, по соответствующей графе.
Уставный капитал предприятия создают при образовании юридического лица за счет взносов учредителей. Во время финансовой деятельности компании объемы активов могут изменяться, что должно быть документально зафиксировано.
Как заполнить отчет об изменениях капитала в 2020 году
Рассмотрим, как ЗАО «Комфорт» составит форму N 3 «Отчет об изменениях капитала» за 2004 г.
Данные указываются за год, предшествующий предыдущему году перед отчетным (то есть за позапрошлый год), при заполнении формы 3 за 2014 год в данной строке отражаются сведения за 2012 г. по состоянию на 31 декабря.
К показателям, формирующим прибыль (убыток), относят:
- денежные средства чистой прибыли (убытка);
- процесс переоценки ОС;
- расходы и доходы, влияющие на изменение размера капитала;
- размер дивидендов;
- процесс реорганизации юридического лица.
Данные в отчет об изменениях капитала (форма 3) вносятся в разрезе трех характеристик:
- вида капитала (уставный, резервный, добавочный, собственные акции, нераспределенная прибыль/непокрытый убыток);
- вида изменения капитала (увеличение или уменьшение);
- по годам (как правило, составляется за три отчетных года).
Отчет об изменении капитала начинается с первой части «Уставной капитал» I раздела. Данные, необходимые для заполнения, находятся на счете 80, который открывают для учета денежных средств уставного капитала. В графе указывают:
- остаток начального капитала на 31.12. отчетного года и двух предыдущих лет;
- суммы, на которые капитал был уменьшен или увеличен за один год.
В таком случае ею заполняются обе строки с названием «переоценка имущества» — 3312 и 3322.
Отдельно хочется сказать о простоте и доступности интерфейса и предоставляемой информации, понять которую получится даже без специального образования. И не нужно заботиться о необходимости хранить многочисленные деловые бумаги, потому что все они находятся на сохранности у сервера «Моих финансов».
В этом разделе отражаются корректировочные сведения, а именно:
- строка 3400 отчета об изменении капитала — для отражения величины, полученной без учета корректировок;
- строка 3401 – в т. ч. по нераспределенной прибыли;
- строка 3402 – в т. ч. по другим видам капитала;
- строки 3410, 3411, 3412 – корректировки, связанные с изменениями в учетной политике;
- строки 3420, 3421, 3422 – корректировки, связанные с исправлением найденных ошибок;
- строка 3500 – для отражения величины, полученной после корректировок;
- строка 3501 – в т. ч. по нераспределенной прибыли;
- строка 3502 – в т. ч. по другим видам капитала.
Кроме того, в этой форме указывают суммы резервов, которые были сформированы и (или) использованы организацией.
Основная цель этой формы отчетности показать всем заинтересованным пользователям состав и динамику капитала организации – информацию, на основании которой формируются вводы об эффективности управления организацией.
Переоценка объектов ОС, НМА, НПА и МПА изменяет величину капитала организации (абз. 5, 6 п. 15 ПБУ 6/01, п. 21 ПБУ 14/2007, п. 16 ПБУ 24/2011).
Общим при создании всех резервов является обусловленность применения принципа осмотрительности российскими организациями в условиях укрепления рыночных отношений в России и интеграцию ее в мировое бизнес- сообщество.
Расчет величины чистых активов производится следующим образом: из суммы всех имеющихся в организации активов необходимо вычесть сумму пассивов, которые принимаются к расчету.
Он изменяется, например, в результате переоценки основных средств. Для заполнения графы 5 используйте данные, отраженные по счету 83 «Добавочный капитал».
В графе «Нераспределенная прибыль (непокрытый убыток)» строки 3311 «чистая прибыль» указывается кредитовый оборот за отчетный год по счету 84 в корреспонденции со счетом 99.Он изменяется, например, в результате переоценки основных средств. Для заполнения графы 5 используйте данные, отраженные по счету 83 «Добавочный капитал».
В графе «Нераспределенная прибыль (непокрытый убыток)» строки 3311 «чистая прибыль» указывается кредитовый оборот за отчетный год по счету 84 в корреспонденции со счетом 99.Показатели отчетного года и прошлых лет, которые указаны в отчете, должны быть сопоставимы. Это позволяет проанализировать их в динамике. Если в отчетном году учетная политика фирмы существенно не менялась, то показатели за прошлый год совпадут с данными предыдущего отчета. Если учетная политика менялась, то переписывать в новый отчет данные из прошлогоднего документа нельзя.
Отчет об изменении капитала за 2016 год. образец заполнения
Заполнение I раздела отчета об изменении капитала Каждая из заполняемых статей раздела имеет свой код. Рассмотрим пример заполнения первого раздела без указания сумм, считая отчетным годом 2015-й.
Чтобы лучше понять, как заполнить отчет об изменениях капитала (форма 3), рассмотрим конкретный пример. Нам понадобятся сведения для заполнения бланка отчета об изменениях капитала за отчетный и предшествующий периоды.
Если организация существует давно, то данные нужно вносить за ранее следовавшие три года, если же компания открыта недавно – то только за последний отчетный период. Под кодовыми значениями в строках вписаны поводы, послужившие в перемене капитала, а в столбцах с 3 по 8 – его статьи.
Разница между дебетовыми и кредитовыми оборотами счета 84 субсчет «Переоценка внеоборотных активов» в корреспонденции со счетами учета основных средств и нематериальных активов (при уценке внеоборотных активов).
Как заполнять отчет об изменениях капитала: инструкция
Оборот по дебету или кредиту счета 81 (например, при выкупе акций выше номинала у акционеров, при уменьшении уставного капитала за счет уменьшения стоимости акций).
Отчет об изменениях капитала состоит из 3 разделов. Разделы 1 и 2 заполняются при наличии соответствующих показателей, а раздел 3 заполняют страховые организации, являющиеся акционерными обществами (АО) или обществами с ограниченной ответственностью (ООО).
Информация, отраженная в Отчете об изменении капитала очень широко используется для расчета показателей финансовой устойчивости и независимости, а так же других экономических показателей.
Все данные в Отчете об изменениях капитала (далее Отчет), в соответствии с п. 10 ПБУ 4/99, необходимо приводить за два года – отчетный и предыдущий. Если организация приняла решение раскрывать в бухгалтерской отчетности данные более чем за два года, Отчет можно дополнить строками, в которых будут отражены показатели более ранних лет.
Данные для заполнения этой графы возьмите из бухгалтерских регистров по счету 80 «Уставный капитал».
Главное требование к заполнению отчета – отрицательные значения следует вписывать без знака «минус». Такие показатели указывают в скобках. Если нет данных бухучета для отражения, в табличных строках ставят прочерк или поле оставляют пустым.
Бухгалтерский учет резервов ведут на сч. 82. В документе указывают данные о сумме отчислений в отчетном и двух предыдущих периодах. Резервный капитал формируют из средств нераспределенной прибыли в целях погашения расходов в тех случаях, когда выплатить их из средств чистого дохода невозможно.Организацией в отчетном году исправлялись существенные ошибки 2013 г., выявленные после утверждения бухгалтерской отчетности за этот год. Учетная политика не изменялась. Корректировки нераспределенной прибыли и капитала в целом отражены в разд. 2 Отчета об изменениях капитала (см. примеры 8.2, 8.3, 8.5).
Принципы заполнения: разбираем основы
В первом разделе отчета «Движение капитала» отражаются сведения об изменении собственного капитала страховщика.
Отчет об изменениях капитала в 2020 году нужно сдать по новой форме. Бланки для налоговой и внутреннего пользования разные. Скачать бланки и образец заполнения формы отчета об изменениях капитала в 2020 году можно в статье.
Данные должны быть изложены в самом отчете или в приложении к нему. При соблюдении правила ведения бухгалтерского и финансового учета, не составляет труда заполнить форму 3 «Отчет об изменении капитала», бланк-образец которой можно найти в рекомендациях МФ РФ к составлению обязательной финансовой отчетности.
Показав величину уставного капитала, в следующих строках «Увеличение капитала» отразите сумму его увеличения. Источники, за счет которых вырос уставный капитал, расшифруйте.
Порядок расчета чистых активов следующий. Из суммы активов, отраженных в балансе, надо вычесть обязательства. В расчет надо включать доходы будущих периодов.
Исключение — случаи, когда эти доходы возникают при получении государственной помощи или безвозмездного имущества.
Бухгалтерских новостей слишком много, а времени на их поиск слишком мало.
Рекомендуем подписаться на новостную рассылку журнала «Главбух», чтобы следить за всеми изменениями в работе бухгалтеров.
Малые предприятия имеют право не формировать и не представлять данный вид отчетности в государственные органы, поскольку он не входит в перечень представляемых форм отчетности.
Уменьшение кредитового сальдо по счету 81, отраженное на основании передаточного акта при разделении или выделении организации.
Раздел I «Изменения капитала»
Отчет об изменении капитала – обязательный документ финансовой отчетности, отражающий движение средств собственного капитала, а также содержащий информацию о величине нераспределенной прибыли (убытка) и доле акций предприятия. Собственники малого бизнеса, имеющие право не вести аудит, и некоммерческие субъекты могут не составлять этот отчет и исключить его из финансовой отчетности.
ООО «Пассив» не является малым предприятием и представляет в налоговую инспекцию отчет об изменениях капитала.
Второй раздел отчета об изменениях капитала заполняют в том случае, если в отчетном году страховая организация внесла изменения в учетную политику или исправила существенные ошибки предыдущих отчетных периодов. И для того, чтобы сопоставить величину капитала прошлого и позапрошлого года с размером капитала в отчетном году, суммы за прошедшие годы нужно откорректировать.
Источник: https://lololoshka-shop.ru/voennoe-pravo/799-zapolnenie-otcheta-ob-izmenenii-kapitala.html
Отчет об изменениях капитала: форма 3

Отчет об изменениях капитала, форма 3 — это один из видов годовой отчетности, которую практически все российские организации обязаны предоставить в Налоговую инспекцию и Росстат.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Унифицированные формы финансовой отчетности для экономических субъектов России утверждены Приказом Минфина РФ № 66н, в составе которых поименована так называемая форма № 3 (ОКУД 0710003).
Для данного вида отчетности представлено две формы. Рассмотрим, как заполнить отчет об изменениях капитала.
1. Отчет об изменениях капитала — бланк с кодами строк, который подлежит заполнению при отправке в контролирующие органы.
2. Другой вариант бланка без построчных кодов, который используется внутри экономического субъекта, например, руководством.
Отметим, что форма № 3 не является обязательной для всех экономических субъектов. Так, отчет об изменении капитала, кто должен сдавать, определено в Приказе Минфина № 66н. К таковым относятся организации, осуществляющие бухгалтерский учет основным методом. А вот компании малого бизнеса, ведущие упрощенный бухучет, данную отчетность могут не сдавать.
Структура отчета
Отчет состоит из титульного листа и трех таблиц, в которых будут отражены бухгалтерские данные.
- Титульный лист содержит регистрационные сведения об отчитывающемся экономическом субъекте. Здесь следует указать отчетный период, полное наименование организации, ее ИНН, КПП, вид экономической деятельности (код) и ОКПО, прописать организационно-правовую форму, а также указать форму собственности.
- Первая таблица «Движение капитала» содержит информацию, сгруппированную по видам капиталов, по способам изменения в разрезе последних лет. В данном разделе необходимо отразить систематизированную информацию по оборотам и остаткам капиталов на бухгалтерских счетах учета.
- Вторая таблица «Корректировки в связи с изменением учетной политики и исправлением ошибок» представляет собой информацию, об изменении величины и структуры капиталов. Причем во втором блоке отчетного бланка следует указывать не все изменения, а только те, которые обусловлены внесением коррективов в учетную политику компании, что повлекло перерасчет показателей. Также в данном блоке отражаются выявленные в бухучете ошибки, исправление которых также скорректировало показатели финкапиталов организации.
- Третья таблица «Чистые активы» представляет собой стоимость финансовых ценностей предприятия (например, имущества компании), которые останутся в распоряжении экономического субъекта после погашения всех долговых обязательств и задолженностей. Подробнее о вопросе порядке расчета данного показателя читайте в статье «Чистые активы в балансе».
Отметим, что вторая таблица заполняется только в том случае, если имеются соответствующие данные для отражения.
Особенности заполнения отчета
При подготовке отчета следует обратиться к Приказу Минфина № 65н — заполнение отчета об изменениях капитала 2020 определяется правилами, изложенными в этом приказе.
Заполняем титульный лист бланка. Указываем соответствующую информацию об организации, в соответствии с учредительными документами.
Вносим данные в раздел первый отчета.
Первая таблица имеет разделение показателей в разрезе отчетных финансовых периодов. В первой части отражаются данные за предшествующий год, во втором — за отчетный период. Отметим, что показатели этих лет должны совпадать, отклонения недопустимы.
Формировать данные об изменениях капитала для внесения в форму следует в разрезе видов капитала по синтетическим счетам, куда должны входить счета:
- по сч. 80 — отражение уставного капитала;
- сч. 81 — операции с собственными акциями, которые были выкуплены у акционеров;
- сч. 82 — при определении объема резервных капиталов;
- сч. 83 — при установлении увеличения размера добавочного финкапитала;
- сч. 84 — для вычисления сумм нераспределенных прибылей либо непокрытых убытков.
Отрицательные значения вносятся без знака «минус», такие показатели указываются в скобках. При отсутствии данных бухучета для отражения в табличные строки формы ставится прочерк или поле оставляют пустым.
Регистрируем информацию во второй раздел.
Если в течение отчетного периода в компании были произведены коррективы в учетной политике либо были введены неверные данные или существенные ошибки, которые повлекли за собой изменение финкапиталов экономического субъекта, во второй части отчетной формы необходимо предоставить информацию о данных обстоятельствах.
Данные в отчет вносятся построчно. В первую очередь регистрируются значения до корректировок капитала, затем применяются внесенные исправления в разрезе видов, и только потом регистрируются данные после внесения корректировочных записей. Отражать такие операции следует отдельно по видам финкапиталов.
Заполняем третий раздел формы.
Последняя таблица отчетной формы № 3 содержит всего один показатель, но за три отчетных года. Однако данный результат рассчитывается по специальной формуле. Для вычисления суммы чистых активов потребуются данные бухгалтерского баланса (ОКУД 0710001) за аналогичные периоды.Расчет осуществляют по формуле:
ЧА = (строка 1600 – ДУ) – (строка 1400 + строка 1500 – ДБП).
Чистые активы = (строка 1600 бухбаланса – долги учредителей по формированию УК) – (строка 1400 + строка 1500 бухбаланса – доходы будущих периодов),
где:
- строка 1600 — суммарное значение внеоборотных, а также оборотных активов предприятия на отчетную дату;
- строка 1400 — долгосрочные обязательства и долговые взаимоотношения;
- строка 1500 — краткосрочные долги и обязательства, принятые организацией.
Напомним, что данный показатель рассчитывается как разница между активами компании и принятыми обязательствами независимо от срока их действия.
Бланк без кодов
Источник: https://ppt.ru/art/buh-uchet/izmenenie-kapitala
Отчет об изменениях капитала форма 3 за 2018 год: скачать бланк в word и excel 2019 и образец заполнения, как заполнять?
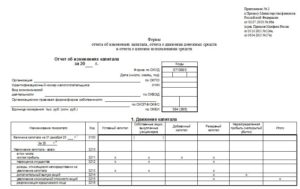
Отчет о динамике имеющегося капитала является одной из документальных форм, составляемых в рамках годовой отчетности хозяйствующего субъекта – юридического лица. Неофициальное название – форма 3.
Он считается приложением к двум основным отчетам – балансу и отчету о финансовых результатах (соответственно формы 1 и 2).
Отчетная форма 3 отражает актуальную структуру имеющегося капитала хозяйствующего субъекта, а также его динамику за определенный отчетный период.
Как и две основные формы (баланс/ОФР), третий отчет является частью отчетности хозяйствующего субъекта, утвержденной особым актом Минфина, а именно – приказом №66н от 02.07.2010. Однако составление и порядок его применения имеет ряд нюансов.
Как, кем, в каких случаях заполняется отчет об изменениях имеющегося капитала – следует рассмотреть более подробно.
Назначение отчета
Форма 3 финансовой отчетности представляет собой отчет об изменениях капитала и отражает сведения обо всех движениях и корректировках в имеющемся капитале предприятия за конкретный отчетный период.
Как уже говорилось ранее, отчет о динамике имеющегося капитала помогает обосновать те сведения, которые обычно указываются в балансе и отчете о финансовых результатах, увязывает указанные в них данные.
Рассматриваемый документ, составляемый за отчетный год, демонстрирует пользователю следующую важную информацию:
- остатки собственных средств на три ключевых даты – 31.12 актуального (отчетного), прошлого и позапрошлого годов;
- постатейная динамика имеющегося капитала сразу за два периода (года) – отчетный (актуальный) и прошлый.
- изменения капитала из-за корректировки политики бухгалтерского учета организации или исправления серьезных неточностей, найденных после утверждения прошлогодней финансовой отчетности;
- чистые активы предприятия на ключевые три даты – 31.12 актуального (отчетного), прошлого, позапрошлого годов.
Вся эта информация имеет огромное аналитическое значение, так как позволяет уточнять, детализировать и дополнять обобщенные сведения, представленные в балансовом отчете и ОФР.
Следует также учесть, что структура собственного капитала организации, используемая при составлении и заполнении формы 3 финансовой отчетности, имеет следующий вид:
- уставный капитал (альтернативное название – складочный);
- собственные акции, выкупленные у держателей;
- добавочный капитал;
- резервный капитал;
- нераспределенная (реинвестированная) прибыль юрлица или, как вариант, его непокрытые убытки;
- иные резервы, формируемые предприятием.
Кто должен сдавать?
Форму 3 должны заполнять все организации, не относящиеся к следующим категориям:
- организации малого бизнеса, составляющие и предоставляющие финансовую отчетность в упрощенном формате (такие субъекты обязательно сдают только баланс и ОФР);
- бюджетные структуры;
- страховые компании;
- кредитные учреждения.
Таким образом, отчет о динамике имеющегося капитала обязательно составляется предприятиями, одновременно удовлетворяющим таким требованиям:
- Являются юридическими лицами.
- Относятся к субъектам среднего/крупного бизнеса.
- Для их создания формировался уставный капитал или, как вариант, осуществлялась эмиссия акций.
- Не используют упрощенный подход к формированию/предоставлению годовой финансовой отчетности, а сдают официальную (годовую) отчетность исключительно в полном варианте, подразумевающем обязательное составление форм 1, 2, 3, и 4.
Бухгалтерская отчетность за 2018 год:
Сроки и место подачи в 2019 году для организаций
Отчет входит в состав полного набора документов годовой отчетности, сдаваемой хозяйствующим субъектом ежегодно.
Таким образом, отчет об изменениях имеющегося капитала организации требуется сформировать и подать на протяжении трехмесячного срока, отсчитываемого с первого дня (01.01) года, следующего за отчетным периодом.
Согласно общему правилу, если последний день срока подачи отчетных документов попадает на праздник/выходной, его нужно перенести (сдвинуть) на ближайший будний день, следующий за нерабочим днем.
Так, например, форму 3 за минувший 2018 год необходимо будет сдать не позже 01.04.2019.
Как и другие документы годовой финансовой отчетности хозяйствующего субъекта, данный отчет обязательно сдается отдельными экземплярами в две контролирующие структуры:
- территориальное подразделение налоговой службы, функционирующей по месту официальной регистрации компании-налогоплательщика;
- территориальное подразделение статистического ведомства, действующего по месту пребывания юридического лица.
Какую форму нужно заполнять за 2018 год?
Форма 3 относится к документам годовой отчетности, подаваемой в расширенном (полном) варианте. Она считается дополнением к балансу/ОФР – основным отчетам, требующим обязательного заполнения.
Бланки (шаблоны) всех форм – как основных (1,2), так и дополнительных (3,4,6) – регламентированы специальным актом Минфина РФ.
Таким образом, отчет о динамике имеющегося капитала хозяйствующего субъекта оформляется и заполняется в четком соответствии с вышеупомянутым актом.
Скачать актуальный бланк на 2019 год — word, excel.
Структура и содержание – как называются разделы?
Принципиальная структура отчета, показывающего динамику имеющегося капитала хозяйствующего субъекта, регламентируется вышеупомянутым приказом Минфина РФ от 2010 года (66н).
В бланк включены три раздела, которые называются:
- Движение капитала.
- Корректировки в связи с изменением учетной политики и исправлением ошибок.
- Чистые активы.
Отчет состоит из следующих основных элементов:
- Титульная (вступительная) часть – содержит информацию о юридическом лице, сопровождаемые соответствующей кодировкой. Указываются название, ИНН, официальное местонахождение, разновидность экономической деятельности, актуальный вид собственности, действительная организационно-правовая форма. Здесь же отражаются отчетный годовой период, дата формирования отчета, единица измерения, применяемая для всех стоимостных показателей.
- Первый раздел табличной формы – приводится информация о движении капитала. Здесь отражается его динамика по всем элементам структуры за два периода (прошлый/отчетный).
- Второй раздел табличной формы – изменения имеющегося капитала из корректировки политики бухучета и исправления неточностей, найденных после утверждения прошлогодней отчетности.
- Третий раздел табличной формы – чистые активы юрлица на 31.12 по трем годам.
Бухгалтер хозяйствующего субъекта вправе изменять и дополнять действующий бланк посредством добавления в неё новых строк.
Правила формирования статей
Чтобы правильно составить отчет, необходимо строго придерживаться следующих основных правил и требований:
- Отчетные данные за минувший календарный год вносятся в соответствующие строки. Сведения за два прошлых года также указываются.
- Отсутствие учетных данных предусматривает проставление прочерка в конкретных строках.
- Для безошибочного составления следует пользоваться данными соответствующих бухгалтерских счетов – с 80 по 84 включительно.
- Изменения капитала из-за корректировки политики учета или исправления обнаруженных ошибок обязательно показываются во втором разделе табличной формы.
- Простановка кодов для всех строк осуществляется бухгалтером организации согласно четвертому приложению к вышеупомянутому приказу 66н (при направлении официальной формы 3 контролирующим инстанциям).
Порядок составления
Составление отчета о движении имеющегося капитала хозяйствующего субъекта осуществляется посредством внесения нужных сведений в надлежащие строки формы 3.
Отчетный бланк содержит три табличных раздела, заполнение которых выполняется в соответствии с определенными правилами и рекомендациями.
Все показатели используются для детализации обобщенных данных, содержащихся в балансе и отчете о финансовых результатах – основных документах годовой отчетности юрлица.
Заполнение построчно первой части
Как заполнить построчно по статьям первый раздел табличной формы – движение капитала, представлено в таблице ниже:
| Показатель | Порядок заполнения |
| Уставный капитал (складочный) | По этой статье отражается денежная сумма, внесенная собственниками (учредителями) хозяйствующего субъекта непосредственно при его открытии или позже.Регламент изменения этого показателя определяется как актуальным законодательством, так и нормами Устава юрлица.Все изменения УК учитываются на 80 счете.Увеличение этого параметра может быть вызвано эмиссией акций, повышением номинальной стоимости имеющихся акций, реорганизацией юрлица.Уменьшение этого параметра может быть обусловлено понижением номинальной стоимости имеющихся акций, сокращением количества имеющихся акций, реорганизацией юрлица. |
| Собственные акции юрлица, выкупленные у держателей | Динамика этого параметра учитывается на 81 счете.Причины увеличения – эмиссия акций, повышение номинальной цены имеющихся акций, реорганизация юрлица.Причинами его уменьшения могут являться сокращение номинальной цены и общего количества имеющихся акций, а также реорганизация юрлица.Значение отображается в закругленных скобках, поскольку его наличие уменьшает капитал. |
| Добавочный | Данным показателем характеризуется увеличение/уменьшение стоимости капитала, вызванное переоценкой активов, доходами/затратами, непосредственно переносящимися на рост капитала, эмиссией/изъятием акций, повышением/снижением номинальной цены акций, а также реорганизацией компании.Все изменения отслеживаются по 83 счету. |
| Резервный | Формируется организацией согласно актуальному законодательству и локальным регламентам. Цель формирования – страховка от непредсказуемых финансовых потерь.Источник создания – отчисления конкретной величины из получаемой прибыли.Учитывается по 82 счету. |
| Нераспределенная (реинвестированная) прибыль общества или, как вариант, его непокрытые убытки | Речь идет о той части чистой прибыли (финансового итога за вычетом всех налогов), которая не распределялась между участниками в виде дивидендов и не направлялась на прирост уставного капитала.Отражается по 84-счету.Отрицательное значение – непокрытый убыток. |
| Итоговое значение | Суммируются все показатели, вызвавшие как увеличение (без скобок), так и уменьшение (в скобках) общего размера собственного капитала. |
Как оформить второй раздел?
Второй раздел табличной формы – содержит корректировки капитала
Здесь указываются изменения в размере имеющегося капитала, вызванные модификациями политики учета, а также исправлением выявленных неточностей для предыдущего периода (2017 года), непосредственно предшествующего отчетному 2018 году.
| Показатель |
Источник: https://praktibuh.ru/otchetnost/otchet-ob-izmeneniyah-kapitala/za-2018-god-2.html
Бланк отчета об изменении капитала 2020

Здесь следует указать отчетный период, полное наименование организации, ее ИНН, КПП, вид экономической деятельности (код) и ОКПО, прописать организационно-правовую форму, а также указать форму собственности. Первая таблица «Движение капитала» содержит информацию, сгруппированную по видам капиталов, по способам изменения в разрезе последних лет.
В данном разделе необходимо отразить систематизированную информацию по оборотам и остаткамкапиталовна бухгалтерских счетах учета. Вторая таблица
«Корректировки в связи с изменением учетной политики и исправлением ошибок»
представляет собой информацию, об изменении величины и структуры капиталов.
Причем во втором блоке отчетного бланка следует указывать не все изменения, а только те, которые обусловлены внесением коррективов в учетную политику компании, что повлекло перерасчет показателей. Также в данном блоке отражаются выявленные
Отчет об изменениях капитала: образец заполнения
Анализ отчета об изменениях капитала позволяет понять, каким именно образом распределяется капитал по видам, изменяется по времени и какие факторы влияют на его увеличение/уменьшение. О том, кто сдает отчет об изменениях капитала, указано в приказе Минфина РФ от 02.07.2010 г.
№ 66н.
Согласно этому законодательно-нормативному акту, форму № 3 должны представлять крупные и средние организации, созданные путем формирования уставного капитала, эмитировавшие акции, не использующие упрощенный вариант ведения бухгалтерского учета. Малые предприятия имеют право не формировать и не представлять данный вид отчетности в государственные органы, поскольку он не входит в перечень представляемых форм отчетности.
Заполнение отчета об изменениях капитала за 2020 год: форма 3 (образец, бланк)
В нее входят три раздела:
- раздел 1 «Движение капитала»;
- раздел 3 «Чистые активы».
- раздел 2 «Корректировки в связи с изменением учетной политики и исправлением ошибок»;
Выглядит форма 3 так: Состоит из двух частей:
- первая предназначена для показателей за прошлый год;
- вторая — за отчетный год.
Состав показателей:
- добавочного капитала (счет 83);
- нераспределенной прибыли (непокрытого убытка) (счет 84).
- собственных акций, выкупленных у акционеров (счет 81);
- данные об изменении уставного капитала (счет 80);
- резервного капитала (счет 82);
Первую часть заполняют на основании данных второй части раздела 1 прошлогоднего отчета об изменении капитала.
Вторую — на основании данных бухгалтерского учета за отчетный год.
Предназначен для корректировки показателей. Показатели за отчетный период и два прошлых года должны быть сопоставимы.
Отчет об изменениях капитала Форма 3 за 2020 год: скачать бланк, образец
Коды для строк приведены отдельно в приложении 4 к приказу Минфина от 02.07.2010 № 66н. Требования к составлению отчета об изменениях капитала 2020 года установлены приказом Минфина от 02.07.2010 № 66н.
Отчет состоит титульного листа, на котором указывают отчетный период, название компании, ее форму собственности и ИНН, наименование вида деятельности и код по ОКВЭД, и трех разделов:
- раздел 2 «Корректировки в связи с изменением учетной политики и исправлением ошибок»;
- раздел 3 «Чистые активы».
- раздел 1 «Движение капитала»;
То есть отчет об изменениях капитала полностью раскрывает события, которые происходят с собственными источниками компании.
Главное требование к заполнению отчета – отрицательные значения следует вписывать без знака «минус». Такие показатели указывают в скобках.
Если нет данных бухучета для отражения, в табличных строках ставят прочерк или поле оставляют пустым.
Отчет об изменениях капитала (форма ф-3), бланк и образец заполнения
Причем, суммы округляются в каждой строчке.
Обычно это выглядит так: на первом этапе высчитывается сумма остатков по счетам, а на втором — делится на 1000.
Рассмотрим принцип заполнения более подробно.
При этом, первые пять посвящены:
- уставному капиталу, отображаемому по счету 80;
- добавочному капиталу, который отображается в счете 83;
- резервному капиталу, видимому на счете 82;
- собственным акциям, которые были выкуплены у других акционеров и проведены по счету 81;
- нераспределенной прибыли или убытку, оставшимся непокрытыми и значащимися по счету 84;
- графа №6 отражает итоговое значение капитала.
Инструкция: составляем отчет об изменениях капитала
Поэтому заполнение отчета об изменениях капитала 2020 года подразумевает использование данных за 2016-2018 гг.
Форма № 3 подается в территориальные отделения ИФНС и статистические управления в течение трех месяцев по факту окончания отчетного периода (до 31 марта включительно). Срок и порядок сдачи регулируются Приказом № 66н.
Отчет о капитале № 3 можно подать как в бумажной, так и в электронной форме по специализированным каналам связи. Порядок подачи в 2020 году останется прежним, новостей и изменений по этому вопросу не предвидится.
Заполнение отчета об изменении капитала за 2020
Подробнее о расчете данного показателя читайте в статье «Чистые активы в балансе».
Отметим, что вторая таблица заполняется только в том случае, если имеются соответствующие данные для отражения. Вносим данные в раздел первый.
Первая таблица имеет разделение показателей в разрезе отчетных финансовых периодов. В первой части отражаются данные за предшествующий год, во втором — за отчетный период. Отметим, что показатели этих лет должны совпадать, отклонения недопустимы.
Формировать данные для внесения следует в разрезе видов капитала по следующим синтетическим счетам:
Порядок заполнения Отчета об изменениях капитала
Укажите в круглых скобках (без знака минус) в том числе: убыток 3221 х х х х Оборот по дебету счета 84 «Нераспределенная прибыль (непокрытый убыток)» в корреспонденции с кредитом счета 99 «Прибыли и убытки» укажите в круглых скобках (без знака минус) Графа 7.
Укажите в круглых скобках (без знака минус) переоценка имущества 3222 х х Разница между дебетовыми и кредитовыми оборотами счета 83 субсчет «Переоценка внеоборотных активов» в корреспонденции со счетами учета основных средств и нематериальных активов (при уценке внеоборотных активов).
Укажите в круглых скобках (без знака минус) х Разница между дебетовыми и кредитовыми оборотами счета 84 субсчет «Переоценка внеоборотных активов» в корреспонденции со счетами учета основных средств и нематериальных активов (при уценке внеоборотных активов). Укажите в круглых скобках (без знака минус) Графа 5 + графа 7.
Отчет об изменениях капитала форма 3: порядок заполнения
Вместе с указанной формой нужно сдать также .
С 2013 года помимо налоговой инспекции бухгалтерскую годовую отчетность обязательно сдавать в органы статистики.Вместе с формой 3 также нужно сдать и другие отчеты:
- отчет о финансовых результатах (форма 2) – ;
- отчет о движении денежных средств (форма 4) – .
- бухгалтерский баланс (форма 1) – ;
Бланк отчета об изменениях капитала содержит 3 раздела и “шапку”.
Источник: http://econsalting.ru/blank-otcheta-ob-izmenenii-kapitala-2019-62471/
Отчет об изменениях капитала: образец заполнения

Отчет об изменениях капитала представляет собой форму финансовой отчетности предприятия, утвержденную приказом Минфина РФ «О формах бухгалтерской отчетности организаций» от 02.07.2010 г. № 66н.
отчета об изменениях капитала предназначено для отражения изменений, касающихся собственного капитала предприятий, в том числе отражение прибыли или убытка, переоценки имеющегося имущества, изменений уставного капитала, выпуска ценных бумаг и пр.
Данные в отчет об изменениях капитала (форма 3) вносятся в разрезе трех характеристик:
- вида капитала (уставный, резервный, добавочный, собственные акции, нераспределенная прибыль/непокрытый убыток);
- вида изменения капитала (увеличение или уменьшение);
- по годам (как правило, составляется за три отчетных года).
цель, заполнения отчета об изменениях капитала — показать, каким именно образом и по каким видам изменился капитал предприятия за определенный год.
Показатели отчета об изменениях капитала отражают движение капитала в отчетном периоде, а потому на основе таких данных можно проводить анализ, каким образом изменился капитал фирмы в общем, и по конкретному виду в частности. Анализ отчета об изменениях капитала позволяет понять, каким именно образом распределяется капитал по видам, изменяется по времени и какие факторы влияют на его увеличение/уменьшение.
Отчет об изменении капитала: кто должен сдавать и в какие сроки
О том, кто сдает отчет об изменениях капитала, указано в приказе Минфина РФ от 02.07.2010 г. № 66н. Согласно этому законодательно-нормативному акту, форму № 3 должны представлять крупные и средние организации, созданные путем формирования уставного капитала, эмитировавшие акции, не использующие упрощенный вариант ведения бухгалтерского учета.
Малые предприятия имеют право не формировать и не представлять данный вид отчетности в государственные органы, поскольку он не входит в перечень представляемых форм отчетности.
Документ необходимо представлять в налоговую службу и органы статистики не позднее 3 календарных месяцев после окончания отчетного периода, то есть календарного года.
Заполнение отчета об изменениях капитала за 2017 г.: правила, особенности
Порядок заполнения отчета об изменениях капитала 2017 предполагает внесение сведений в несколько разделов документа, а именно:
- основная информация о компании. К таким сведениям относятся наименование предприятия, ИНН, вид экономической деятельности, тип организационно-правовой формы, а также единица измерения (тыс. или млн. руб.);
- движение капитала. Этот раздел является наиболее объемным, поскольку именно в нем содержатся все основные сведения о капитале компании, его изменении за период и по видам;
- корректировки. Если необходимо внести какие-либо корректировочные сведения за предыдущий период при выявлении счетных ошибок или изменении учетной политики, используется данный раздел. При этом следует указывать величины, как до внесения изменений, так и после них;
- чистые активы. Под чистыми активами понимается разница между активами и обязательствами организации. Ее величина определяется с использованием Приказа Минфина РФ «Об утверждении Порядка определения стоимости чистых активов» от 28.08.2014 г. № 84н.
Отчет об изменениях капитала (пример заполнения)
Для того чтобы заполнить документ, можно скачать бланк Word «Отчет об изменениях капитала» и заполнить его вручную либо сформировать и выгрузить из специализированной бухгалтерской программы, предварительно проверив на правильность заполнения.
Изучая информацию о том, как заполнить отчет об изменениях капитала, следует разобраться, что включают его конкретные строки:
Раздел I «Движение капитала»
- По предыдущему отчетному году
- стр. 3100 – размер остатка капитала по видам на 1 января предыдущего года;
- стр. 3210 – увеличение капитала по конкретным видам прироста (стр.
3211- 3216 переоценка имущества, дополнительная эмиссия акций, чистая прибыль, реорганизация предприятия, увеличение номинальной стоимости ценных бумаг);
- стр. 3220 – уменьшение капитала по конкретным видам снижения (стр.
3221-3227 переоценка имущества, уменьшение объема ценных бумаг и понижение их номинальной стоимости, реорганизация предприятия, выплата дивидендов);
- стр. 3230 – изменения по добавочному капиталу;
- стр. 3240 – изменения по резервному капиталу;
- стр.
3200 – размер остатка капитала по видам на 31 декабря предыдущего года;
- стр. 3310 – увеличение капитала по конкретным видам прироста (стр. 3311- 3316 переоценка имущества, дополнительная эмиссия акций, чистая прибыль, реорганизация предприятия, увеличение номинальной стоимости ценных бумаг);
- стр.
3320 – уменьшение капитала по конкретным видам снижения (стр. 3321-3327 переоценка имущества, уменьшение объема ценных бумаг и понижение их номинальной стоимости, реорганизация предприятия, выплата дивидендов);
- стр. 3330 – изменения по добавочному капиталу;
- стр. 3340 – изменения по резервному капиталу;
- стр. 3300 – размер остатка капитала по видам на 31 декабря отчетного года.
Раздел II Корректировки
В этом разделе отражаются корректировочные сведения, а именно:
- строка 3400 отчета об изменении капитала — для отражения величины, полученной без учета корректировок;
- строка 3401 – в т. ч. по нераспределенной прибыли;
- строка 3402 – в т. ч. по другим видам капитала;
- строки 3410, 3411, 3412 – корректировки, связанные с изменениями в учетной политике;
- строки 3420, 3421, 3422 – корректировки, связанные с исправлением найденных ошибок;
- строка 3500 – для отражения величины, полученной после корректировок;
- строка 3501 – в т. ч. по нераспределенной прибыли;
- строка 3502 – в т. ч. по другим видам капитала.
Раздел II отчета об изменениях капитала содержит информацию на конец предшествующего предыдущему года, изменения в предыдущем году и на конец предыдущего года.
Раздел III Чистые активы
В этом разделе строка 3600 отчета об изменении капитала содержит конкретные сведения по данному показателю с разделением на конец трех отчетных периодов — текущего и два предыдущих. Чтобы отразить чистые активы в отчете об изменении капитала по разделу III, необходимо из величины всех активов предприятия вычесть величину всех его обязательств.
Пример заполнения отчета об изменении капитала 2017
Чтобы лучше понять, как заполнить отчет об изменениях капитала (форма 3), рассмотрим конкретный пример. Нам понадобятся сведения для заполнения бланка отчета об изменениях капитала за отчетный и предшествующий периоды.
ПАО «Рассвет» начало свою деятельность в 2016 г. Исходные данные (руб.):
|
Показатели |
2016 г. |
2017 г. |
|
Уставный капитал |
50 000 |
|
|
Чистая прибыль |
70 000 |
|
|
Направлено на увеличение резервного капитала |
40 000 |
|
|
Произведена дополнительная эмиссия акций, увеличившая уставный капитал |
20 000 |
|
|
Создан добавочный капитал путем эмиссии акций и их продажи сверх номинальной стоимости |
30 000 |
|
|
Нераспределенная прибыль |
90 000 |
|
|
Ошибка при расчете нераспределенной прибыли (завышение) за 2016 г., обнаруженная в 2017 г. |
10 000 |
|
|
Чистые активы |
90 000 |
120 000 |
Образец заполнения отчета об изменении капитала:
Источник: https://spmag.ru/articles/otchet-ob-izmeneniyah-kapitala-obrazec-zapolneniya