
Как списать убыток подлежащий покрытию проводки если нет счета 84 1
Счет 84 в бухгалтерском учете: Нераспределённая прибыль (непокрытый убыток)
Счет 84 бухгалтерского учета — это активно-пассивный счет «Нераспределённая прибыль (непокрытый убыток)», относится к разделу Ⅶ «Капитал» плана счетов бухгалтерского учёта и, обычно, составляет весомую часть капитала организации. С помощью типовых проводок и практических примеров рассмотрим специфику использования счета 84 и особенности отражения операций с нераспределенной прибылью.
Счет 84 в бухгалтерском учете
Нераспределённая прибыль – это чистая прибыль после налогообложения по итогу отчётного года, полученная организацией, но ещё не распределённая между акционерами в виде дивидендов, на пополнение капитала или на погашение непокрытых убытков.
Счет 84 бухгалтерского учета служит для учета финансового результата деятельности предприятия за весь период его работы, с момента регистрации до ликвидации. Счет пополняется во время проведения реформации баланса, то есть в конце отчетного года.
Распоряжаться накопленной прибылью могут только собственники предприятия. Решение о распределении дохода или убытка принимают его собственники, оформленное протоколом по итогам общего собрания акционеров либо участников.
Счёт 84 бухгалтерского учёта является активно-пассивным, следовательно, непокрытый убыток отражается по дебету, а сумма чистой прибыли – по кредиту счёта.
Субсчета счёта 84 бухгалтерского учёта, являющиеся активно-пассивными, представлены ниже на рисунке:Отчисление средств в специальные фонды, например, дивиденды по привилегированным акциям, акционирование, материальное поощрение сотрудников, и их расходование можно отразить на дополнительных субсчетах 84 счёта, но учитывать их в балансе необходимо в сумме резервного капитала.
Получите 267 видеоуроков по 1С бесплатно:
Типовые проводки по 84 счету «Нераспределённая прибыль (непокрытый убыток)»
Корреспонденция счетов и основные проводки по 84 счету «Нераспределённая прибыль (непокрытый убыток)» представлены в таблице:
| Дт | Кт | Описание проводки |
| 99 | 84.01 | Отражение суммы чистой прибыли на основе заключительного оборота по отчётному году (декабрь) |
| 84.01 | 75.02/70 | Отражение выплаты дивидендов (на дату принятия решения) |
| 84.01 | 82/80 | Чистая прибыль отнесена на резервный капитал/ уставный капитал |
| 80 | 84 | Отражение уменьшения уставного капитала до суммы чистых активов (на дату гос.регистрации) |
| 84.02 | 99 | Отражение суммы убытка на основе заключительного оборота по отчётному году (декабрь) |
| 99 | 84.03 | Отражение общей суммы нераспределённой прибыли между акционерами |
| 82/75/80 | 84.02 | Отражение покрытия убытка за счёт резервного капитала (на дату приятия решения)/собственных средств учредителей/уставного капитала (после гос. регистрации данных изменений) |
| 84.03 | 84.02 | Покрытие убытка накопленной суммой нераспределённой прибыли |
| 84.03 | 84.04 | Отражение факта использования нераспределённой прибыли при создании имущества |
Пример 1. Выплата дивидендов и пополнение резервного фонда
По итогу 2016 года АО «Мерод» была получена чистая прибыль в размере 175 300 руб. На общем собрании акционеров было принято решение о её распределении на выплату дивидендов (70%) и пополнение резервного фонда (10%).
Таблица проводок по 84 счету – выплата дивидендов:
| Дт | Кт | Сумма, руб. | Описание проводки | Документ-основание |
| 99 | 84.01 | 175 300 | Отражение чистой прибыли в учёте | Отчёт о финансовых результатах |
| 84.01 | 82 | 17 530 | Часть чистой прибыли отнесена на формирование резервного капитала | Протокол общего собрания акционеров |
| 84.01 | 75.02 | 122 710 | Выплата дивидендов | |
| 84.01 | 84.02 | 35 060 | Отражение нераспределённой чистой прибыли |
Пример 2. Покрытие убытка
На январь 2017 года у ООО «Фенх» имеется резервный капитал в размере 70 000 руб., а убыток по итогу 2016 года составил 130 000 руб. На общем собрании участников общества было решено покрыть убыток частично средствами резервного капитала, частично – за счёт собственных средств соразмерно доли участников в уставном капитале:
- Оттис Е.А. – 75%, субсчёт 75.01;
- Корев А.И. – 25%, субсчёт 75.02.
Таблица проводок по 84 счету – Покрытие убытка за счёт собственных средств и резервного капитала:
| Дт | Кт | Сумма, руб. | Описание проводки | Документ-основание |
| 84.02 | 99 | 130 000 | Отражение непокрытого убытка | Отчёт о финансовых результатах |
| 82 | 84.02 | 50 000 | Погашение части убытка за счёт резервного капитала | Протокол общего собрания |
| 75.01 | 84 | 60 000 | Отражение задолженности Оттис Е.А. | Бухгалтерская справка |
| 75.01 | 84 | 20 000 | Отражение задолженности Корева А.И. | |
| 51 | 75 | 80 000 | Отражение покрытия убытка взносами собственников | Платёжное поручение |
Источник: https://BuhSpravka46.ru/buhgalterskiy-plan-schetov/schet-84-v-buhgalterskom-uchete-neraspredelyonnaya-pribyil-nepokryityiy-ubyitok.html
Как списать убыток подлежащий покрытию проводки если нет счета 84 1
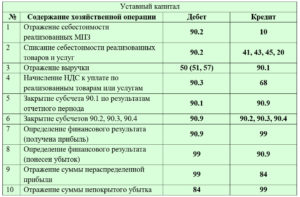
Например, они могут направить ее на дивиденды, на увеличение уставного капитала, а также на покрытие убытков прошлых лет. Убыток прошлых лет можно списать не только за счет нераспределенной прибыли, но и за счет резервного капитала, если он создавался.
Федерального закона от 30.11.2016 № 401-ФЗ), налогооблагаемую прибыль любых следующих отчетных (налоговых) периодов можно уменьшить на всю сумму полученного убытка или на часть этой суммы (перенести убыток на будущее). При этом необходимо учитывать следующие особенности:
Как списать убыток подлежащий покрытию проводки если нет счета 84,1
Порядок исправления ошибок в зависимости от их характера и момента выявления мы рассматривали в нашей консультации.
К примеру, если организация после подписания бухгалтерской отчетности обнаружила, что она завысила выручку в прошлом году, то проводка по отражению убытка прошлых лет, выявленного в отчетном году, будет такая: Дебет счета 91, субсчет «Прочие расходы» — Кредит счета 62 «Расчеты с покупателями и заказчиками» Сделать эту запись нужно будет в месяце выявления ошибки. По факту выявленных расхождений бухгалтером ООО «Вексель» была подана уточненная налоговая декларация за 2014 год. Согласно информации, предоставленной в первичной декларации, размер налогооблагаемой прибыли ООО «Вексель» составлял 83 000 руб.
В уточненной декларации бухгалтер ООО «Вексель» показал убыток по итогам 2015 года в размере 13 750 руб. Уточненная налоговая декларация 68.04 99 Отражение ПНА от суммы выявленных доходов 2014 года (74 000 руб.
* 24%)
Нераспределенная прибыль — счет 84, бухгалтерские проводки
Если принято решение не распределять прибыль, то она так и будет отражаться по кредиту счета 84, в следующих годах она будет считаться нераспределенной прибылью прошлых лет и может быть использована только на реинвестирование.
При определении того, на что может быть «потрачена» чистая прибыль за год, необходимо также учитывать положения учетной политики организации.
Чистая прибыль может быть использована на:
- Выплату дивидендов участникам общества в соответствие с размером их доли (вкладов);
- Погашение убытков прошлых лет;
- Другие цели (путевки работникам, материальная помощь, благотворительность и пр.).
- Создание резервного капитала (для акционерных обществ создание этого капитала является обязательным);
Дебет Кредит Операция Д84 К82 формирование резервного капитала за счет чистой прибыли. Д84 К84 отражено погашение убытков прошлых лет.
Счет 84 «Нераспределенная прибыль (непокрытый убыток)»
В настоящее время счет 84 «Нераспределенная прибыль (непокрытый убыток)» отражает хорошо известную в отечественной бухгалтерии процедуру, именуемую реформацией баланса.
Поскольку в советском балансе показывалась вся, полученная в течение отчетного периода прибыль, постольку такой баланс и представлялся собственнику, для утверждения и распределения полученной и указанной в балансе прибыли. Принятие же решения о ее распределении и предполагало реформацию баланса, т.е. говоря языком бухгалтерского учета, закрытие счета «Прибыли и убытки».
Теперь эта процедура проводится иначе.
Часть прибыли, которая была истрачена в течение отчетного периода, списывается в момент ее использования, а под реформацию отводится та часть прибыли, которой и могут распоряжаться собственники.
Как следствие такого, чисто американского подхода к бухгалтерской методологии, наш баланс больше не показывает основной результат хозяйственной деятельности — всю прибыль (убыток), полученную за весь отчетный период.
Счет 84. “Нераспределенная прибыль, непокрытый убыток”.Проводки
Рассмотрены практические примеры с ключевыми проводками и типовые ситуации по учету. Ведет урок преподаватель сайта “Бухгалтерский и налоговый учет”, главный бухгалтер Гандева Н.В.
Для просмотра нажмите ниже на видео ⇓(пойми как вести бухгалтерский учет за 72 часа) куплено > 8000 книгДебетКредитОперацияД84К82формирование резервного капитала за счет чистой прибыли.Д84К84отражено погашение убытков прошлых лет.Д84К75 (70)начислены дивиденды к выплате.
Непокрытый убыток за год может быть покрыт следующим образом: (нажмите для раскрытия)
- За счет дополнительных вкладов участников общества.
- За счет , сформированного на счете 83;
- За счет , сформированного на счете 82;
ДебетКредитОперацияД83 К84отражено покрытие убытков за счет средств добавочного капитала.Д82К84отражено покрытие убытков за счет средств резервного капитала.Д75К84отражено покрытие убытков за счет дополнительных
Счет 84 в руках бухгалтера
Поэтому для направления чистой прибыли организации на любые цели у бухгалтера должно быть письменное волеизъявление ее собственников.
Так что самостоятельно, даже на основании текста устава, бухгалтер не может распоряжаться прибылью.
Кроме того, у него просто не будет для этого первичного документа, так как бухгалтерская справка в данном случае таким документом являться не может — это превышение полномочий бухгалтера.Однако обратить внимание участников на необходимость произвести распределение прибыли согласно уставу организации бухгалтер не только может, но и должен.
При этом не следует путать использование прибыли и ее формирование. Например, ретрокорректировки в случае изменения учетной политики или исправления бухгалтерских ошибок тоже могут уменьшать размер чистой прибыли, но эти операции не являются использованием прибыли, они входят в процедуру уточнения ее действительного размера”.
Счет 84 в бухгалтерском учете: Нераспределённая прибыль (непокрытый убыток)
На общем собрании акционеров было принято решение о её распределении на выплату дивидендов (70%) и пополнение резервного фонда (10%).
Таблица проводок по 84 счету – выплата дивидендов: Дт Кт Сумма, руб. Описание проводки Документ-основание 99 84.01 175 300 Отражение чистой прибыли в учёте Отчёт о финансовых результатах 84.
01 82 17 530 Часть чистой прибыли отнесена на формирование резервного капитала Протокол общего собрания акционеров 84.01 75.02 122 710 Выплата дивидендов 84.01 84.
02 35 060 Отражение нераспределённой чистой прибыли На январь 2017 года у ООО «Фенх» имеется резервный капитал в размере 70 000 руб., а убыток по итогу 2016 года составил 130 000 руб.
На общем собрании участников общества было решено покрыть убыток частично средствами резервного капитала, частично – за счёт собственных средств соразмерно доли участников в уставном капитале: Оттис Е.А.
Отражение убытка в бухгалтерском учете — проводки
Согласно ст.
283 НК РФ организация имеет право перенести убытки, полученные в текущем налоговом периоде, на будущее, то есть уменьшить базу по НП на сумму этих убытков в последующих периодах полностью или по частям.
Подробнее о налоговом убытке читайте .
Поэтому даже если в текущем периоде финансовые результаты по БУ и НУ равны, то в последующих периодах при прочих равных данных бухгалтерская и налоговая прибыль будут различаться, таким образом, возникнет вычитаемая временная разница (п.
11 ПБУ 18/02). Отметим, что правило переноса убытка работает только для налогового периода (года), к убытку за отчетный период оно не применяется. Рассмотрим 3 случая возникновения убытков и связанных с ними проводок. Одинаковый убыток в БУ и НУ Согласно п.
20 ПБУ 18/02 после того, как бухгалтер определит финансовый результат по данным БУ, он должен подсчитать и отразить в учете условный доход или расход по НП.
Как отражается непокрытый убыток: учёт и проводки
В бухгалтерском учёте убытки по итогам года определяют по особому. Для этого есть специальное понятие – непокрытый убыток.
Рассказываем, что это и как его учитывают. Также см. «». Предназначен для обобщения информации о наличии и движении сумм непокрытого убытка счет бухгалтерского учета 84.
Также на нём отражают нераспределённую прибыль. Также см. «». Сумму чистого непокрытого убытка отчетного года списывают итоговыми оборотами декабря в дебет счета 84 в корреспонденции со счетом 99 «Прибыли и убытки». Списывают с бухгалтерского баланса непокрытый убыток прошлых лет по кредиту счета 84 в корреспонденции со счетами:
- 80 «Уставный капитал» – при доведении величины УК до размера чистых активов организации;
- 82 «Резервный капитал» – при направлении на погашение убытка средств резервного капитала;
- 75 «Расчеты с учредителями» – при погашении убытка простого товарищества за счет целевых взносов его участников и др.
Аналитический учет непокрытого убытка по счету 84 ” организуют так, чтобы обеспечить формирование информации по всем направлениям использования средств убытка.
По правилам бухгалтерского учета непокрытый убыток отражается по счету 84 в корреспонденции со следующими счетами: По дебету По кредиту 51 Расчетные счета 52 Валютные счета 55 Специальные счета в банках 70 Расчеты с персоналом по оплате труда 75 Расчеты с учредителями 79 Внутрихозяйственные расчеты 80 Уставный капитал 82 Резервный капитал 83 Добавочный капитал 84 Непокрытый убыток 99 Прибыли и убытки 73 Расчеты с персоналом по прочим операциям 75 Расчеты с учредителями 79 Внутрихозяйственные расчеты 80 Уставный капитал 82 Резервный капитал 83 Добавочный капитал 84 Непокрытый убыток 99 Прибыли и убытки При закрытии года финансовый итог списывают со счета 99 на счет 84.
А именно, чистый убыток – в дебет субсчета 84-2 «Непокрытый убыток». Любые другие проводки по счету 84 делайте только на основании:
- решения собственников;
- или устава компании.
Приведём примеры основных проводок с непокрытым убытком.
Списаны убытки прошлых лет за счет прибыли Дт 84-1 Кт 84-2 Списаны убытки прошлых лет за счет резервного фонда Дт 82 Кт 84-2 Убытки прошлых лет погашены за счет резервного фонда Дт 82 Кт 84-2 , пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Учет нераспределенной прибыли на счете 84 (проводки)
Данное последовательное закрытие счетов со списанием нераспределенной прибыли на счет 84 и выявлением итога называется реформацией баланса. Получаемая компанией прибыль может распределяться исключительно по распоряжению собственников компании.
Источник: http://konsalt74.ru/kak-spisat-ubytok-podlezhaschij-pokrytiju-provodki-esli-net-scheta-84-1-67731/
Нераспределенная прибыль — счет 84, бухгалтерские проводки
Для определения итогового результата по финансовым операциям предприятия, используется отдельный счет. Так, в зависимости от того какова будет окончательная сумма по дебету и кредиту счёта можно понять насколько был прибыльным год.
Обычно отчёт по счёту 84 проводится один раз в конце года, но можно применять формулы расчета для определения денежных колебаний за отдельный период.
Этот счёт не требуется закрывать для сдачи доходных деклараций в налоговую, однако по расчётам можно будет облегчить заполнение другой документации и счетов, которые ведутся параллельно со счётом нераспределённой прибыли.
Кредит 84 счета это прибыль или убыток: примеры для чайников, как может закрываться счёт
По итогам года организация определяет финансовый результат от своей деятельности.
Финансовый результат формируют доходы и расходы от основных видов деятельности, отражающиеся на счете 90 «Продажи», прочие доходы и расходы, отражающиеся на счете 91, а также налоги (налог на прибыль) и другие доходы и расходы, не включенные в счета 90 и 91. Например, напрямую на счет 99 списываются чрезвычайные расходы.
Соответствующие проводки имеют вид:
Д84 К99 – отражена величина убытка за год.
Счет 84 «Нераспределенная прибыль (непокрытый убыток) – это активно-пассивный счет, на котором отражается либо величина нераспределенной прибыли, либо непокрытого убытка.
Читайте более подробно про отражение прибылей и убытков организации статье: «Учет финансовых результатов. Счет 99 — прибыли и убытки«.Итогом собрания является его письменное решение, в котором оговариваются эти моменты.
На что может быть потрачена нераспределенная прибыль? Дебет счета 84
Прежде всего, надо сказать, что распределять прибыль можно только один раз и только на основании решения собрания. Если не будет решения, то и прибыль распределять нельзя.
При определении того, на что может быть «потрачена» чистая прибыль за год, необходимо также учитывать положения учетной политики организации.
Чистая прибыль может быть использована на:
- Создание резервного капитала (для акционерных обществ создание этого капитала является обязательным);
- Погашение убытков прошлых лет;
- Выплату дивидендов участникам общества в соответствие с размером их доли (вкладов);
- Другие цели (путевки работникам, материальная помощь, благотворительность и пр.).
Проводки по распределению чистой прибыли по итогам года (счет 84)
| Дебет | Кредит | Операция |
| Д84 | К82 | формирование резервного капитала за счет чистой прибыли. |
| Д84 | К84 | отражено погашение убытков прошлых лет. |
| Д84 | К75 (70) | начислены дивиденды к выплате. |
Проводки по покрытию убытков за год
| Дебет | Кредит | Операция |
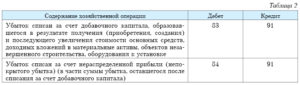
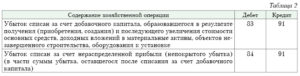
| Д83 | К84 | отражено покрытие убытков за счет средств добавочного капитала. |
| Д82 | К84 | отражено покрытие убытков за счет средств резервного капитала. |
| Д75 | К84 | отражено покрытие убытков за счет дополнительных вкладов учредителей. |
Счет 84 «Нераспределенная прибыль»
Сводный 84 счет бухгалтерского учета предназначается для обобщения данных по итоговым результатам деятельности хозяйствующего субъекта, то есть по информации об образовавшейся за год прибыли или убытке. Каким образом формируются заключительные операции? Как закрыть счет 84 на конец года в учете предприятия? Разберемся на типовых примерах.
Характеристика счета 84
Счет 84 «Нераспределенная прибыль» – это один из важнейших финансовых счетов бухучета любой организации. Именно на этот счет списываются заключительные проводки со сч.99.
84 счет бухгалтерского учета позволяет получить совокупные сведения о размере прибыли/убытка после налогообложения по всем видам деятельности компании, еще не распределенном на различные цели.
Ведение аналитического учета организуется в целях контроля за эффективностью работы отдельных коммерческих направлений. При этом можно разделить еще неиспользованную прибыль и уже израсходованную на развитие предприятия, а также увидеть, какая часть финансового результата образовалась по деятельности текущего года, а какая относится к прошлым периодам.
Счет 84 – активный или пассивный?
Счет 84 «Нераспределенная прибыль» представляет собой яркий пример активно-пассивных счетов, состоит в разделе VII Плана счетов по приказу Минфина № 94н от 31. 10.00 г.
Накопительная методика отражения данных на счете 84 (проводки приведены ниже), служит для формирования сведений за период функционирования предприятия – от даты регистрации до ликвидации бизнеса.
На вопрос, кредит 84 счета – это прибыль или убыток, вариант ответа будет, безусловно, первым — прибыль, так как пополнение или увеличение счета, то есть списание прибыли выполняется по кредиту сч. 84 в корреспонденции со счетами 99, 80, 75, 73, 79, 84, 83, 82.
Таким образом, кредитовое сальдо по счету 84 означает чистую прибыль предприятия, которую можно расходовать на различные цели – от выплаты доходов учредителям до вложения средств в развитие бизнеса. А дебетовое сальдо по счету 84 означает непокрытый убыток по деятельности.
84 счет в бухгалтерии – субсчета:
- 84.1 – для прибыли, которая подлежит распределению.
- 84.2 – для убытка, подлежащего покрытию.
- 84.3 – для прибыли в обращении.
- 84.4 – для прибыли уже использованной.
Счет 84 в бухгалтерском балансе
После того, как сделаны бухгалтерские проводки по счету 84 и остальным счетам, можно приступать к составлению баланса. Конечное сальдо по кредиту или дебету счета 84 отражается по стр. 1370 Бух.
А величина чистой прибыли (убытка) вносится в стр. 2400 Отчета о фин. Полученная разница будет равна сумме прибыли (убытка) за отчетный период.
Как закрыть 84 счет при УСН – проводки
Реформация баланса проводится всеми предприятиями, включая упрощенцев, по итогам отчетного года. При этом сначала внутренними проводками закрываются субсчета к сч. 90, а затем выполняется итоговое обнуление счетов – 90, 91 и 99. Перенос результатов делается следующим образом:
- Д 90, 91 К 99 или Д 99 К 90, 91 – закрыты счета доходов.
- Д 99 К 84 или Д 84 К 99 – списана ЧП или убыток.
Закрытие счета 84 в конце года – проводки
Ежемесячные проводки по сч. 84 выполняются для списания результатов деятельности предприятия. Бухгалтер закрывает прибыль/убытки так:
- Д 90.9 К 99 или Д 99 К 90.9 – отражена прибыль (или убыток) по основной деятельности.
- Д 99 К 84 – списана ЧП (чистая прибыль). Соответственно, кредит 84 счета показывает прибыль, а дебет (проводка Д 84 К 99) – убыток.
По итогам года выполняется реформация баланса, означающая последовательное обнуление соответствующих счетов. А как формируется 84 счет при распоряжении средств? Проводки делаются в зависимости от целей списания:
- Д 84 К 75 – направлены деньги на начисление годовых дивидендов.
- Д 84 К 80 – на увеличение уставного капитала.
- Д 84 К 82 – на формирование резервного капитала.
- Д 84.3 К 84.2 – покрыта часть накопленного убытка.
Источник: http://buhvopros.com/schet-84/
Что такое счет 84 в бухгалтерском учете — дебет и кредит
Состояние 84 счета позволяет понять, насколько прибыльным или убыточным стал год для конкретной компании. Подробное описание того, как создаются проводки и формируются заключительные операции по данному счету, позволит даже «чайникам» уяснить специфику работы с ним.
Что это такое
«Нераспределённая прибыль» — счет 84, именуемый в некоторых случаях непокрытым убытком, согласно общепринятой номенклатуре, в Плане счетов он относится к разделу VII «Капитал». Из этого можно понять, что на нем отражается внушительная доля финансов организации.
Расчет результатов хоздеятельности
Современное обращение со счетом 84 бух учета отображает проводки так называемой реформации баланса. В советской бухгалтерии баланс отражал полный объем денежного прироста за отчетный период, рассмотрев который руководитель утверждал и распределял её. Другими словами, реформация баланса происходила в момент принятия решения о распределении дохода.
Теперь эта процедура проводится иначе: та прибыль, которая тратится в процессе хозяйственной деятельности, подлежит списанию в момент использования, а реформируется только прибыток, которым владельцы могут распоряжаться.
Обратите внимание! Для индивидуальных предпринимателей (ИП) не обязательно оформлять и вести счет 84, они делают это по желанию.
Для чего используется
План счетов предписывает показывать на 84 счете наличие и движение сумм нераспределенных финансов (непокрытого убытка). Он необходим для закрытия года, поэтому информация по операциям отражается на нем накопительно, позволяя сформировать сведения за период хозяйственной деятельности компании.
Доходы организации на конец года могут превышать затраты и наоборот. Однако данный счет не показывает ущерб, понесенный в результате хищений с предприятия — он подлежит списанию по итогам проведения инвентаризации, выявившей недостачу.
Исходя из того, насколько успешным был отчетный период, на счет 84 списываются итоговые проводки с 99-го счета. Денежные средства отсюда могут выплачиваться в качестве доходов учредителям.
Это относится как к сотрудникам компании, так и к сторонним лицам.
Характеристика счета
Счет 84 нельзя назвать активным или пассивным — он предназначен для ведения расчетов. Являясь активно-пассивным, он используется для учета операций за полный период существования организации — от даты ее образования и вплоть до официальной ликвидации бизнеса.
Виды и назначение 84 счета бухгалтерского учета
«Нераспределенная прибыль», как один из важнейших счетов бухучета, позволяет получить обобщенную информацию об объемах дохода/потерь после уплаты налогов по всем видам деятельности предприятия, но пока не получивших целевого назначения.
Такая организация аналитического учета дает возможность контролировать эффективность каждого из коммерческих направлений деятельности.
Кроме того, 84 счет показывает распределение неиспользованных и израсходованных на расширение бизнеса средств, по нему видно, какая доля финансового результата возникла по итогу предыдущего года, а какая в более ранние периоды.
Тем, кто сомневается, кредит 84 счета — это прибыль или убыток, можно уверенно ответить, что речь о первой из названных учетных категорий.
Это означает, пополнение счета происходит в результате списания доходов в корреспонденции с 73, 75, 79, 80, 82, 83, 84, 99 счетами, а дебет 84 счета показывает информацию об уменьшении объема финансов или списания потерь в корреспонденции с 70, 75, 80, 82, 83, 99, а также 51, 52, 55.
Все сводится к тому, что кредитовое сальдо показывает чистую прибыль бизнеса. Расходоваться она может на различные цели, включая уплату доходов владельцам или вложение финансов в развитие дела. Дебетовое сальдо здесь является непокрытым убытком деятельности.
Как закрывается
Осуществление реформации баланса по итогам года обязательно для организаций, отчитывающихся по различным формам налогообложения, в том числе и использующих упрощенку (УСН). В соответствии с правилами бухучета, внутренними проводками предварительно закрываются субсчета к счету 90, после чего обнуляются 90, 91 и 99 счета.
Результаты операций переносятся в таком порядке на счет 84 в бухгалтерском учете:
- Д90, 91 К99 или Д99 К90, 91 — закрытие доходов;
- Д99 К84 или Д84 К99 — списание сумм чистой денежной выгоды или финансовых потерь.
Закрывать прибыль/убытки необходимо следующим образом:
- Д90.9 К99 или Д99 К90.9 — отражение доходов/потерь по основной деятельности;
- Д99 К84 — списание сумм чистой денежной выгоды.
Отсюда видно, что кредит 84 счета сообщает о доходах, а дебет (проводка Д 84 К 99) информирует об ущербе.
Дебет и кредит
С целью распоряжения средствами здесь могут выполняться такие проводки:
- Д84 К75 — перевод сумм на выплату дивидендов за год.
- Д84 К80 — присоединение денег к уставному капиталу.
- Д84 К82 — включение в резервный капитал.
- Д84.3 К84.2 — частичное или полное покрытие накопленных убытков.
Соответствующие счета обнуляются по итогам года, что становится частью процедуры реформации баланса.
Существующие субсчета
У счета 84 имеются, согласно номенклатуре, собственные субсчета:
- 84.01 — прибыль, подпадающая под распределение;
- 84.02 — потери, которые следует покрыть;
- 84.03 — доход, находящийся в обращении, но не распределенная;
- 84.04 — средства, которые были потрачены, но не распределены.
Проводки по пассивному субсчету с индексом 01 или «Прибыль, подлежащая распределению» выполняются по итогам периода в ходе реформации баланса. Чистая денежная выгода зачисляется на него со счета 99. Объем дохода учитывается здесь тогда, когда прибыль за прошедший период превысила показанные расходы. По субсчету 84.
01 видны средства компании после уплаты налоговых вычетов (за исключением налога на прибыль), назначение которых пока не определено.
Управляющий орган компании может принять решение о списании средства на выплату дивидендов учредителям, для закрытия ранее накопленных убытков, а также для присоединения к резервному финансовому фонду.
Активный субсчет 84.02 используется для отслеживания объемов расходов, которые требуется покрывать. Проводки здесь также осуществляются по итогам года при балансовой реформации.
Субсчет показывает размер потерь, перенесенных со счета 99, когда понесенные компанией расходы за прошедший год превысили поступившие доходы. Правление компании может принять решение о покрытии убытков, отраженных на данном субсчете, путем выделения соответствующих сумм с фонда резервов.
Также для этих целей допускается зачислить необходимую сумму из дохода, который накопился у предприятия, но еще не был распределен.
Распределение дивидендов Субсчет 84.03 «Нераспределенная прибыль в обращении» является пассивным и так же находится в подчинении 84 счета. На нем учитываются объемы заработанных средств, которая не была распределена между совладельцами компании.
С данного субсчета средства списываются на создание или приобретение нового имущества в сумме, соответствующей его стоимости. Также здесь показаны суммы, которые корректируют объем поступлений, еще не получивших целевого назначения. Уточнения осуществляются в размере отложенных налоговых активов или обязательств.
Аналитический учет субсчета производится в разрезе направлений, на которые распределяется доход.
Еще один пассивный субсчет 84.04 создан для отражения операций, показывающих расходование средств. На нем видны объемы затрат на приобретение основных средств, нематериальных активов и любого другого имущества, средства на которые получены из нераспределенной прибыли.
Благодаря проведению амортизации товарная форма имущества может снова приобрести денежное выражение в виде записей на счете 84.04.
Денежные суммы распределяется с данного субсчета в результате собрания владельцев, где было принято соответствующее решение, зафиксированное протоколом.
Корреспонденция с другими счетами
Когда имеет место рост дохода или покрытие затрат, счет 84 по кредиту корреспондирует с другими счетами, на которых отражаются финансовые результаты, капитал и расчеты. Взаимодействие с денежными счетами осуществляется по дебету в одновременно с распределением поступлений.
Подробно корреспонденция и основные операции по «Нераспределённой прибыли (непокрытому убытку)» выглядят следующим образом:
| Дт | Кт | Осуществляемая проводка |
| 99 | 84.01 | Перенос объема чистой денежной выгоды по итогу заключительного оборота отчётного периода (декабрь) |
| 84.01 | 75.02/70 | Уплата дивидендов (в соответствии с датой протокола) |
| 84.01 | 82/80 | Перенос чистой прибыли к резервному/уставному капиталу |
| 80 | 84 | Снижение уставного капитала до размера чистых активов (в соответствии с датой государственной регистрации) |
| 84.02 | 99 | Перенос объема потерь по итогу заключительного оборота отчетного периода (декабрь) |
| 99 | 84.03 | Отображение полной суммы нераспределённых заработанных средств между совладельцами компании |
| 82/75/80 | 84.02 | Отображение возмещения потерь из средств резервного капитала (в соответствии с датой протокола)/из собственных средств совладельцев/ из уставного капитала (после регистрации соответствующих изменений) |
| 84.03 | 84.02 | Возмещение затрат из накоплений до сих пор не распределенной прибыли |
| 84.03 | 84.04 | Отображение факта расходования нераспределённых сумм на приобретение организационной собственности |
Выделение средств на создание имущества
Бухгалтерские проводки
Рассматриваемый счет бухгалтерского учета эксплуатируется для того, чтобы показывать и анализировать сводную информацию о нераспределенной прибыли (непокрытом убытке).
Размер последнего показателя становится известен после закрытия финансового года.
Типовые проводки и наглядные примеры призваны помочь разобраться в тонкостях использования счета 84 и нюансах отражения операций с поступлениями, которые не были распределены.
Уплата дивидендов и пополнение резерва
По итогу 2018 года АО «Ромашка» получило чистый денежный прибыток в объеме 1 853 000 руб. В результате проведения собрания учредителей было решено распределить её на выплату дивидендов (60%) и увеличение резервного фонда (20%).
Значит, проводки будут выглядеть так:
| Дт | Кт | Сумма, руб. | Осуществляемая проводка | Документ-основание |
| 99 | 84.01 | 1 853 000 | Перемещение чистого дохода | Итоговый финансовый отчет |
| 84.01 | 82 | 370 600 | Доля чистой прибыли, перенесенная на фонд резерва | Протокол общего собрания учредителей |
| 84.01 | 75.02 | 1 111 800 | Общий размер дивидендов | |
| 84.01 | 84.02 | 370 600 | Объем нераспределённых средств |
Возмещение убытков
На январь 2019 года резервный капитал ООО «Феникс» составил 150 000 рублей, а потери по итогам 2018 года достигли 210 000 руб. Учредители общества провели собрание, где приняли решение перекрыть расходы частично суммой, взятой из резервного капитала, частично — внеся собственные средства. Суммы личных доплат совладельцев должны быть пропорциональны их долям в уставном капитале:
- Нигматуллина Н.А. — 65%, субсчёт 75.01;
- Ким И.И. — 35%, субсчёт 75.02.
Проводки, показывающие покрытие убытка в описанной ситуации, будут следующими:
| Дт | Кт | Сумма, руб. | Осуществляемая проводка | Документ-основание |
| 84.02 | 99 | 210 000 | Размер непокрытого ущерба | Итоговый финансовый отчет |
| 82 | 84.02 | 85 000 | Частичное погашение убытка средствами резервного капитала | Протокол общего собрания учредителей |
| 75.01 | 84 | 81 250 | Отображение задолженности Нигматуллиной Н.А. | Бухгалтерская справка |
| 75.01 | 84 | 43 750 | Отображение задолженности Ким И.И. | |
| 51 | 75 | 125 000 | Отображение возмещения потерь взносами соучредителей | Платёжное поручение |
Собрание учредителей за принятием решений
Разобравшись со спецификой работы со счетом 84, можно правильно закрыть финансовый год, отразив соответствующие операции в документах. Также показанные в нем операции помогут понять, насколько убыточным или доходным стал минувший год для организации и ее владельцев.
Источник: https://ontask.ru/development-finances/chto-takoe-schet-84-v-buxgalterskom-uchete-debet-i-kredit.html
Нужно ли закрывать 84 счет в конце года
Сводный 84 счет бухгалтерского учета предназначается для обобщения данных по итоговым результатам деятельности хозяйствующего субъекта, то есть по информации об образовавшейся за год прибыли или убытке. Каким образом формируются заключительные операции? Как закрыть счет 84 на конец года в учете предприятия? Разберемся на типовых примерах.