
Расчет командировки в выходной день примеры расчета
Оплата командировки в выходные и праздничные дни
Специалист, командированный по распоряжению начальства, в другую местность, вправе получить командировочные выплаты. Что входит в подобное вознаграждение? Стат. 167 ТК гарантирует сохранение сотруднику средней зарплаты и должности, а также возмещение всех, связанных с поездкой, издержек. В соответствии со стат. 168 ТК к расходам командированного лица относятся:
- Затраты физлица на проезд «туда-обратно».
- Расходы на проживание в пункте назначения.
- Определенные внутренними локально-нормативными актами компании суточные.
- Прочие дополнительные затраты.
Для компенсации фактических издержек сотрудник составляет авансовый отчет. К бланку прилагаются подтверждающие траты документы на проезд и жилье – чеки, квитанции, билеты, талоны, счета и пр.
Следовательно, оплата командировочных в выходные дни выполняется в общем порядке, если речь идет о проезде и проживании. Иное дело – суточные в выходные дни в командировке.
Должна ли организация заплатить работнику суточные в повышенном размере или нет? Об этом – далее.
Какие отличия между командировкой и служебной поездкой?
Оплата суточных в выходные дни в командировке
В соответствии с п. 11 Постановления Правительства России № 749 от 13.10.08 г. суточные по командировке работодатель обязан рассчитать и выдать сотруднику за все дни пребывания в поездке. В этот период включаются:
- Официальные государственные праздники.
- Выходные дни – суббота и воскресенье.
- Дни нахождения командированного лица в пути.
- Дни вынужденных остановок в пути.
А значит, по суточным оплата выходных в командировке осуществляется в общем порядке. К примеру, работник направлен в поездку по делам организации 15-го июня. Возвращается по факту человек 24-го июня.
Бухгалтер рассчитает ему суточные за 10 дней, с учетом выходных.
Точные размеры суточных утверждаются руководителем компании в специальном приказе или коллективном (индивидуальном) трудовом договоре с персоналом.
Помимо выдачи командированному лицу суточных работодатель по нормам стат. 167 ТК обязан сохранить за работником средний заработок.
Как изменилась оплата командировки в выходной день в 2018 году? По сравнению с прошлыми периодами требования остались прежними.Если специалист направлен в поездку по делам фирмы, он продолжает трудиться, но только не по месту нахождения предприятия, в пункте назначения.
Поэтому ему полагается не только возмещение фактических издержек за период нахождения в поездке, но и начисление заработка по средним расчетам. Как оплачивается командировка в выходной день? Нужно ли начислять работнику зарплату за субботу, воскресенье или официальные праздники, если такие дни пришлись на пребывание в поездке?
Ответ может быть различным. Оплачиваются ли выходные дни в командировке или нет зависит от того, чем занимался работник. Если человек отдыхал, никаких дополнительных выплат ему не полагается.
Ведь отдых – это отдых и не важно, где именно отдыхать: в городе постоянного проживания или временного.
Если же специалист трудился в командировке без выходных, такая занятость требует повышенного вознаграждения.
Согласно нормам стат. 153 оплата труда персонала за выходные даты и праздничные должна осуществляться минимум в двойном размере. Точную величину работодатель устанавливает самостоятельно. Или же сотруднику (по его желанию) может предоставляться дополнительный нерабочий день, то есть отгул. При этом заработок за выходной будет начислен в обычном размере, а дата отдыха оплате не подлежит.
Выезд в командировку в выходной день – оплата
Довольно часто приходится отправляться в путь в субботу или воскресенье. Точные даты начала и завершения поездки требуется отразить в кадровой документации. А если на месте нужно быть уже в понедельник, может произойти направление в командировку в выходной день. Как оплачивается такой выезд предприятием?
Чтобы начисление командировочных было правомерно для работодателя, следует, в первую очередь, согласовать даты отъезда и возвращения. Договоренность должна быть подтверждена письменным распоряжением руководства.
Кроме того, отдельно нужно указать, что начало поездки приходится на выходной день. Дополнительно командированное лицо составляет согласие на такую занятость, ведь по ТК выходные – законные дни отдыха для персонала.
Также в распоряжении директора указывается, по какому графику работник будет трудиться в выходной. От этого пункта зависит порядок расчетов по зарплате. Занятость в выходные дни подлежит оплате в повышенном размере – минимум двойном.
К примеру, если указать, что вознаграждение начисляется за весь день, бухгалтер должен выдать сотруднику повышенную зарплату за 8 часов, а то и больше при наличии переработки.
Если же отразить, что трудовые обязанности начнут исполняться с определенного времени, связанного с часами отправления, оплате подлежат только эти часы.
Точный порядок расчетов утверждается работодателем с учетом времени отправления в командировку.
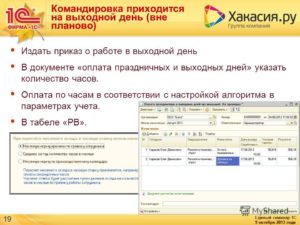
Занятость в выходные, как и в обычные рабочие дни, кадровик должен зафиксировать в табеле учета времени. При отдыхе в субботу-воскресенье проставляется код «В», при исполнении обязанностей указывается число часов работы. В дальнейшем на основании этих данных будет рассчитано вознаграждение командированному лицу.
Возвращение из командировки в выходной день – оплата
В том случае, когда сотрудник возвращается из командировки в выходной день, расчет выплат выполняется в том же порядке, что и при отправлении в поездку в субботу или воскресенье. Аналогичным образом следует отразить в табеле часы занятости.
Если предварительно был утвержден приказ об оплате определенного числа часов за такой день, начисление вознаграждения производится только за это количество рабочего времени. Если такого распоряжения сделано не было, оплачивать придется полный день.
Возвращение из командировки в выходной день – не редкость для многих предприятий. Это не запрещено законом, но необходимо соблюсти кадровый регламент оформления такой занятости, и правильно начислить работнику зарплату.
Относительно суточных ситуация иная. По подобным выплатам никакие повышенные размеры за субботу или воскресенье не выдаются. Суточные за все дни пребывания в командировке начисляются и выплачиваются, исходя из единой ставки.Величину суточных выплат утверждает руководство организации.
Как оплачиваются командировочные в выходные дни – пример расчетов
Если у работника совпало время поездки с выходными днями, администрация компании обязана компенсировать человеку такую занятость. Разумеется, если сотрудник не отдыхал, а трудился в такие даты.
Как оплачиваются выходные в командировке? Минимум – в двойном размере от обычного заработка. По стат. 157 ТК командированному лицу за дни поездки начисляется не полная зарплата, а ее средняя величина.
К примеру, менеджер предприятия отправлен в командировку 17-го июня. Для того, чтобы добраться до пункта назначения, компания приобрела билеты. Время отправления – 16.00. Оплачиваются ли выходные в командировке и как? В этой ситуации работнику будет начислен двойной размер зарплаты, но не за весь день, а только за 2 часа. Точные часы выезда следует подтвердить билетами.
Для начисления суммы вознаграждения бухгалтер определит средний заработок. Расчетным периодом при этом является год. В доходы включаются все выплаты, кроме исключаемых. Среднедневная зарплата вычисляется из общего количества рабочих дней за год.
Для определения доплаты за занятость в выходные потребуется рассчитать также и среднечасовую зарплату. Для этого доход за месяц делится на число рабочих часов в этом же месяце. А затем результат умножается на 2 и на число часов занятости в выходные.
ф
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: https://raszp.ru/spravochn/oplata-komandirovki-v-vykhodnoy-den-2018.html
Пример расчета суточных в командировке в выходной день
Сотрудникам организаций, часто бывающим в длительных служебных поездках, важно знать, какую оплату они получат в командировке в выходные дни. Из нашей статьи вы узнаете, какими документами регулируется порядок начисления таких выплат, а также с помощью каких формул и программ это можно сделать самостоятельно.
Правовая основа служебных командировок
Прежде чем перейти к объяснению, как исчисляется оплата командировок в выходные дни, необходимо выяснить какими документами регулируется эта сфера в целом. Главный законодательный акт, освещающий тему командировок — это Трудовой кодекс Российской Федерации. Командировкам посвящены статьи 166-168.
Другой важный документ — это Постановление Правительства РФ от 13.10.2008 № 749 «Об особенностях направления работников в служебные командировки».
В нём раскрыто понятие командировки, сроки и оплата труда в период служебного отсутствия, особенности направления в поездки за границу и другие важные аспекты.Всем работникам, часто сталкивающимся с командировками, необходимо ознакомиться с данным нормативным актом.
Сотрудникам организаций, часто бывающим в длительных служебных поездках, важно знать, какую оплату они получат в командировке в выходные дни.
Чем «командировочные» отличаются от «суточных»
Во время служебной поездки человеку придётся столкнуться с двумя понятиями, которые очень часто путают между собой — «командировочные» и «суточные».
Командировочными называются выплаты компенсационного характера работнику за проезд к месту командировки, оплату жилья, транспорта и аналогичные расходы.
Их выплата чаще всего происходит по факту понесённых затрат, но возможна и заранее, то есть авансом.
Помимо этого, за всё время нахождения в другом городе или другой стране работнику полагаются суточные. В пределах страны это 700 рублей, за пределами — 2500 рублей.
Выходной день в пути также входит в расчёт суточных. За эти деньги работник никак не должен отчитываться, они предусмотрены на питание, оплату проезда и любые другие сопутствующие расходы.
Их размер точно установлен постановлением правительства от 2 октября 2002 года № 729.
Однодневные командировки по России не оплачиваются отдельно, суточные в таком случае не предусмотрены. Другой важный нюанс, касающийся зарубежных командировок: в день выезда в другую страну работник получает «зарубежные» суточные (2500 рублей), в день возвращения — «отечественные» (700 рублей).
Вычисление среднего заработка и оплаты труда в период командировки
Чтобы понять, как оплачивается вся командировка, в том числе выходные дни, нужно знать понятие среднего заработка и особенности начисления командировочных. Итак, первое, что нужно сделать, это определить расчётный период. Как правило, это 12 месяцев или всё время работы сотрудника в организации (если оно меньше года).
Затем нужно вычислить точное число рабочих дней сотрудника в расчетном периоде. Оно не совпадает с числом календарным дней, так как не включает:
- период нахождения на больничном;
- отпуск, в том числе без сохранения оплаты труда;
- другие командировки;
- отгул;
- время простоя.
Далее нужно вычислить общий заработок за расчётный период, то есть за год. Эта сумма включает все выплаты, в том числе компенсационного характера за условия труда, за исключением:
- оплаты больничного листа;
- отпускных;
- командировочных;
- материальной помощи;
- компенсации проезда, мобильной связи и схожих выплат.
Для расчёта среднего дневного заработка общий доход за год по месту работы делится на количество отработанных дней. Получившееся число и есть заработок за один день. Далее мы разберём несколько наглядных примеров вычисления таких выплат.
Чтобы понять, как оплачивается вся командировка, в том числе выходные дни, нужно знать понятие среднего заработка
Как рассчитать оплату труда в период командировки — конкретный пример
Разберём поэтапно, как оплатить пятидневную командировку, начиная с самых первых шагов. Рассмотрим примеры расчёта:
- Вычисление количества рабочих дней. Расчётный период составляет 12 месяцев, из которых, допустим, 247 дней были рабочими (исключили календарные выходные, государственные праздники). Сотрудник в течение периода 5 дней находился на больничном, 28 дней был в ежегодном оплачиваемом отпуске.
Тогда количество его рабочих дней будет равно: 247 — 5 — 28 = 214. - Начисления сотруднику за все месяцы, кроме отпускного и последующего за ним, равны 20 000 рублей. В отпускной месяц (не отпускные, а отработанные дни) — 3 000 рублей, в следующий месяц — 18 000 рублей.
Считаем: (20 000 х 10 месяцев) + 3 000 + 18 000 = 221 000 рублей. - Вычисление суточного заработка. Для этого сумму из пункта 2 делим на число и пункта 1: 221 000 : 214 = 1032, 71.
- Расчёт командировочных. Известно, что командировка продлится 5 дней. Суточный заработок умножается на это число: 1032,71 х 5 = 5 163, 55 рублей. Выплата в таком размере положена работнику, направлявшемуся в служебную поездку.
Компенсация за проезд к месту командировки
Если сотрудника не доставляют к месту командировки служебным транспортом, оплата проезда должна быть компенсирована. Это происходит по факту понесённых расходов — то есть работник предъявляет билеты на любой вид транспорта и получает компенсацию их стоимости. День выезда в командировку в выходной также входит в оплату суточных, как и время проведённое в пути.
Нюансы начисления оплаты труда в командировке в выходные дни
Теперь разберём подробнее, как происходит начисление командировочных в более сложных ситуациях, например, оплата командировочных в выходные дни. Первое правило, которое следует знать в данном случае — если трудовая деятельность в выходной день не осуществляется, командировочных сотруднику не положено — только суточные.
Как понять, работал ли сотрудник в выходной день, находясь в командировке? Факт выполнения служебных обязанностей в выходной день должен быть зафиксирован в табеле учёта рабочего времени. Это главное доказательство того, что в этот день работник трудился и ему положена оплата.
Предположим, занятость сотрудника зафиксирована документально. Оплата работы в выходной день в командировке в соответствии с российским трудовым законодательством происходит на тех же принципах, что оплата труда на рабочем месте в выходной день — либо в двойном размере, либо в обычном размере, но с предоставлением отгула.
Вернёмся к приведённым выше вычислениям, чтобы понять, как изменится оплата труда, если командировка выпадает на выходной день. Предположим, что сотрудник направляется в пятидневную командировку, в которой все пять дней ему придётся исполнять служебные обязанности. Но 3 дня являются рабочими официально, а 2 — выходные.
Расчёты будут выглядеть так: (1032,71 х 3 рабочих дня) + (1032,71 х 2 выходных рабочих дня х 2 коэффициент за работу в выходной день) = 3098,13 + 4130,84 = 7228,97. Теперь вы знаете, как рассчитать командировку в выходной день — среднесуточная оплата труда умножается на два.
В настоящее время нет никакой необходимости высчитывать суммы всех выплат вручную.
Автоматизированный расчёт командировочных
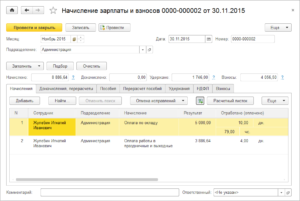
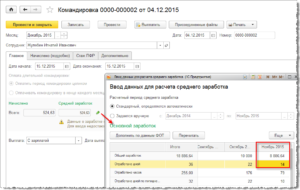
В настоящее время нет никакой необходимости высчитывать суммы всех выплат вручную. Специалисты используют программу «1С ЗУП» («зарплата и управление»). Для вычисления понадобятся разделы «Индивидуальные графики» и «Оплата праздничных и выходных дней в организации».
Главное удобство данной программы состоит в том, что в ней информацию о количестве рабочих дней сотрудника в расчётном периоде и его общий заработок, а значит и среднесуточную оплату, считать не нужно — они известны автоматически. Всё вычисление командировочных выплат происходит буквально за несколько манипуляций внутри программы.
Заключение
Оформление командировочных и суточных выплат — довольно простая процедура, не требующая много времени. Работник может примерно рассчитать размер оплаты, которую получит за исполнение служебных обязанностей в командировке: она равна его среднего заработку за рабочий день, умноженному на количество дней командировки.
Если командировка и исполнение рабочих обязанностей выпадают на выходные дни, оплата удваивается. Главное, зафиксировать этот факт документально. Бухгалтеры обычно начисляют данные выплаты через программу «1 С: зарплаты и управление», что ещё больше упрощает процедуру.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: https://biztolk.ru/finansy/buhgalteriya/primer-rascheta-sutochnyh-v-komandirovke-v-vyhodnoj-den.html
Как рассчитываются командировочные в выходные дни
Любая служебная поездка связана с выполнением определённой трудовой деятельности сотрудником, соответственно она подлежит непременной оплате. Иногда такая поездка выпадает на нерабочие дни, в связи с чем при расчёте существуют некоторые особенности.
Согласно общему положению, утвержденному Законодательством РФ обязательной оплате командировочных затрат, подлежит:
- Возмещение суммы проезда к месту назначения и обратно;
- Оплата жилья;
- Оплата питания;
- В некоторых случаях выделяются финансовые средства на дополнительные расходы;
- Трудовая деятельность в нерабочие дни оплачивается по двойному тарифу.
Как рассчитывается оплата командировки?
Поездка может совпасть с выходным по нескольким причинам:
- Продолжительная командировка
- Если в фирме, где трудоустроен сотрудник рабочая неделя длится 5 дней, а поездка рассчитана на 6-7, тогда ему потребуется выполнять свои обязанности в дни, которые являются для него выходными;
- Другой вариант, когда поездка, рассчитанная на 10 и более дней. В выходные дни в этом случае, обычно сотрудник не работает, соответственно они не оплачиваются;
- Иногда служебная поездка наоборот непродолжительная, поэтому возникает потребность решать рабочие вопросы в выходные, либо праздничные дни, но в соответствии с распорядком графика – для сотрудника эти дни рабочие;
- Профессиональная деятельность в командировке, осуществляется согласно внутренним правилам учреждения, в котором она исполняется, они могут отличаться от привычного распорядка сотрудника. Соответственно возможен выход на работу в выходные дни. Оплата будет производиться согласно распорядку работы откомандировавшей компании.
- Дорога совпадает с выходным днём. Довольно часто для того, чтобы приступить к выполнению профессиональных обязанностей по установленному графику, сотруднику требуется выехать в выходной день. Возвращение также может совпасть с нерабочим днём. Временем начала командировки принято считать время, указанное в проездных документах.
Оплата командировки в выходной день
Сотрудника привлекать к работе в нерабочий день можно исключительно с его согласия, оформленного письменно. То же правило действует в случае его нахождения в служебной поездке. Основанием для выплаты за работу в нерабочий день являются:
- Письменное согласие сотрудника на осуществление трудовой деятельности;
- Приказ нанимателя о привлечение к работе в нерабочий день;
- Служебное задание, с пометкой о выполнении в выходной день;
- Справка/письмо в свободной форме от работодателя, что прикомандированный сотрудник выходил на работу в выходной день.
Оплата времени, проведённого в дороге
Нахождение в дороге оплачивается так же, как и при осуществлении трудовой деятельности – по двойному тарифу, либо стандартному, но с дополнительным выходным днём.
Как оплатить выходной день во время командировки, смотрите в этом видео:
Трудовой кодекс гласит, что за осуществление трудовой деятельности в нерабочие дни оплата должна непременно производиться, так указано в статье N153. При этом существует право выбора:
- Оплата выходного дня в двойном размере среднесуточной выработки;
- Оплата трудового дня по стандарту компании, плюс неоплачиваемый выходной день.
Нюансы проведения начислений
Существует несколько вариантов развития, при которых размер выплаты за один и тот же нерабочий день происходит по-разному. Что касается суточных (затраты на содержание), они выделяются в независимости трудился служащий или нет, за все дни нахождения в служебной поездке.
- Работник не исполнял служебные обязанности в выходные дни. Если во время поездки выпадают выходные, когда сотрудник не исполнял трудовые обязанности, начисления за них не производятся;
- Сотрудник осуществлял трудовую деятельность. При исполнении служебных обязанностей в выходные дни сотруднику начисляется заработная плата в двойном объеме, либо эти дни рассчитываются по тарифной ставке с предоставлением дополнительного выходного дня;
- Сотрудник в выходной день находился в дороге. При отъезде из места постоянного трудоустройства в нерабочий день, этот день рассчитывается, как отработанный выходной день и оплачивается по двойному тарифу.
Расчёт вознаграждения на основании рабочего графика
Расчёт с сотрудником происходит следующим образом, часть суммы (аванс) он получает перед отъездом в командировку, остаток по возвращению. Любые расходы должны быть подтверждены документально, только в этом случае возможно возмещение затрат.
Если выданной предварительно суммы не хватило, либо денежные средства наоборот остались, в этом случае сумма должна быть компенсирована одной из сторон. Двойная ставка определяется в зависимости от системы оплаты, утвержденной в компании:
- Сдельная – не меньше, чем по двойной сдельной оплате;
- Оклад – не менее, чем дневная или почасовая ставка помимо принятого оклада;
- Для сотрудников, которые зарплату получают по ставке – не меньше, чем удвоенная дневная или почасовая тарифная ставка.
Начисляется повышенная оплата исключительно за те выходные дни и часы в которые сотрудник работал.
Что входит в командировочные расходы?
Пример. Сотрудник Петров М.И отправился в служебную поездку с 24-26 марта 2016 года. Исходные данные:
- Петров М.И работает на стандартных условиях: пять дней в неделю по 8 часов;
- Его оклад равен 28 тысячам рублей;
- Дневной заработок – 1300 рублей;
- 24, 25 марта он отработал полный рабочий день;
- 26 марта занимался работой только 5 часов.
Так как 26 марта была суббота, соответственно за эти часы полагается повышенная ставка. Для того, чтобы её рассчитать требуется установить, почасовую заработную плату Петрова М.И.:
1 час = 28 тысяч: 22 рабочих дня: 8 (часов в день) = 160 рублей.
За будние дни служебной поездки Петров М.И получит свой обычный дневной оклад, поэтому сумма составит:
Командировочные = 1300 =1300+(160*5*2) = 4200 рублей.
Итого за три командировочных дня сотруднику обязаны выплатить сумму, не менее 4200 рублей. Необходимо учитывать, что в неё не включены прочие расходы, которые также должны быть возмещены: оплата дороги туда и обратно, проживание, суточные и дополнительные траты.
Ключевые моменты учёта суточных
За каждый день проведённый в служебной поездке сотруднику начисляются суточные, в том числе и за дни, выпавшие на дорогу, либо на выходные. Определяется количество дней, за которые необходимо выплатить работнику суточные на основании документов:
- Служебной записки;
- Проездных документов в обе стороны.
Первичным документом является служебная записка, которая составляется работником. Если был использован служебный либо личный транспорт как способ передвижения туда и обратно до пункта назначения, необходимо к служебной записке приложить: маршрутный и путевой лист, кассовые чеки и квитанции с автозаправочных станций.
При потере либо отсутствии подтверждающих проезд документов, в служебной записке должны стоять отметки принимающей стороны о прибытии и убытии. Ранее сотруднику, отправляющемуся в служебную поездку в обязательном порядке, оформлялось командировочное удостоверение, сейчас многие компании заменяют его на служебную записку.
Сумма суточных определяется нормативным актом каждой организации, однако существует лимит, установленный НК РФ:
- Для служебных поездок по России – 700 рублей;
- Для служебных поездок за границу – 2500 рублей.
В некоторых случаях командировка длится один день. Такая поездка не предусматривает выплату суточных, если она проходит в России. Для однодневной заграничной поездки суточные должны выплачиваться в размере 50% от установленного норматива.
Что такое командировочные расходы, расскажет это видео:
О нюансах оплаты и возможных трудностях
Пребывание сотрудника в командировке предусматривает выплату ему средней заработной платы, которая может быть значительно ниже его тарифной ставки. В таком случае права сотрудника ущемляются, так как выплаты будут ниже установленной заработной платы.
При соблюдении правил и правильном оформлении документов, оплата командировочных в выходные дни абсолютно реальна. Для этого требуется тщательно сохранять все документы об оплате: чеки, платежные поручения, квитанции и прочее. Тогда служебная поездка никогда не станет убыточной.
Не нашли ответа на свой вопрос? Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
+7 (499) 450-27-46 (Москва)
+7 (812) 317-55-21 (Санкт-Петербург)
Это быстро и бесплатно!
Источник: https://PravoZa.ru/trudovoe-pravo/usloviya-truda-i-zarplata/komandirovochny-e-v-vy-hodny-e-dni.html
Оплата командировки и выходной день
- Новости
- Расчеты с работниками
Оплата командировки и выходной день
6 ноября 2019 Алексей Крайнев Юрист по налоговым, трудовым и гражданским правоотношениям
Нередко день отъезда или приезда работника в командировку выпадает на выходной или праздник. Также работник может «захватить» выходные дни непосредственно в месте командировки. У бухгалтера в такой ситуации возникает много вопросов.
Как правильно оплатить командировку в выходной день в 2020 году? Надо ли начислить суточные и средний заработок за время, проведенное в дороге в нерабочий день? Как оформить Табель учета рабочего времени? Как учесть оплату командировки в выходной день при расчете налогов? Ответы на эти и другие вопросы — в нашей статье.
Общие правила оплаты выходных дней командированному сотруднику регламентируются Трудовым кодексом и Положением об особенностях направления работников в служебные командировки, которое утверждено постановлением Правительства РФ от 13.10.08 № 749 (далее — Положение о командировках). В частности, там сказано, как выплатить суточные, и как оплатить работу, если сотрудник находился в месте командировки в выходной или праздничный день.
Бесплатно составить кадровые документы по готовым шаблонам
Как рассчитать суточные за выходные дни в командировке
Согласно пункту 11 Положения о командировках, суточные надо платить за каждый день командировки, включая выходные и нерабочие праздничные дни, а также за дни, проведенные в пути, в том числе за время вынужденной остановки. Таким образом, сотрудник должен получить суточные за каждый календарный день командировки, включая дни, которые он провел в пути при проезде к месту командировки и обратно.
ВАЖНО. Каждый работодатель может установить тот размер суточных, который считает нужным. На практике размер суточных обычно не зависит от того, за какой день они выплачиваются — рабочий, выходной или праздничный. А значит, расчет суточных за выходные дни в командировке ничем не отличается от расчета суточных за рабочие дни.
Чтобы определить, какую сумму должен получить работник, нужно умножить размер суточных, установленный в организации, на количество календарных дней командировки, отсчет которых начинается со дня отъезда и заканчивается днем приезда.
Правила определения дня отъезда и дня приезда установлены в пункте 4 Положения о командировках. Днем выезда в командировку считается дата отправления поезда, самолета, автобуса или другого транспортного средства от места постоянной работы командированного сотрудника.
Днем приезда из командировки считается дата прибытия указанного транспортного средства в место постоянной работы. При отправлении транспортного средства до 24.00 включительно днем отъезда в командировку считаются текущие сутки, а с 00.00 и позднее — последующие сутки.
Аналогично определяется день приезда работника в место постоянной работы.
Как рассчитать средний заработок за выходные дни в командировке
В Положении о командировках прямо не сказано, надо ли оплачивать средний заработок за выходные или праздничные дни, на которые пришлась командировка. Оговорено лишь, что оплата труда командированного сотрудника в случае привлечения его к работе в выходные или нерабочие праздничные дни производится в соответствии с трудовым законодательством РФ.
Автоматически рассчитать зарплату командированного работника по действующим правилам Рассчитать бесплатно
Однако из этой общей фразы можно сделать следующий вывод: начислять средний заработок за выходные и праздничные дни нужно только в том случае, если человек реально привлекался к работе в эти дни. А значит, если сотрудник, находясь в командировке, в выходные и праздничные дни отдыхает, то средний заработок за эти дни ему не выплачивается.
Если же работодатель решил, что командированный работник должен трудиться ежедневно, в том числе в выходные дни, то за работу в те дни, которые предназначены для отдыха, придется заплатить.Причем, в повышенном (как минимум — в двойном) размере. Либо работнику нужно предоставить день отгула за каждый день, когда он трудился в свой выходной (при наличии его письменного заявления).
Тогда сама работа в выходной день оплачивается в одинарном размере (ст. 153 ТК РФ).
СПРАВКА. Согласно статье 153 ТК РФ, работа в выходной или нерабочий праздничный день оплачивается не менее чем в двойном размере. Конкретные размеры оплаты за работу в указанный день могут устанавливаться коллективным договором, локальным нормативным актом, трудовым договором.
С учетом сказанного, правило оплаты выходных дней в командировке такое: если сотрудник в эти дни отдыхает, оплата не производится (средний заработок не начисляется).
Если же по решению руководства командированный сотрудник трудится в выходной или праздничный день, то этот день надо оплатить не менее чем в двойном размере, либо — по желанию работника — предоставить отгул (тогда работа в выходной день оплачивается в одинарном размере).
Обратите внимание, что «рабочие выходные» в период командировки правильнее оплачивать не по среднему заработку, а исходя из установленной работнику системы оплаты труда — оклада, тарифной ставки и т.п. (ст. 153 ТК РФ, п. 9 Положения о командировках).
Рассчитать «сложную» зарплату с коэффициентами и надбавками по большому количеству работников
Как оплачивать выходные дни в пути
Часто у бухгалтеров возникают сложности с начислением среднего заработка за выходные дни, которые командированный работник провел в пути.
Такая ситуация может сложиться не только по решению руководства, которое так спланировало поездку сотрудника, но и непреднамеренно, например, из-за задержки или отмены рейса, болезни работника и т.п.
Считаются ли дни, проведенные в пути, работой? Надо ли их оплачивать в двойном размере?
В Трудовом кодексе и в Положении о командировках нет ответов на эти вопросы.
Судьи и чиновники считают, что дни отъезда, приезда, а также дни нахождения в пути в период командировки, приходящиеся на выходные или нерабочие праздничные дни, оплачиваются согласно статье 153 ТК РФ не менее чем в двойном размере, если работнику не предоставляется другой день отдыха. Такие разъяснения содержатся в решении Верховного суда РФ от 20.06.02 № ГКПИ2002-663, в письмах Минтруда России от 13.10.17 № 14-2/В-921, от 05.09.13 № 14-2/3044898-4415 и от 25.12.13 № 14-2-337.Таким образом, если работник убывает в командировку, или прибывает из нее, а равно находится в пути в выходной день (по графику командирующей организации), то это расценивается как привлечение к работе в выходной. А значит, этот день нужно оплатить и предоставить отгул, либо оплатить работу в этот день в двойном размере. Плату за выходные в пути также правильнее оплачивать не по среднему заработку, а исходя из установленной работнику системы оплаты труда.
Данные положения применяются с учетом упомянутых выше правил определения дня отъезда и приезда. Например, если работник отбыл в командировку в пятницу, и прибыл в место назначения не позднее 24.
00 этого же дня, то за субботу и воскресенье средний заработок начислять не нужно (если, конечно, он не будет в эти дни работать по указанию руководства). Но если поезд (самолет, автобус) убывает из места работы или прибывает в место командировки уже после 00.
00 субботы, то этот день придется оплатить (с предоставлением отгула или в повышенном размере).
СОВЕТ. По возможности планируйте командировки так, чтобы даты прибытия и убытия не приходились на выходные или праздничные дни.
Как отражать выходные во время командировки в Табеле
В Табеле учета рабочего времени каждый календарный день командировки отмечается специальным кодом (К или 06) без проставления количества часов. В том числе этот код указывается за выходные дни, на которые пришлась командировка (напомним, что обычно выходные дни помечаются в Табеле кодом В или 26).
ВНИМАНИЕ. В отношении командированного сотрудника коды В и 26 в Табеле учета рабочего времени не используются.
Если сотрудник работал в командировке в выходной или праздничный день, то за этот день в Табель вносится дополнительный код РВ или 03.
Количество часов работы вписывается только в том случае, если имеется распоряжение работодателя (по основному месту работы) с указанием количества часов, которые этот сотрудник должен отработать в конкретный выходной или праздничный день.
Что касается выходных (праздничных) дней, в которые работник находился в пути к месту командировки или обратно (в т.ч. если на праздник или выходной пришелся день отъезда или приезда), то они в Табеле отмечаются двойным кодом К/РВ или 06/03 без проставления количества часов.
Такие разъяснения по заполнению Табеля учета рабочего времени приведены в пункте 2 письма Минтруда России от 14.02.13 № 14-2-291.
Ведите табель и рассчитывайте зарплату в веб-сервисе Вести бесплатно
Учет командировочных расходов
Тот факт, что командировка «захватила» выходные или праздничные дни, никак не влияет на порядок учета соответствующих расходов, понесенных работодателем.
Суточные, начисленные за выходные дни (в т.ч. дни в пути, включая день отъезда и день приезда), не облагаются НДФЛ и страховыми взносами по тем же правилам, что и суточные, начисленные за рабочие дни.
А именно: освобождаются от НДФЛ и страховых взносов в пределах 700 руб. за каждый день нахождения в командировке по России, и в пределах 2 500 руб. за каждый день нахождения в зарубежной командировке (п. 3 ст. 217, п.
2 ст. 422 НК РФ).
Средний заработок, начисленный за выходные дни, в которые командированный сотрудник привлекался к работе, или находился в пути (в т.ч. за день отъезда или приезда), облагается НДФЛ и страховыми взносами точно также, как и средний заработок, начисленный за будние дни (письмо ФНС России от 17.04.18 № БС-4-11/7320@).
ВНИМАНИЕ. Для целей налогового учета средний заработок, выплачиваемый командированному сотруднику за выходные дни, расценивается как заработная плата.
Для целей НДФЛ датой фактического получения дохода в виде среднего заработка, выплаченного за выходной день в командировке, будет считаться последний день месяца, за который начислен этот доход.
Датой фактического получения дохода в виде суточных, выплаченных сверх необлагаемой нормы, является последний день месяца, в котором утвержден отчет о командировке. Удержать налог нужно при выплате (перечислении) соответствующих сумм (подп. 6 п. 1 и п. 2 ст. 223, п. 4 ст. 226 НК РФ).
Страховые взносы необходимо начислить одновременно с начислением среднего заработка и сверхнормативных суточных в бухучете (п. 1 ст. 424, п. 1 ст. 421 НК РФ).
Вся сумма оплаты командировки в 2020 году учитывается в составе расходов как при ОСНО (п. 6 ст. 255, подп. 12 п. 1 ст. 264 НК РФ), так и при УСН (подп. 6 и 13 п. 1 ст. 346.16 НК РФ).В частности, в эту сумму включаются суточные за все дни командировки. Также в нее входит средний заработок за работу в командировке в выходные и праздничные дни и за время, проведенные в эти дни в пути.
Основанием для списания затрат будут Табель учета рабочего времени и документы о командировке.
Бесплатно вести учет и готовить отчетность по налогу на прибыль и НДФЛ Обсудить на форуме (2) В закладкиРаспечатать 7 248
7 248
Обсудить на форуме (2) В закладкиРаспечатать 7 248
Источник: https://www.Buhonline.ru/pub/beginner/2019/11/15184
Расчет командировочных: шпаргалка для бухгалтера
Расчетный период — 12 календарных месяцев, предшествующих месяцу начала командировки, или меньше, если сотрудник отработал в компании меньше года.
Для расчета командировочных учитываются только рабочие дни, а не календарные, как для расчета отпускных.
Из расчетного периода исключаются больничные, отпуска, в том числе без содержания, командировки, время простоя и т д. (см. ст. 139 ТК РФ и п. 5 Положения об особенностях порядка исчисления средней заработной платы Пост. Правительства РФ от 24.12.2007 № 922).
Пример:
Петрова А. А. работает с 10.02.2006, 25.02.2014 направлена в командировку на 5 дней. Всего в расчетном периоде (с февраля 2013 — по январь 2014) 247 рабочих дней. Были исключаемые периоды: в августе на период больничного пришлось 8 рабочих дней, а в сентябре на период ежегодного оплачиваемого отпуска — 14 рабочих дней.
Тогда 247 – 8 – 14 = 225 фактически отработанных дней.
Здесь и далее расчеты в примерах даны с округлением до двух знаков после запятой.
Заполняйте и сдавайте РСВ через Экстерн: импортируйте данные всех сотрудников в раздел 3 за один клик, используйте фильтры и массовые операции. Бесплатно 3 месяца.
Зарегистрироваться
2. Определяем заработок за расчетный период
В расчет среднего заработка включаются все выплаты, которые предусмотрены системой оплаты труда, кроме больничных, отпускных, материальной помощи и других выплат социального характера (см. 2 и 3 Положения об особенностях порядка исчисления средней заработной платы Пост. Правительства РФ от 24.12.2007 № 922). Об особенностях учета разных премий смотрите там же в п. 15.
Если перед или во время командировки сотрудника на предприятии было повышение окладов (тарифных ставок) в целом по организации (подразделению) необходимо индексировать средний заработок для расчета командировочных (см. п. 16 Положения об особенностях порядка исчисления средней заработной платы Пост. Правительства РФ от 24.12.2007 № 922).
3. Вычисляем среднедневной заработок и сумму командировочных
Заработок за расчетный период делим на количество фактически отработанных в расчетном периоде дней. Затем полученное число умножаем на количество дней, проведенных в командировке. Командировочные облагаются НДФЛ.
Доплата до оклада
Если оплата командировочных по среднему заработку существенно меньше, чем зарплата, которую бы получил работник, если бы его не отправили в командировку, можно осуществить доплату до фактического заработка.
Если такая доплата предусмотрена трудовым или коллективным договором или локальным нормативным актом, на нее можно уменьшить налоговую базу по налогу на прибыль (см. п. 25 ст. 255 НК РФ и письма Минфина от 03.12.2010 № 03-03-06/1/756 и от 14.09.2010 № 03-03-06/2/164).
Однако рассчитывать командировочные нужно всегда исходя из среднего заработка, а затем сравнивать их с окладом, чтобы не ухудшить положение работника, если ему выгоднее получать средний заработок.
Командировка в выходные
Если дни командировки совпали с днями, когда у работника по графику выходные, и он в эти дни не работал, оплата осуществляется не по среднему заработку, а по правилам оплаты в выходной день. Если в эти дни сотрудник к работе не привлекался, то они не оплачиваются.
А если сотрудник привлекался к работе в командировке в выходной день или находился в пути, средний заработок за такие дни не сохраняется. Выходные оплачиваются не менее, чем в двойном размере либо в одинарном размере, но с правом «отгулять» выходной впоследствии (см. ст.
153 и 106 ТК РФ).
При расчете оплаты в двойном размере нужно ориентироваться на применяемую систему оплаты труда работника (см. письма Минфина от 25.12.2013 г. № 14-2-337 и от 05.09.2013 № 14-2/3044898-4415).
Готовьте и сдавайте нулевой расчет по страховым взносам через Экстерн. 3 месяца бесплатно.
Зарегистрироваться
Расчет суточных
За каждый день нахождения в командировке, включая выходные и нерабочие праздничные дни, а также за дни нахождения в пути, в том числе за время вынужденной остановки в пути, работнику выплачиваются суточные (п. 1. Пол. об особенностях направления работников в служебные командировки, утв. Постановлением Правительства РФ от 13.10.2008 № 749).
По суточным работник отчитываться не должен (см. письма Минфина от 24.11.09 № 03-03-06/1/770, от 01.04.10 № 03-03-06/1/206).
Размер суточных устанавливает организация и закрепляет в коллективном договоре или локальном нормативном акте (ст. 168 ТК РФ). Расходы на выплату суточных учитываются при налогообложении прибыли без ограничений.Выплата суточных освобождена от обложения НДФЛ в рамках следующих нормативов: 700 рублей за каждый день нахождения в командировке внутри страны и 2 500 рублей — за пределами страны.
Смотрите также другие шпаргалки для бухгалтера:
- Расчет среднего заработка
- Начисление отпускных
- Начисление декретных
Источник: https://kontur.ru/articles/2244