
С каких выигрышей нужно платить налог
Как правильно заплатить налог на выигрыш?
С 2018 года приобретать лотерейные билеты и получать выигранное разрешено лишь совершеннолетним, поэтому и налог на выигрыш уплачивают только те, кому исполнилось 18 лет. Рассказываем, как не нарушать закон и отдавать в бюджет положенное.
Кто платит?
Неважно, выиграли ли вы по лотерейному билету или получили на розыгрыше в ближайшем супермаркете хороший приз, заплатить государству придется. Выигранное считается дополнительным доходом, и поэтому в обязательном порядке облагается налогом на доходы физлиц. Только в одних случаях платит организатор, а в других – счастливый победитель.
Налог на выигрыш в лотерею оплачивает компания-организатор, если сумма составила 15 тысяч рублей и более. Таким образом, человек получает на руки меньше – за минусом запланированного к уплате НДФЛ.
Готовность организатора взять на себя оплату указывается в условиях (это то, что обычно пишется мелким шрифтом или публикуется на официальном сайте устроителя). На руки победитель получает меньше выигранного, ведь часть удерживается для погашения налога.
При выигрыше менее 15 тыс.руб., но более 4 тыс.руб, отчитаться обязан получатель, при этом ему на руки организатором выдается вся сумма.
Сколько и как рассчитывают?
Какой налог с выигрыша в лотерею или другую стимулирующую игру придется заплатить, зависит от типа:
- НДФЛ за выигрыш/приз в рекламной акции рассчитывается по ставке 35%;
- с выигранных в лотерею или азартную игру денег – 13%.
С какой суммы выигрыша платится налог? Необлагаемая сумма – 4 тысячи рублей. Такой выигрыш под налогообложение не подпадает, но только в том случае, если за 12 месяцев он был разовым. Если за 12 месяцев человек выиграл несколько раз, и сумма превысила 4 тыс.руб., то отчитаться за полученный доход он обязан.
Кроме этого, помним, что:
- полученную сумму от 4 до 15 тысяч декларируем сами;
- более 15 тысяч – отчет налоговикам передает организатор.
Если речь идет о букмекерских выигрышах, то при расчете из суммы вычитают размер сделанной человеком ставки, и только с оставшихся денег считают налог.
Важно! Из суммы выигрыша нельзя вычесть всё, что потрачено на покупку лотерейных билетов.
Что нужно знать игрокам букмекерской конторы и казино?
С 2018 году вступили в силу изменения ст.214-7 Налогового кодекса, в которых описаны правила расчета налога на выигрыш в букмекерской конторе 2018. Изменения зафиксированы в ФЗ-354 от 27.11.2017.
По новым правилам, если выигрыш составил 15 тыс.рублей и более, то букмекерская контора обязана сама оплатить НДФЛ. При этом сумма налога рассчитывается по каждой победной ставке отдельно.
Если выиграть удалось от 15 тыс.руб., то организатор:
- уменьшает сумму на внесенную игроком ставку;
- удерживает налог с полученной разницы: 13% – с россиян, 30% – с тех, кто живет в России меньше 183 дней.
Когда выигрыш составил менее 15 тыс.руб., получатель получает от букмекерской конторы всю сумму целиком, но заплатить НДФЛ он обязан сам.
Важно! Букмекер передает данные о факте выигрыша в налоговую, и если человек не заплатит, инспектор направит бумаги на принудительное взыскание денег.
Игрокам в казино следует знать, что:
- оплате подлежит каждый выигрыш, даже если выигранные деньги в следующий раз были проиграны;
- размер НДФЛ составляет 13%.
Большинство владельцев казино снимают с себя ответственность по налоговой отчетности за выигрыши, но как понять – надо сорвавшему джек-пот платить налог на выигрыш в казино или нет? Очень просто: если на руки получена полная сумма, то отчитаться нужно. Если какую-то часть удержали, то нет.
Эти правила распространяются и на онлайн-казино, при этом фактом получения выигрыша становится поступление денег на электронный кошелек или банковский счет победителя.
Платить ли за приз?
Учитывая вышесказанное, не должно возникать сомнений: при выигрыше автомобиля нужно ли платить налог? Обязательно, при этом сделать это должен счастливый обладатель подарка, а НДФЛ составляет уже не 13, а 35%.
Как и букмекерские конторы, организаторы стимулирующих акций сообщают информацию о победителе в фискальные органы, поэтому сделать вид, что новенький автомобиль – подарок от любимой жены не получится.
Необлагаемые 4 тыс.руб. вычитаются из суммы приза, и с остатка уплачивается 35%. Если приз стоит четыре тысячи и меньше, то платить налог не придется.
Для расчета важно знать стоимость приза. Ее документально подтверждает организатор. Если вы не согласны с указанной ценой за полученную машину, бытовую технику, шубу или другой подарок, то вправе обратиться в независимую оценочную компанию. Составленный ее специалистами акт о реальной рыночной стоимости следует приложить к налоговой декларации, чтобы не возникло споров и разногласий с ФНС.На заметку! Обращаться к оценщикам стоит лишь при получении дорогостоящих призов, так как за работу экспертов придется заплатить из собственного кармана.
Зарубежные лотереи
Участникам иностранных лотерей нужно знать следующее:
- если страна-организатор имеет с Россией договор об отсутствии двойного налогообложения, то оплачивается выигрыш только по налоговой ставке иностранной компании, проводившей лотерею или стимулирующую акцию;
- если договора нет, то заплатить придется дважды: и в российскую казну, и в бюджет страны-организатора.
В некоторых штатах Америки действуют надбавки к федеральной ставке: в Мичигане – 4,35%, в Иллинойсе – 3%, в Нью-Джерси – 10,8%. Они приплюсовываются к 25%.
Как отчитаться и оплатить?
За налог на выигрыш в лотерею 2018 следует отчитаться до 30 апреля 2019 г., предоставив 3НДФЛ-декларацию в налоговую инспекцию в ФНС по месту жительства.
В декларации по форме 3-НДФЛ указываются:
- персональные данные;
- размер полученной суммы (данные оценки);
- расчет НДФЛ.
Принести декларацию можно лично, переслать по почте или заполнить на сайте Налоговой службы. В последнем случае необходимо иметь доступ к Личному кабинету налогоплательщика.
Как заплатить налог на выигрыш в лотерею? Во-первых, сделать это нужно до 15 июля, то есть за сторонний доход в 2018 году заплатить не позднее 15 июля 2019 г. Во-вторых, можно выбрать удобный способ оплаты:
- взять квитанцию при сдаче отчетности и оплатить в любом банке;
- использовать онлайн-кабинет налогоплательщика на сайте ФНС и сформировать платежный документ в разделе «Заплати налоги», а затем оплатить в банке или через онлайн-банкинг.
Наказание
Нарушителям, не желающим делиться призовыми деньгами, грозит:
- штраф 20% от суммы налога за его неуплату (40% – если суд докажет намеренное уклонение);
- начисление пени – ключевая ставка, поделенная на 300 (за каждый день);
- 5% за каждый месяц просрочки за непредоставление декларации (не менее 100 руб., но не более 30% от суммы налога);
- уголовная ответственность при долге от 900 тыс.руб. – годовой арест или штраф от 100 до 300 тыс.руб.
Важно! Ключевая ставка Центробанком регулярно меняется. На момент подготовки статьи актуальны 7,25%, зафиксированные 26 марта 2018 г. Уточнить ее можно на официальном сайте главного финансового регулятора страны.
Полезно знать!
И в заключение еще несколько важных моментов:
- налоговая ставка не зависит от того, государственная компания или частная проводит розыгрыш;
- не имеющие российского гражданства и лица, находящиеся в РФ менее 183 дней, уплачивают 30%-ный налог;
- не облагаются подарки от ближайших родственников – супругов, родителей, бабушек/дедушек, кровных или сводных братьев и сестер;
- отдать 35% за подарок придется, даже если организатор не имеет предпринимательского статуса (не является ИП, юрлицом).
Налог на выигрыш в России является обязательным к уплате, но если выигрышная сумма составляет менее 4 тысяч, то отчитываться перед фискальными органами не нужно, а если более 15 тысяч, то задекларировать доход за победителя может организатор.
Оригинал статьи на сайте
Источник: https://zen.yandex.ru/media/id/5c69206a9d7a9a00aff8cbb0/5c84dd0d4764a600b4ab2916
Налог на выигрыш в России: размер, с какой суммы и как заплатить
С 2018 года приобретать лотерейные билеты и получать выигранное разрешено лишь совершеннолетним, поэтому и налог на выигрыш уплачивают только те, кому исполнилось 18 лет. Рассказываем, как не нарушать закон и отдавать в бюджет положенное.
Правила уплаты налогов с выигрышей в легальных и офшорных букмекерских конторах
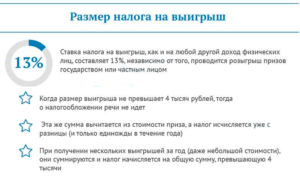
Российские клиенты букмекерских контор зачастую не знакомы с актуальными законодательными нормами, касающимися налогообложения выигрышей. Первая причина кроется в регулярных изменениях в законодательстве РФ, за которыми сложно вовремя уследить.
А вторая связана с некорректной подачей информации, публикуемой на профильных сайтах. Многие интернет-ресурсы, посвященные ставкам на спорт, публикуют материалы с неточными или устаревшими данными.
Если вы хотите играть в букмекерских конторах, не нарушая при этом действующий закон, рекомендуем ознакомиться с нашим материалом.
Оплата налогов с выигрышей у легальных букмекеров
Легальность предоставления беттинг услуг определяется наличием лицензии ФНС Российской Федерации. Этот документ дает букмекеру право вести законную деятельность по организации и проведению азартных игр.
В таких конторах выигрыш является налогооблагаемой базой, вычисляемой для каждой выплаты, и представляет собой сумму выплаты за вычетом суммы ставки. В 2018 году в силу вступили изменения к законодательству, согласно которым с выигрышей не взимаются налоги, если их сумма за календарный год не превысила 4 000 рублей.
Выигрыши суммой от 4 001 рубля до 15 000 рублей облагаются подоходным налогом, размер которого исчисляет сам клиент букмекерской конторы. Он же уплачивает налог в соответствующем размере. А букмекер в обязательном порядке передает сведения в налоговую инспекцию о выигрышах такого размера.
Выигрыши суммой 15 000 рублей и выше тоже облагаются налогом. Однако в этом случае букмекерская контора берет на себя функции налогового агента. Именно букмекер удерживает налог до выплаты выигрыша, в дальнейшем перечисляя удержанные средства фискальным органам.
Правила уплаты налогов с выигрышей в легальных БК с интерактивных ставок
Легальные российские букмекеры удерживают обязательный налог с каждой выплаты, которая проходит через кассу. По этому принципу работают наземные пункты приема ставок.
Что касается онлайн-букмекеров, то здесь используется иная стратегия. Налог взимается не со сделанной интерактивной ставки, а лишь при заказе игроком выплаты.
В этом случае выигрышем следует называть сумму выплаты за вычетом суммы последнего сделанного депозита.
Некоторые букмекеры заявляют о том, что все налоги на выигрыши выплачиваются из собственных средств этих контор. Такое утверждение не является корректным. Если игрок получает выигрыши в размере от 4 001 до 15 000 рублей, он обязан самостоятельно исчислять подоходный налог и уплачивать его в фискальные органы. Букмекер, в свою очередь, должен сообщать в налоговую инспекцию о таких выигрышах.
Самостоятельная уплата налога с выигрыша не является сложной процедурой. По сути она идентична декларированию выигрышей в зарубежных букмекерских конторах, при котором используются банковские выписки.
Клиент легальной российской БК должен сохранять квитанции о получении выигрышей, сумма которых составляет от 4 001 до 15 000 рублей. В дальнейшем эти квитанции должны быть предъявлены в фискальных органах.
В качестве альтернативного варианта можно взять выписку о таких выигрышах в Центре приема и учета интерактивных ставок (ЦУПИС). Через этот контролирующий орган проходят все денежные операции между игроками и лицензированными букмекерами.
Ставки и налогообложение выигрышей в букмекерских конторах, не имеющих российской лицензии
В России в число нелегальных входят все букмекеры, не получившие лицензии ФНС РФ. При этом закон не запрещает российским гражданам делать ставки в подобных конторах.
Что касается уплаты налогов на выигрыши в нелицензированных БК, эта обязанность возлагается на самого игрока.
Стоит заметить, что термин «налогооблагаемая база» в этом случае относится ко всей сумме, выводимой из офшорной конторы – без вычета депозита и суммы совершенных ставок.
Для уплаты подоходного налога с выигрышей в зарубежных БК пользователю такой конторы рекомендуется оформить специальный счет в одном из российских банков.
При этом желательно открывать счет в банке, на счет в котором ранее не выводились деньги из каких-либо букмекерских контор. На этот счет следует заказывать выплаты у нелегальных букмекеров.
Выводимая сумма должна представлять собой чистый выигрыш за вычетом депозитов и проигранных денежных средств.В конце календарного года игрок берет в этом банке выписку всех транзакций по «букмекерскому» счету. Сумма поступивших денег в пересчете на российские рубли (по курсу Центробанка РФ) является налогооблагаемой базой.
Самостоятельное декларирование налога на выигрыши в букмекерских конторах
Доход, полученный от совершения ставок или участия в тотализаторе, ничем не отличается от других видов дополнительного дохода, подлежащего обязательному декларированию и последующей уплате. На выигрыши у букмекеров тоже в полной мере распространяется российское законодательство. А именно:
До 30.04 (30-го апреля) того года, который следует за годом получения выигрышей в букмекерской конторе, клиент этой конторы обязан заполнить декларацию для физлиц 3-НДФЛ. В декларации должны быть приведены все виды доходов, которые были получены физлицом в указанном календарном году, включая те доходы, с которых уже взимались налоги (например, доходы с официального места работы).
Инструкцию по заполнению декларации и соответствующий бланк можно найти на официальном сайте Федеральной налоговой службы. В качестве источника получения дохода правильнее всего будет указать онлайн-казино или зарубежный тотализатор.
Заполненная декларация вместе с копией выписки из банка должна быть отправлена ценным письмом в фискальный орган по месту проживания – с полной описью вложений и уведомлением о вручении.
А сам налог на выигрыши необходимо оплатить в банке на реквизиты местной налоговой службы.
Такой подход к оформлению доходов с выигрышей у букмекеров является оптимальным и не нарушающим российское законодательство.
При условии выполнения всех вышеописанных шагов у налоговой службы не должны возникнуть какие-либо вопросы к игроку. Важный нюанс: в декларации необходимо указать, что выигрыши связаны с риском.
В противном случае доход может быть признан безрисковым выигрышем, с которого уплачивается налог в размере 35%.
Размер подоходного налога с выигрышей у букмекеров
В Российской Федерации размер налога на дополнительный доход зависит от налогового резиденства плательщика.
Российским налоговым резидентом считается лицо, которое провело более половины календарного года на территории РФ.
Разумеется, речь идет о том годе, в течение которого физлицо получало выигрыши в букмекерской конторе. Для российских налоговых резидентов стандартная ставка равна 13%.В том случае, если игрок будет признан нерезидентом (провел менее половины календарного года на территории РФ), с него будет взиматься налог на доход в размере 30%. Налоговый статус желательно уточнить заранее (до заполнения декларации) в ФНС по месту регистрации.
Уклонение от уплаты налогов с выигрышей
Утаивание от государства выигрышей до 15 000 рублей, полученных от ставок в лицензированных российских конторах, является нарушением действующего законодательства. Если букмекер сообщил в фискальные органы о таких выигрышах (что он обязан делать по закону), но сам игрок эти денежные средства не задекларировал, то ФНС может выставить игроку финансовую претензию.
Ее размер равен сумме незадекларированного дохода и неуплаченного налога, включая положенные штрафы и пени. При первом зафиксированном случае нарушения налогового законодательства размер дополнительных штрафов составляет до 30% от суммы неуплаченного налога.
Неуплаченный налог в особо крупном размере (от 3 000 000 рублей в течение трех лет) приравнивается к уголовному преступлению.
Нарушения налогового законодательства в области выигрышей в букмекерских конторах имеют трехлетний срок давности. Исчисление этого срока идет с последнего дня подачи налоговой декларации за отчетный год.
С налогами на выигрыши в зарубежных (офшорных) букмекерских конторах дело обстоит несколько иначе.
Федеральная налоговая служба может узнать о факте выигрыша лишь в том случае, если выигранные средства были выведены на счета в российских банках или проведены через платежные системы Qiwi, Яндекс.Деньги.
При этом банки, в которых игроки открывают счета для вывода выигрышей, не обязаны сообщать в налоговую службу о проведенных транзакциях. Факт нарушения законодательства может открыться только в случае налоговой проверки.
Если выигрыши выводятся через иностранные системы платежей, то этот доход не считается налогооблагаемым.
Наиболее популярные из таких систем – WebMoney, Neteller, Skrill – используются для ввода-вывода средств во многих букмекерских конторах.
Но как только игрок обналичит эти выигрыши в рублях или переведет на карту российского банка, он обязан следовать действующим нормам налогового законодательства.
ФНС может заинтересоваться происхождением доходов физлица, не уплачивающего налоги, но при этом совершающего крупные покупки, регистрируемые государством. Так что, клиенты зарубежных БК, которые часто выигрывают по-крупному и не декларируют такие доходы, находятся в зоне риска.
Оригинал статьи: https://online-bookmakers.com/shkola-stavok/pravila-uplaty-nalogov-s-vyigryshej/Источник: https://www.sports.ru/tribuna/blogs/winbettingpro123/2381472.html
Все о налоге на выигрыш в РФ
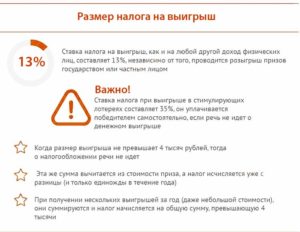
Денежный или материальный приз в России в соответствии с НК считается доходом, поэтому с него берется НДФЛ. Налог с выигрыша составляет 13 %, если не указано иное. При получении единовременной прибыли победителем более 15 тыс. руб. сборы в бюджет за него обязаны рассчитать и перечислить государству организаторы.
Сколько составляет налог на выигрыш в РФ
Величина налога составляет:
- 13 % — при победе в лотерее, где призовой фонд создается за счет платежей, внесенных участниками (покупка билета). Организатор имеет статус государственного учреждения: гослото, русское лото, жилищная и т.д. Согласно статистике, средний выплаченный доход участнику — это 100-200 рублей.
- 35 % — при получении приза, участвуя в акциях магазинов, в разнообразных конкурсах, в телевизионных передачах, в викторинах, в мероприятиях, проводимых для рекламы различных продуктов. Не нужно вносить плату для участия, и выигрыши представляет организатор. Это стимулирующие виды лотерей, целью которых является привлечение клиентов. Проводят обычно частные предприятия.
- 13 % — для человека, проживающего на территории РФ постоянно, больше 183 дней в году.
- 30 % — при его нахождении в России меньше времени.
Размер подоходного налога взимается и оплачивается от суммы полученных денег или стоимости приза. Каких-либо льгот для пенсионеров, инвалидов или других категорий граждан при расчете НДФЛ с выигрыша не существует.
Что нужно сделать, когда выиграл
О полученном доходе обязательно отчитываются в налоговой инспекции. Для этого заполняют декларацию по форме 3-НДФЛ до 1 мая в год, последующий после его получения (получили в 2018, сообщают в 2019).
В ней заполняют всю требующуюся информацию: персональные данные, полученные доходы, уплаченные налоги и что необходимо доплатить.
Сдают ее по месту прописки, используют любой способ, который будет удобен исполнителю:
- самостоятельно;
- через своего представителя;
- письмом, отправленным по почте;
- в личном кабинете на официальном сайте nalog.ru, заполнив соответствующим образом и заверив электронной подписью.
Последний вариант в сегодняшнее время становится все более предпочтительным в связи с развитием интернета. Он позволяет не стоять в очередях, избежать многих ошибок при заполнении декларации благодаря имеющимся подсказкам.
Интерфейс удобен, понятен и доступен в работе, нет необходимости обращаться куда-либо за помощью.
Общение с налоговой будет происходить на этом же сайте путем обмена письмами: уведомление о получении, статус рассмотрения и т.д.
Если все-таки были допущены неточности, то можно их исправить и отправить декларацию повторно, используя тот же сервис.
Можно ли не платить или уменьшить налог с выигрыша
Если выигрыш был небольшой (100, 150, 200 руб.), то претензия из налоговой инспекции вряд ли поступит. Если удача улыбнулась победителю, и он получил более крупную сумму, то она всегда привлекает внимание. В этом случае лучше всего не уклоняться и исполнить все обязательства, уплатив налог в бюджет. По НК РФ призы до 4 тыс. руб.
включительно за год НДФЛ не облагаются. При расчете можно использовать вычет, уменьшив размер прибыли на эту минимальную величину (4000). Высчитывают разницу и с нее платят конкретный налог.
Например, за год было получено 30 выигрышей по 200 руб. в государственной лотерее: 30 х 200 = 6000. Проводят несложный расчет: 6000 – 4000 = 2000.
, а к оплате будет 2000 х 13 % = 260.
Победитель самостоятельно перечисляет налог, если он получил меньше 15 тыс. руб. С большей суммы сборы уплачивает учредитель лотереи. Некоторые организаторы обязательства перед государством берут на себя в любом случае, тогда выигрыш выплачивается уже за минусом этих платежей. Такую информацию обычно указывают в условиях проведения мероприятий.
Например, за год получено 3 выигрыша: 10000, 16000 и 7000 руб. Выбираем только те, где сумма меньше 15000, т.е. 10000 и 7000 и складываем их 10000 + 7000 = 17000. Вычитаем 4000, т.к.
с них не платится сбор в бюджет: 17000 – 4000 = 13000. Вычисляем, сколько необходимо заплатить: 13000 * 13 % = 1690. Именно столько нужно перечислить на реквизиты, предоставленные налоговой инспекцией.
С суммы 16000 рублей сбор заплатил организатор.
Факт необходимости уплаты государству лежит на совести каждого человека, и он сам принимает решение о выполнении всех обязательств перед бюджетом. Если налоговая задастся целью установить, что они не были исполнены, то она это сделает.
Сроки оплаты
Декларацию необходимо заполнить до 1 мая, а налог оплатить до 15 июля того же года. Выплаты в бюджет производят по завершении отчетного периода.
Если человек не умеет грамотно распоряжаться своими финансами, то ему лучше сразу произвести перечисления. Если сумма велика, то ее можно положить на депозит. Проценты в банке принесут дополнительную прибыль.
При наступлении срока оплаты вклад закрывается, и выполняются обязательства перед государством.Все платежные документы лучше сохранять, чтобы избежать возможных спорных ситуаций при камеральной проверке. Они будут служить доказательством того, что все было исполнено своевременно и в полном объеме.
Что будет, если не платить налог
Если нарушить закон и не уплатить сбор в бюджет, то назначат штраф от его величины в размере:
- 20 %;
- 40 %, если суд признает, что нарушение было сделано умышлено.
Кроме этого, за каждый день просрочки начисляется пеня, равная ключевой ставке ЦБ РФ деленной на 300. Ее рассчитывают с 16 июля и до момента оплаты. За непредоставление декларации — штраф составляет 5 % за каждый месяц после 1 мая и до ее подачи.
Размер санкций имеет ограничения: не более 30 % от суммы к оплате и не менее 1000 руб. Взыскать задолженность могут принудительно: в организацию, где работает нарушитель, направляют исполнительный лист или постановление пристава. Существует и уголовная ответственность при больших суммах.
Пример: в лотерею за год выиграли 50000 руб. Декларацию сдали в сентябре, чем нарушили сроки ее сдачи. Оплату в бюджет провели 30 сентября. Рассчитаем, какие суммы нужно будет оплатить. Налог: (50000 – 4000) * 13 % = 5980. Штраф: 5980 * 20 % = 1196/ Пеня: (5980 * 7,5 % / 300) * 77 (количество дней просрочки с 15.
07) = 115. За неподанную в срок декларацию: (5980 * 5 %) * 5 (количество месяцев после 30 апреля) = 1495.
Итого: нужно было заплатить 5980, а пришлось 5980 + 1196 + 115 + 1495 = 8786 руб.
Отсюда каждый может сделать вывод, что нарушения отчетности приводят к увеличению налоговых обязательств.
Нюансы разных акций и лотерей
Величина налога на выигрыш определена в НК РФ и зависит от цели и условий розыгрыша, от стоимости приза, от того, в каком виде он получен (деньги или вещь).
Призы в рекламных акциях
Их цель — привлечь покупателей. Ставка налога будет 35 %. Денежный выигрыш выдается уже за минусом обязательств (их исполнили организаторы). При получении материальной вещи уплату сбора необходимо произвести самостоятельно.
Раздатчики призов передают информацию о победителях в налоговую инспекцию с указанием невозможности исчислить подоходный. База для исчисления обязательств перед государством — стоимость полученного предмета, подтвержденная документами.
Если был выигран крупный приз (квартира, автомобиль и т.д.), то для проверки его указанной стоимости в документах можно обратиться к независимому оценщику. Он составляет акт, который служит основанием для расчета налога.
Раздатчики призов обязаны предоставлять информацию о победителях налоговикам, поэтому там отследят, если декларация не будет сдана вовремя.
Букмекеры
Организаторы азартных игр. Посетители делают ставки на результаты спортивных мероприятий. Они относятся к категории рисковых игр, поэтому доход облагается 13 %.
Причем налогом облагаются все полученные суммы, но при расчете базу уменьшают на величину сделанной ставки. Букмекерские конторы перечисляют необходимые сборы в бюджет с выигрыша более 15000 руб.
, а с меньшей величины — это должен делать человек самостоятельно.
Казино
Легальные представители этого бизнеса не берут на себя выполнение обязательств перед государством, поэтому вся сумма полностью выдается победителю. Он обязан уплатить налог самостоятельно. Полученный доход облагается полностью, и уменьшить его на величину ставки или на 4 тыс. руб. в данном случае не получится.
Декларацию заполняют в существующем порядке и расчет ведут по ставке 13 %. Проблематичная ситуация возникает с играми в онлайн: покер, казино. Вроде бы они не находятся в зонах, разрешенных законом, и должны быть запрещены, но этого не происходит. Поэтому нужно уплатить налог с полученного дохода.
Только стоит задуматься, как правильно в этом случае заполнить декларацию, чтобы не указывать азартные игры, запрещенные вне официальных разрешенных зон.
Иностранные лотереи
В них участвуют, надеясь на крупный выигрыш в валюте. Налог придется уплатить по ставке страны-организатора, если имеется договор с РФ об отсутствии двойного налогообложения.
В противном случае победитель должен будет оплатить сбор дважды: 13 % в России и по иностранной ставке.
В каждой стране установлены свои налоги:
- 20 % в Испании и Чехии;
- 6 % в Италии;
- 5 % в Болгарии;
- 25 % федеральный сбор в США и дополнительный, который имеется в конкретном муниципалитете;
- 0 % в Германии и Финляндии.
При оплате выигрышей имеется много особенностей, поэтому при расчете сбора в бюджет лучше всего обратиться за консультацией и разъяснениями к специалистам.
Источник: https://bbqcash.com/law/winning-tax-in-russia
Как платить налог на выигрыш у букмекера в России в 2018 году — Букмекеров

1 января 2018 года вступили в силу изменения в налоговом кодексе РФ, согласно которым уточняются налоговая база и принцип исчисления налога по доходам от выигрышей в букмекерских конторах. « Букмекеров» объясняет, в каком случае игрок должен заплатить налог с выигрыша в БК самостоятельно и как ему это сделать.
Как платить налог на выигрыш у букмекера в России в 2018 году
С 1 января 2018 года вступили в силу изменения в Налоговый кодекс, регулирующие порядок налогообложения выигрышей от участия в азартных играх, проводимых в букмекерских конторах и тотализаторах, в частности, в статью 214.7 НК РФ (Особенности определения налоговой базы и исчисления налога по доходам в виде выигрышей, полученных от участия в азартных играх и лотереях).
Изменения закреплены Федеральным Законом «О внесении изменений в часть вторую Налогового Кодекса Российской Федерации» от 27.11.2017 № 354-ФЗ, который подписал президент России Владимир Путин 27 ноября 2017 года.
Согласно новым правилам, налоговый агент определяет налоговую базу по доходам, равным или превышающим 15 тыс. рублей в виде выигрышей в азартных играх путем уменьшения суммы выигрыша, полученного при наступлении результата пари, на сумму ставки или интерактивной ставки, служащих условием участия в пари.
При этом сумму налога в отношении доходов в виде выигрышей налоговый агент исчисляет отдельно по каждой сумме выигрыша, что не дает уменьшить налогооблагаемую базу на суммы ставок, являющихся условием участия в ином пари (не в том, в котором был выигрыш), объяснила юрист ООО «ПЛ» Мария Лепщикова.
В данном случае налоговый агент — букмекерская контора. Именно букмекер вычитает налог и перечисляет его государству, если выигрыш клиента составил 15 тыс. рублей и выше.
То, что сумма налога в отношении доходов в виде выигрышей в букмекерской конторе, исчисляется отдельно по каждой сумме выигрыша, подтвердили в БК «Марафон».Как отметил исполнительный директор Первой СРО букмекеров Олег Давыдов, правило о вычитании налога с каждого выигрыша было отражено в налоговом кодексе и до 1 января 2018 года, но принятые поправки только еще больше уточнили порядок налогообложения, предусмотрев, что налог определяется от разницы между выигрышем и именно той ставкой, по которой он наступил.
То есть при выигрыше более 15 тыс. рублей букмекерская контора уменьшает сумму выигрыша на сделанную игроком ставку и удерживает налог только с полученной разницы по налоговой ставке 13% (для налоговых резидентов РФ) или по ставке 30% для тех, кто проживает на территории РФ менее 183 дней в течение следующих подряд 12 месяцев, пояснил руководитель проектов «ФБК-Право» Александр Григорьев.
Если же выигрыш составил менее 15 тыс. рублей, букмекер выплатит его клиенту полностью, а игрок должен будет по итогам года самостоятельно отчитаться в налоговой и уплатить налог. «Таким образом, по выигрышам до 15 тыс. рублей букмекер перестал быть налоговым агентом игрока, что является новеллой», — подчеркнул г-н Давыдов.
По выигрышам до 15 тыс. рублей букмекер перестал быть налоговым агентом игрока, что является новеллой
Пример исчисления НДФЛ
Как рассказала г-жа Лепщикова, до 1 января текущего года букмекеры исчисляли НДФЛ по каждому игроку нарастающим итогом за налоговый период (год).
То есть если у игрока в налоговом периоде удержали сумму НДФЛ с выигрыша, но в течение года он продолжал заключать пари и получать выигрыши, то при исчислении НДФЛ по итогу налогового периода букмекер суммировал все полученные выигрыши, вычитал из них все полученные ставки и с полученной суммы исчислял НДФЛ с учетом ранее удержанного налога.
Сейчас же уточняется, что, как уже было сказано выше, только сумма ставки, являющейся условием конкретного пари, по которому и выпал выигрыш, подлежит вычитанию из суммы выигрыша в целях определения налоговой базы.
Юрист «ПЛ» приводит пример. Допустим, клиент БК сделал ставку: внес в кассу букмекера 1 тыс. рублей. Затем клиент заключил два пари с ценой каждого 500 рублей. В результате клиент выиграл только по результатам одного пари, сумма выигрыша составила 15 600 рублей.
«До 1 января букмекер рассчитывал бы налогооблагаемую базу как: сумма выигрыша (15 600) — размер ставки (1 тыс. рублей) = 14 600 рублей (исходя из того, что клиент за весь отчетный период сделал всего эти две ставки). Сейчас же с 1 января 2018 года расчет должен выглядеть таким образом: сумма выигрыша (15 600) — цена пари (500 рублей) = 15 100 рублей», — обратила внимание г-жа Лепщикова.
По словам юриста, поскольку сумма выигрыша по примеру превышает 15 тыс. рублей, то букмекер как налоговый агент обязан удержать НДФЛ, соответственно, сумма в размере 1 963 рубля (13% от выигрыша в 15 100 рублей) удерживается и перечисляется в бюджет РФ.
Игрок сам уплачивает налог с выигрыша менее 15 тыс. рублей
Как было сказано выше, если сумма выигрыша игрока меньше 15 тыс. рублей, то букмекер не удерживает НДФЛ, и в таком случае физическое лицо (игрок) обязано исчислить и уплатить налог самостоятельно.
Однако букмекер сообщает в налоговый орган о том, что игрок получил доход, и в случае, если игрок не уплатил НДФЛ самостоятельно, налоговый орган вправе обратиться к нему с взысканием неуплаченных налогов.
Г-н Григорьев заметил, что правило вычета из суммы выигрыша размера ставки при выигрыше более 15 тыс. рублей не действует, если игрок выиграл меньше 15 тыс.
рублей, и, соответственно, определяет налоговую базу сам. «Другими словами, буквально читая положения Кодекса, игроку, получившему выигрыш меньше 15 тыс.рублей, придется платить налог со всей суммы выигрыша, без учета сделанной им ставки», — сказал юрист.
Игроку, получившему выигрыш меньше 15 тыс. рублей, придется платить налог со всей суммы выигрыша, без учета сделанной им ставки
Кроме того, обратил внимание он, не подлежит налогообложению сумма всех выигрышей за календарный год в размере 4 тыс. рублей. То есть если за год игрок не выиграл больше 4 тыс. рублей, то он вправе не декларировать эти доходы, согласно п. 28 ст. 217, п. 4 ст. 229 НК РФ.
«Необходимо учитывать, что право не облагать налогом доход от выигрышей относится к совокупности полученных выигрышей за календарный год, и если налоговый агент ранее уже применил данное право при удержании у вас налога, то повторно его заявлять вы не должны», — подчеркнул г-н Григорьев.
Кроме того, доходы от выигрышей в азартных играх не могут быть уменьшены на налоговые вычеты, установленные ст. 218-221 НК РФ (п. 3 ст. 210 НК РФ). Это означает, что игрок не вправе не облагать налогом свой доход от выигрыша, уменьшив его, к примеру, на расходы по покупке жилья или оплате обучения, добавил юрист.
Как заплатить налог игроку самостоятельно
Игрок должен представить налоговую декларацию не позднее 30 апреля года, следующего за истекшим годом (п. 1 ст. 229 НК РФ), заявил г-н Григорьев.
Общую сумму налога, исчисленную исходя из налоговой декларации, игрок должен уплатить по месту жительства в срок не позднее 15 июля следующего года.
«Таким образом, по новым правилам по выигрышам до 15 тыс. рублей за 2018 год игрок должен будет самостоятельно представить налоговую декларацию не позднее 30 апреля 2019 года и заплатить налог до 15 июля 2019 года», — резюмировал юрист.
По его словам, декларацию проще всего заполнить и подать в инспекцию через личный кабинет налогоплательщика на официальном сайте ФНС России, либо представить на бумаге непосредственно в налоговую инспекцию по месту учета. Также можно отправить ее в инспекцию по почте с описью вложения.
Если игрок решил представить декларацию на бумажном носителе, то проще всего ее заполнить с помощью специального приложения, которое ежегодно размещается на сайте налоговой службы, рассказал г-н Григорьев.
Как к изменениям отнеслись букмекеры
Исполнительный директор Первой СРО букмекеров Олег Давыдов подчеркнул, что, безусловно, все члены СРО следуют новым правилам, поскольку они закреплены в законе, и следовательно обязательны для исполнения.
«Мы допускаем, что на первых этапах возможны единичные ошибки в применении норм права, которые будут своевременно устраняться, также считаем, что новая практика, на наш взгляд, нуждается в некоторых разъяснениях со стороны контрольных органов, чтобы избежать разночтений в применении», — заявил он.
Новая практика нуждается в некоторых разъяснениях со стороны контрольных органов, чтобы избежать разночтений в применении
В БК «Марафон» считают, что нововведение нельзя назвать положительным, так как оно создает сложности для участников пари в учете подлежащего уплате налога на доходы физических лиц с выигрышей менее 15 тыс. рублей.
«Ранее букмекерские конторы как налоговые агенты удерживали и уплачивали НДФЛ со всех сумм выигрышей, что являлось более удачным (разумным) решением вопроса налогообложения от участия в азартных играх в букмекерских конторах, как для букмекерских контор и участников пари, так и для налоговых органов в плане администрирования», — сказали в БК «Марафон».
Источник: https://bookmaker-ratings.ru/kak-platit-nalog-na-vy-igry-sh-u-bukmekera-v-rossii-v-2018-godu/