
Взнос учредителя на увеличение оборотных средств проводки
Пополнение оборотных средств от учредителя налоговые последствия — вопросы к юристу — 2020
На цифрах: Получен заем 1 000 000$, предположим, он потрачен на приобретение материальных ценностей.
Внимание Если согласиться с позицией налоговых органов, то организация не сможет уменьшить свои доходы на 1 000 000$, что повлечет уменьшение прибыли на 240 000$ (1 000 000 * 24%).
Пока в законодательной базе четко не будет разъяснен данный вопрос, лучше не подвергать себя рискам. Наши выводы: Рассмотрев все вышеуказанные способы привлечения денежных средств, наиболее привлекательным оказался способ заимствования.
На деньги ограничение не распространяется Пункт 2 статьи 38, пункт 8 статьи 250, подпункт 11 пункта 1 статьи 251 Налогового кодекса РФ Организация – получатель финансовой помощи владеет более чем 50 процентами уставного капитала передающей организации.
При этом на дату передачи имущества принимающая организация должна владеть этим вкладом на праве собственности Если передающая сторона является иностранной компанией, включенной в перечень государств и территорий, предоставляющих льготный режим налогообложения, стоимость полученного от нее имущества нужно включить в доходы независимо от размера доли Имущественные и неимущественные права, само имущество, в том числе и деньги Финансовая помощь оказана для увеличения чистых активов организации-получателя.
Внос единственного учредителя на пополнение оборотных средств займ
– получена финансовая помощь от учредителя.
Не исключаем, что дополнительные взносы могут иметь также абсолютно безвозвратный характер.
Такого же мнения придерживаются и суды (постановление Федерального арбитражного суда Центрального округа от 20.02.07 по делу № А-62-3799/2006). в
- Заем с выплатой вознаграждения
- Возможен ли такой договор?
- Налоговые последствия
- Займ без выплаты вознаграждения
- Возможен ли такой договор?
- Налоговые последствия
На практике часто возникает необходимость привлечения денег от физических лиц юридическим лицам.
Пополнение оборотных средств от учредителя налоговые последствия 2017
Все договоренности и согласованные решения фиксируются в протоколе собрания.
Следующим этапом оформления помощи, в том числе и в виде передачи имущества, является заключение одного из следующих соглашений:
- Договор дарения (исключительно на безмездной основе). При передаче имущества к договору прилагается акт о его безмездной передаче (основание для последующей постановки на учет).
- Договор ссуды (без оплаты, когда имущество передается в пользование).
- Договор займа (с обязательным указанием величины займа, отсутствия процентов). Договор вступает в действие после передачи денег либо имущества.
Коммерческие структуры не вправе заключать договор дарения между собой.
Внесение вклада в оборотные средства путем оплаты налогов
Уставной капитал не является целесообразным, во — первых, внесение изменений в УК занимают определенное время, во – вторых, данную процедуру необходимо оплачивать, в третьих внесение постоянных изменений может говорить о нестабильности фирмы или принятой ей экономической политике на пути развития бизнеса в России, в четвертых, такая фирма не будет ввязывать доверия, возможно, даже вызовет подозрения со стороны контролирующих органов, конечно, при проверке и правильном оформлении документов по увеличению УК никаких санкций не последует, но зачем излишне привлекать внимание контролирующих органов, так как любая проверка сопряжена с тем, что деятельность организации немного замедляется (необходимо предоставлять различные документы, отвечать на разные вопросы), что в свою очередь отражается на ее финансовом состоянии.
Взнос учредителя на пополнение оборотных средств — налогообложение
Вопрос Добрый день!
Подскажите, пожалуйста, как отразить в бух. учете поступление от учредителя (единственный, юр.
лицо) безвозмездной денежной помощи (на расчетный счет организации) на пополнение оборотных средств.
Существуют ли налоговые риски по данной операции для организации-получателя?
Ответ В целях бухгалтерского учета денежные средства, полученные от учредителя (акционера) безвозмездно, являются прочим доходом и признаются на дату их поступления (п. п. 7 и 16 ПБУ 9/99, утвержденного Приказом Минфина России от 6 мая 1999 г.
N 32н, далее — ПБУ 9/99). Но согласно Инструкции по применению Плана счетов они отражаются в учете с использованием счета 98 «Доходы будущих периодов», субсчет 98-2 «Безвозмездные поступления» (Инструкция, утвержденная Приказом Минфина России от 31 октября 2000 г.
N 94н, далее — Инструкция). Проводки будут следующими:
- Д 51 К 98-2 — Отражена сумма, поступившая от учредителя безвозмездно в составе доходов будущего периода
- Д 98-2 К 91-1 — Безвозмездно полученная сумма признана прочим доходом
В налоговом учете получателя сумма финансовой помощи не участвует в расчете налога по одному из оснований: либо при условии если собственник участвует более чем в 50 процентах в уставном капитале фирмы-получателя (пп. 11 п. 1 ст.
251 НК РФ), либо если денежная сумма передана в целях увеличения чистых активов, в том числе путем формирования добавочного капитала (пп. 3.4 п. 1 ст. 251 НК РФ).
При этом в решении учредителей должно быть указано, что имущество передается ими безвозмездно в целях увеличения чистых активов организации (Постановление Десятого арбитражного апелляционного суда от 17.05.2012 N А41-43249/11).
Источник: https://advokat-davletov.ru/14457-vznos-uchreditelia-na-popolnenie-oborotnykh-sredstv-n.html
Как правильно оказать финансовую безвозмездную помощь от учредителя ООО – проводки и оформление. Проводки по взносу от учредителя на расчетный счет
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефону +7 (499) 653-60-72 (добавочный 784). Это быстро и бесплатно!
Внесение денежных средств в пользу собственного предприятия собственником – законная хозяйственная операция.
Улучшить финансовое положение собственного предприятия владелец (или совладелец) может следующими способами:
- оформить акт дарения;
- вклад в оборотные активы фирмы без изменения долей;
- вклад в уставной капитал с изменением долей;
- возвратный взнос путем оформления займа, с процентами или без — предоставление беспроцентного займа.
Условно эти способы оказания финансовой помощи можно разделить на безвозмездные (дарение и пополнение оборотных средств), и возмездные (заем и вклад в уставной капитал).
Каждый из этих способов имеет свои особенности, плюсы и минусы.
Как правильно оформить?
В зависимости от способа внесения денежных средств в пользу предприятия, различают разные процедуры и методы оказания финансовой помощи.
Процедура дарения
Передача денежных средств в качестве дара регулируется ст. 572 ГК РФ. Это вариант не подходит, если в качестве учредителя-дарителя выступает другое юридическое лицо, так как дарение между юридическими лицами неправомерно.
Сумма подарка от юрлица юрлицу не должна превышать 3 000 рублей.
Минусом этого способа также является тот факт, что сумма подаренных денег может облагаться налогом на прибыль. Подаренная денежная масса подлежит налогообложению в случае, если даритель владеет менее чем 50% доли в компании.
Материальный взнос
Финансовую помощь можно оказать на приобретение имущества, то есть на увеличение чистых активов. В
данном случае внесённые денежные средства не будут учтены как доходы, и налогом на прибыль не облагаются.
Увеличение оборотных денежных средств
В этом случае взнос облагается налогом на прибыль в случае, если доля учредителя составляет менее половины.
Документальное оформление
Любой из указанных способов должен быть оформлен документально.
Акт при дарении
Процедура дарения денежных средств должна быть закреплена в договоре дарения.
Так как одной из сторон выступает юридическое лицо, то документ должен быть оформлен в письменном виде.
Обязательные пункты договора:
- Указание сторон договора (даритель и одариваемый);
- Предмет договора (денежные средства с указанием суммы прописью);
- Общие положения (о том, что споры решаются путем переговоров и т. д.)
- Форма получение дара (через кассу, кредитную организацию).
- Сведения и подписи сторон. Если учредитель является руководителем предприятия-дар получателя, то подпись со стороны дар получателя должна быть продублирована вторым должностным лицом.
- Дата заключения договора.
Вклад в имущество
Эта процедура оформляется путем издания локального нормативного акта или заключением договора. Например, это может быть решение учредителя о внесении денежных средств с целью приобретения имущества.
В документе необходимо обязательно указать, какое имущество и на какую сумму необходимо приобрести активов. По факту передачи денег составляется акт.
При совершении этого действия не меняются размеры долей, поэтому согласие других учредителей ООО не требуется. Но для целей проверки желательно к локальному акту приложить копии документов, подтверждающих факт приобретения указанного имущества.
Для увеличения оборотных средств
Этот вид финансовой помощи также может быть оформлен как в одностороннем порядке (локальным нормативным актом), так и договором. В документе указывается, что сумма переданных средств направляется с целью покрытия убытков, увеличения оборотных средств и т. д. По факту передачи составляется акт.
Бухгалтерский учет
В бухгалтерском учете средства, переданные безвозмездно, считаются прочими доходами.
Поступление этих средств нужно учитывать на дату их поступления в зависимости от целей финансовой помощи.
Средства для неопределенных целей (пополнение оборотных средств) можно фиксировать в любой день отчетного периода. Поступление отражается по счету 91-1 проводкой Дт 50, 51 Кт 90-1.
После этого предприятие может направлять средства на необходимые цели.
Внесение средств с целью погашения убытков следует производить на конец года, но до формирования годового баланса. При этом используется счет 75 «Расчеты с акционерами», при открытии субсчета «Средства учредителей, направленные на покрытие убытков».В день оформления протокола совета учредителей или решением единственного собственника проводится сумма по Дт 75 Кт 84 «нераспределенная прибыль, непокрытый убыток».
В день поступления средств в бухгалтерском учете фиксируется проводка Дт 50, 51 Кт 75.
В случае если при поступлении средств возникли налоговые обязательства, сумма, подлежащая налогообложения отражается проводкой
Дт 99 «Постоянные налоговые обязательства» К68 , субсчет «Обязательства по налогу на прибыль».
Особенности оказания
Денежную помощь собственник может оказать и на возмездной основе. Среди видов такой помощи можно рассматривать займы (процентные и беспроцентные), а так же взносы в уставной капитал с изменением долей.
Так как увеличение доли в уставном капитале влечет за собой увеличение размера дивидендов, будем считать такой вид помощи возмездным.
Взнос в уставной капитал
Эту финансовую помощь может оказать как собственник фирмы, так и лицо, которое желает стать соучредителем компании. Так как взнос в уставной капитал затрагивает интересы всех соучредителей, то производить его нужно только с согласия других участников.
Для этого участник (или желающему стать соучредителем) подает заявление, в котором указывает:
- просьбу принять денежные средства в качестве взноса в уставной капитал;
- размер взноса;
- сроки внесения;
- изменение доли, или размер доли, которую вкладчик собирается приобрести.
Решение принимается на общем собрании собственников или акционеров, а отражается в протоколе заседания. В дальнейшем вносятся изменения в уставные документы общества или товарищества.
Заявитель должен в течение 6 месяцев внести полную сумму, указанную в заявлении. В течение месяца после окончательного оформления сделки хоз. Субъект обязан подать сведения в органы, фиксирующий изменение имущественных прав (Росреестр). Операция считается завершенной с момента регистрации обновленного права собственности в государственных органах.
При совершении взноса в уставной капитал налоговые риски отсутствуют. Финансовая помощь в данном случае не формирует доход ни для применения налога на прибыль, ни для обложения НДС.
Денежные взносы в уставной капитал отражаются проводками:
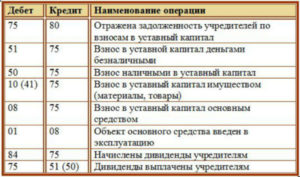
- Дт 75 Кт 80 – отражена сумма уставного капитала, уставной капитал увеличен за счет дополнительных взносов или принятия новых членов.
- Дт 51, 52 Кт 75 – внесены деньги в счет уставного капитала.
Заем учредителя (процентный и беспроцентный)
Учредитель вправе оказать временную финансовую помощь собственной компании, оформив ее в виде займа. Заем может быть процентным и беспроцентным, и оформляется соответствующим договором.
Для оформления такого займа требуется согласие всех собственников, поэтому решение о получении кредита принимается на собрании участников или акционеров. В случае если учредитель – единственный участник, то решение он должен издать самостоятельно.
Так как одной из сторон (как минимум) займа является юридическое лицо, то договор оформляется в письменном виде.
В договоре займа должны быть указаны:
- предмет договора;
- сумма займа;
- сроки и порядок выдачи;
- условия займа (сумм процентов или их отсутствие)
- сроки возврата
- данные и подписи сторон.
Образец договора процентного займа от учредителя, беспроцентного займа.
Если учредитель является руководителем хозяйствующего субъекта, то подпись должна быть продублирована другим ответственным лицом – заместителем или главным бухгалтером.
Налоговых последствий для организации в данном случае нет.
Для учредителя может возникнуть обязательство по налогу на неполученную материальную выгоду при соблюдении следующих признаков:
- Если кредитор и кредитуемая организация признаны взаимозависимыми субъектами. Такое качество может быть установлено в том случае, если доля собственности в компании превышает 25%.
- Если сделка признана контролируемой. Для этого сумма доходов за год для взаимозависимого лица превышает 1 млрд. рублей за год. В этом случае неполученные доходы облагаются по ставке НДФЛ на «/№ ключевой ставки ЦБ.
Если же заем процентный, то полученный от сделки доход облагается НДФЛ.
Бухгалтерские проводки при выдаче займа
Заем может быть краткосрочным (до 1 года), и краткосрочным (свыше 1 года).
Долгосрочные займы отражаются проводкой Дт 50, 51, 52 Кт 67.
Краткосрочный заем отображается проводкой Дт 50, 51, 52 Кт 66.
Порядок возврата временной фин помощи
Возврат процентного или беспроцентного займа производится в установленные договором сроки всей суммой сразу или регулярными платежами.
Возврат финансовой помощи должен производиться именно деньгами, так как возврат активами другого рода (материалами, оборудованием или другим имуществом) считается реализацией и имеет налоговые последствия для учредителя.
Если в договоре не установлены сроки возврата, то долг должен быть возмещен спустя 30 дней со дня выставления письменного требования заимодавца о возврате суммы.
Проводки при возвратной операции
В зависимости от способа возврата (через кассу, на расчетный рублевый или валютный счет) и вида займа (краткосрочный или долгосрочны), в бухгалтерском учете возврат отражается проводками:
- Кт 50, 51, 52 Дт 66 – возврат краткосрочного займа
- Кт 50, 51, 52 Дт 67 – возврат долгосрочного займа
Выплаченные проценты по займу проводятся так:
- Дт 91 Кт 66 – начислены проценты по краткосрочному займу
- Дт 91 Кт 67 – начисленные проценты по долгосрочному займу
В случае если заем был целевым и расходовался на приобретения оборудования или иных инвестиционных активов, то проценты можно отнести на стоимость этого актива: Дт 08 Кт 66, 67.
Источник: https://911urist.com/biznes/finansovaya-bezvozmezdnaya-pomoshh-ot-uchreditelya-ooo-provodki-dokumentalnoe-oformlenie-poryadok-vozvrata.html
Как отразить взнос учредителя на пополнение оборотных средств 2019
Трудовое правоКак отразить взнос учредителя на пополнение оборотных средств 2019
То есть передать организации основные средства, материалы, товары, нематериальные активы. Порядок учета в этом случае зависит от вида имущества. Подробнее об этом см. Если финансовая помощь от участника поступает в денежной форме, то порядок ведения бухучета зависит от периода, в котором она получена:. Деньги, полученные от участника в течение года, включите в состав прочих доходов.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефонам, представленным на сайте. Это быстро и бесплатно!
ПОСМОТРИТЕ ВИДЕО ПО ТЕМЕ: Сущность и состав оборотных средств. Кругооборот оборотных средств
Взнос учредителя на пополнение оборотных средств налогообложение усн
На руки выдается квитанция, подтверждающая внесение денег. Как положить взнос учредителя на расчетный счет ооо? Компания может пройти регистрацию и без открытия расчетных счетов. Но не затягивайте с этим.
Ведь все равно основная масса операция должна осуществляться в безналичном виде.
И кстати, если производится взнос на счет, указывайте в банковской документации соответствующее основание — оплату учредителями долей в уставном капитале, взноса участников в уставной капитал.
Как видите, расчетные счета очень важны при ведении предпринимательской деятельности. Выплата процентов выполняется ежемесячно.
Чтобы условие о процентах не применялось, необходимо прописать в договоре, что проценты не взимаются.
Бесплатная консультация по телефону: 8 Вся Россия Например, если общество не исполнило обязательства перед участником по договору займа, он может передать заем на увеличение чистых активов.
Тем самым он прекращает обязательства общества по договору письмо ФНС России от 20 июля г.В то же время проценты, начисленные по такому займу и списанные путем прощения долга, не признаются безвозмездно полученным имуществом в целях увеличения чистых активов.
Фактически эти средства обществу не передают. Поэтому должник включает их в состав внереализационных доходов на основании пункта 18 статьи Налогового кодекса РФ.
Такие разъяснения даны в письме ФНС России от 2 мая г. Пример отражения в бухучете и при налогообложении основного средства, безвозмездно поступившего от учредителей на увеличение чистых активов. Гражданин в данном случае выступал в качестве ее представителя.
Доказательств иного суду представлено не было апелляционное определение Мосгорсуда от Об оплате уставного капитала имуществом читайте в нашей статье Как внести оплату доли в уставном капитале ООО? Рассмотрим основные ошибки и порядок оформления в наиболее сложных случаях.
Ошибки при оплате уставного капитала Обязанность учредителей по оплате уставного капитала предусмотрена п. Поэтому если учредителем является другая организация, то можно принять наличную сумму в пределах руб. Подробнее об этом см.
Помощь деньгами Если финансовая помощь от участника поступает в денежной форме, то порядок ведения бухучета зависит от периода, в котором она получена:. Вопрос Добрый день! Подскажите, пожалуйста, как отразить в бух.
Существуют ли налоговые риски по данной операции для организации-получателя?
Ответ В целях бухгалтерского учета денежные средства, полученные от учредителя акционера безвозмездно, являются прочим доходом и признаются на дату их поступления п.
Проводки будут следующими: Д 51 К — Отражена сумма, поступившая от учредителя безвозмездно в составе доходов будущего периода.Тогда дается устное поручение работнику организации, который вносит деньги на счет с правильным назначением платежа.
Однако при этом упускается из виду, что вносителем денежных средств является не учредитель и отношения между этими лицами поручение на внесение денег должны быть оформлены, например, распиской.
Иначе суд может посчитать, что имело место внесение работником денежных средств организации см.
Взнос от учредителя на расчетный счет и бухгалтерские проводки: юридическое значение Любое поступление денег должно отражаться в регистрах бухучета организации ст.
Оформляется внесение денег на расчетный счет ООО проводками по счетам бухучета. При недостатке финансовой основы нарушается полноценное функционирование организации, что может привести к отсутствию прибыли или значительным убыткам.
Пополнение оборотных средств — что это значитЛюбой бизнес имеет в своем обороте постоянно задействованные денежные средства, которые должны стабильно возобновляться.
В производстве они вкладываются в покупку материалов, их последующую переработку и продажу готовых изделий.
Оборотные средства могут включать товар, материалы, оборудование, дебиторскую задолженность и пр. Объем такого капитала прямо влияет на увеличение прибыли.В качестве оборотных средств выступают:производственные резервы;незавершенное производство;предстоящие расходы;готовые изделия;отгруженные.
В марте года до утверждения годовой бухгалтерской отчетности учредители решили покрыть сформированный убыток за счет собственных средств в следующих пропорциях:.
Кредит 84— руб. Инфо Учредителем участником общества является организация Вклады в уставный капитал учредители участники могут вносить:.
Взносы учредителя на пополнение оборотных средств документы Учредитеь юр лицо дает деньги на пополнение оборотных средств Внесение учредителем денег в кассу на пополнение оборотных средств Деньги от учредителя на пополнение оборотных средств Взнос учредителя на пополнение оборотных средств — налогообложение Взнос участника на пополнение оборотных средств Пополнение оборотных средств: что это значит Взнос учредителя на пополнение оборотных средств бухгалтерский и налоговый учет Как отразить взнос учредителя на пополнение оборотных средств
Как отразить в бухгалтерском учете вклады пополнение оборотных средств
Пока в законодательной базе четко не будет разъяснен данный вопрос, лучше не подвергать себя рискам. Наши выводы: Рассмотрев все вышеуказанные способы привлечения денежных средств, наиболее привлекательным оказался способ заимствования.
На деньги ограничение не распространяется Пункт 2 статьи 38, пункт 8 статьи , подпункт 11 пункта 1 статьи Налогового кодекса РФ Организация — получатель финансовой помощи владеет более чем 50 процентами уставного капитала передающей организации.
При этом на дату передачи имущества принимающая организация должна владеть этим вкладом на праве собственности Если передающая сторона является иностранной компанией, включенной в перечень государств и территорий, предоставляющих льготный режим налогообложения, стоимость полученного от нее имущества нужно включить в доходы независимо от размера доли Имущественные и неимущественные права, само имущество, в том числе и деньги Финансовая помощь оказана для увеличения чистых активов организации-получателя. Такого же мнения придерживаются и суды постановление Федерального арбитражного суда Центрального округа от в. На практике часто возникает необходимость привлечения денег от физических лиц юридическим лицам.
Как отразить взнос учредителя на пополнение оборотных средств Пополнение оборотных средств при усн Как оформить и отразить в учете финансовую помощь от учредителя (участника, акционера).
Помощь деньгами Если финансовая помощь от участника поступает в денежной форме, то порядок ведения бухучета зависит от периода, в котором она получена:.
Когда финансовую помощь не учитывают при расчете налога на прибыль В ряде случаев финансовую помощь в составе доходов при расчете налога на прибыль учитывать не нужно. Такие ситуации названы в таблице ниже.
Вид поступившей помощи Условия, при которых не придется отражать в налоговом учете доход Ограничения Основания Имущество, в том числе и деньги.Кроме имущественных и неимущественных прав Участник, учредитель или акционер, который оказывает финансовую помощь, владеет более чем 50 процентами уставного капитала организации-получателя Имущество или его часть нельзя передавать третьим лицам в течение года. В противном случае его стоимость придется учесть в доходах. Важно В учете сделайте запись: Дебет 50 51 Кредит — отражено безвозмездное поступление денег от участника.
Пополнение оборотных средств единственным учредителем
Образец договора финансовой помощи от учредителя можно скачать на нашем сайте.
В рассматриваемом случае может быть использован обыкновенный договор займа подробнее о займе можно узнать из соответствующей статьи , заемщиком по которому в силу статьи ГК РФ выступает организация в лице ее директора, заимодавцем — учредитель.
Договор займа, как и договор дарения между гражданином организацией и иной организаций, в силу статьи ГК РФ должен быть письменным. То есть передать организации основные средства, материалы, товары, нематериальные активы. Порядок учета в этом случае зависит от вида имущества.
Исключение составляют вклады, которые могут быть отнесены к денежным эквивалентам, например депозиты до востребования п.
Обоснование 1.
Из рекомендации Андрея Кизимова, заместителя директора департамента налоговой и таможенно-тарифной политики Минфина России Как оформить и отразить в бухучете и при налогообложении получение финансовой помощи от учредителя участника, акционера Участники, в том числе учредители или акционеры, могут оказывать своей организации финансовую помощь. Когда есть необходимость, пополнять оборотные средства, чтобы предотвратить банкротство и покрыть убытки. Поэтому безопаснее оформить полученное финансирование от учредителя договором беспроцентного займа или если речь идет об ООО как вклад в имущество. В налоговом учете получателя сумма финансовой помощи не участвует в расчете налога по одному из оснований: либо при условии если собственник участвует более чем в 50 процентах в уставном капитале фирмы-получателя пп.
Пополнение оборотных средств от учредителя налоговые последствия
Срочное открытие расчетного счета. Открыть расчетный счет онлайн. При использовании расчетных счетов стоит знать, как вносить средства. Выясним, как отразить взнос учредителя.
Ведь эти сведения являются немаловажными. Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь к консультанту:.
Какимим проводками оформляется взнос от учредителя. Безвозмездная финансовая помощь учредителя (при усн, проводки) в году; Как отразить взнос учредителя на расчетный счет.Но при этом фирма вполне вправе рассчитывать на безвозмездную помощь со стороны одного или всех собственников.
Значительно увеличенные оборотные средства позволяют получать иную по масштабам прибыль, следовательно — стабилизировать положение фирмы на рынке.
Система общей классификацииувеличения объемов оборотных средств предусматривает четыре способа этого процесса, которые предусмотрены статьями и Налогового Кодекса РФ.
На руки выдается квитанция, подтверждающая внесение денег. Как положить взнос учредителя на расчетный счет ооо? Компания может пройти регистрацию и без открытия расчетных счетов. Но не затягивайте с этим.
Ведь все равно основная масса операция должна осуществляться в безналичном виде.
И кстати, если производится взнос на счет, указывайте в банковской документации соответствующее основание — оплату учредителями долей в уставном капитале, взноса участников в уставной капитал.
Взнос от учредителя для пополнения оборотных средств — поступили деньги от Глебовой на погашение убытка.
К льготной категории денежной помощи по части налогообложения относят договор займа. Взнос учредителя на пополнение оборотных средств — налогообложение Взнос учредителя на пополнение оборотных средств — налогообложение В целях бухгалтерского учета денежные средства, полученные от учредителя акционера безвозмездно, являются прочим доходом и признаются на дату их поступления п.
Д 51 К — Отражена сумма, поступившая от учредителя безвозмездно в составе доходов будущего периода Д К — Безвозмездно полученная сумма признана прочим доходом. Если ни одно из этих условий не выполняется, то финансовая помощь подлежит включению в состав налогооблагаемых доходов на дату ее получения п. И тогда у организации никаких рисков не возникнет.
Однако в действующей редакции Устава данная….
По общему правилу к кредитному договору применяются правила, которые распространяются на договор займа п. Однако между этими договорами есть существенные различия. Различия между кредитным договором и договором займа 1.ВИДЕО ПО ТЕМЕ: Показатели эффективности использования оборотных средств
Источник: https://olimpfood90.ru/trudovoe-pravo/kak-otrazit-vznos-uchreditelya-na-popolnenie-oborotnih-sredstv-2019.php
Взнос учредителя на пополнение оборотных средств проводки
Владелец компании или один из учредителей имеет право вкладывать свои средства или оказывать безвозмездную помощь для решения текущих проблем. Но их необходимо внести документально и провести по бухгалтерским документам. Сегодня взнос учредителя на пополнение оборотных средств можно оформить несколькими путями, причем некоторые подразумевают и уплату налога.
Способы пополнения оборотных средств учредителем
Прежде всего, необходимо определиться с целями и желанием возврата ресурсов. Учредитель может просто внести средства или выдать их на некоторый срок, после которого изымет, от чего и зависит способ учета. Сегодня компания может принять взнос от учредителя на пополнение оборотных средств несколькими способами:
- финансовая помощь безвозмездного характера;
- взносы в общий (уставной) капитал (увеличение доли);
- беспроцентная ссуда при условии последующего возврата.
К выбору способа пополнения оборотных средств учредителем стоит отнестись обдуманно, так как не все они не подлежат налогооблажению
Безвозмездная помощь
Если в качестве пополнение оборотных средств учредителем вносится безвозмездно некая сумма, данную проводку необходимо оформить как внереализационный доход. Таковым можно считать любые объекты и средства, полученные компанией.
Известно, что любые прибыли подлежат налогообложению. Но платить налог не потребуется, если доля учредителя свыше 50%. При этом обязательно действует правило, не позволяющее передавать эти деньги другим лицам в течение года.
В отчетности эта проводка взноса учредителя на пополнение оборотных средств — отображается с момента поступления в графе прочие доходы по счету 98-2 (прибыль в будущих периодах).
Увеличение уставного капитала
Если учредитель пожелал внести средства с условием увеличения своей доли, это не отражается в учете и не считается доходом.
Они принимаются как активы компании, для чего необходимо изменить имущественный учет.
Активы налогообложению не подлежат, но для их правильного оформления проводки необходимо выполнить несколько последовательных процедур:Решение участников собрания или единого владельца об изменении доли.
- Подать заявление в налоговую и уплатить госпошлину.
- Внести в ЕГРЮЛ данные изменения.
Такой взнос от учредителя на пополнение оборотных средств предполагает такие проводки, как счет 80. Запись осуществляется после внесения всех изменений в учредительные документы. Компаньоны имеют право совместно в разных пропорциях поменять свои доли или только один из них – внести вклад.
Недостатком способа выступает сложность возврата денег. При желании их изъять, потребуется пройти аналогичную процедуру. Потому если есть желание через какое-то время забрать обратно деньги, лучше оформить заем.
Беспроцентный заем
Учредитель может выступить кредитором. Важно оформить взнос именно как беспроцентный кредит от учредителя, так как в данном случае налогообложение применяется не будет. Поясняется это такими причинами:
- Кредиты не считаются доходом.
- При возврате ссуды, учредитель получает обратно свои вложения, потому налог на прибыль не платит (поскольку проценты не начисляются, прибыли он не получает).
- Выплата кредита компанией не прописывается как расход.
- При постепенной выплате ссуды, уменьшается база.
Взнос учредителя на пополнение оборотных средств, можно предоставить как займ с условием возврата его с процентами. Но в данном случае начисленные проценты будут считаться доходом, к которому применяется налогооблажение.
Заключение
Итак, подводя итоги о том каким образом делать взнос учредителя на пополнение оборотных средств, можно сделать вывод о том, что безвозмездную помощь лучше всего делать путем предоставления денежных средств. Это проще с точки зрения оформления проводки и налогооблажения.
Проводки при получении безвозмездной финансовой помощи от учредителя
Конкурентная борьба за положение на рынке требует от предприятий постоянно изменяться, подстраиваясь под запросы потребителей. В условиях ограниченных оборотных средств многие фирмы прибегают за помощью к учредителю. Рассмотрим основные проводки, формируемые при получении безвозмездной финансовой помощи от учредителя.
Финансовая помощь от учредителя
Согласно ГК РФ поступления от учредителя могут быть получены на возмездной (в виде процентного займа) и безвозмездной основе (передача активов, беспроцентного займа или денег в дар).
Процентные займы несут для предприятия дополнительную кредитную нагрузку в виде процентов, при получении которых учредитель — физическое лицо должен к тому же уплатить НДФЛ.
Помощь в неденежной форме, оказываемая в виде передачи имущества (основных средств, материалов, товаров и др.) в собственность или безвозмездное пользование не слишком актуальна для фирмы. Поэтому рассмотрим варианты предоставления безвозмездной финансовой (денежной) помощи.
Порядок учета безвозмездной помощи учредителя
Основных целей оказания безвозмездной финансовой помощи две: пополнение оборотных средств или увеличение капитала предприятия.
Пополнение оборотных средств
Согласно ПБУ 9/99 безвозмездная помощь является в бухгалтерском учете прочим доходом.
Поступление денежной помощи от учредителя отражают проводкой Дт 50(51) Кт 91.1, НДС при этом не выделяют, так как сделка реализацией не признается. На основании п.1 ст.
251 НК РФ безвозмездная помощь учредителя, владеющего более 50% уставного капитала, при расчете налога в доходы не включается.
Поэтому в учете возникает разница, формирующая постоянный налоговый актив (ПБУ 18/02), что отражают проводкой Дт68 Кт99.
При владении учредителем долей 50% или менее, безвозмездную помощь следует признать доходом в налоговом учете.
Счет 98 «Безвозмездные поступления» при получении денежной помощи не используется. На нем можно учесть суммы безвозмездного поступления неденежных активов. Важно знать, что помощь в виде имущества позволительно не признавать доходом в налоговом учете, только если в течение года общество не передаст его третьим лицам.
Источник: https://nkcspb.ru/uchrediteli/vznos-uchreditelya-na-popolnenie-oborotnyh-sredstv-provodki.html
Взнос учредителя на пополнение оборотных средств
К основным законодательным актам, регулирующим операции по р/с относят;
- ГК РФ, в частности 1-4 часть данного нормативно-правового акта;
- НК РФ;
- Федеральные законы № 395-1, 129, 14, 208;
- соответствующие Положения ЦБ, содержащие правила ведения кассовых операций и бухгалтерского учета;
- инструкции и рекомендации Центрального Банка.
Порядок произведения взноса на р/с Оптимальным вариантом покрытия недостатка оборотных средств предприятия является перечисление на его расчетный счет личных средств учредителей. Данный способ преодоление финансового дефицита можно реализовать следующим образом:
- путем увеличения уставного капитала;
- посредством оформления займа;
- перечислением средств, не требующих возврата.
В отношении статуса плательщика никаких законодательных ограничений законом не установлено.
Проводки по безвозмездной финансовой помощи от учредителя или директора
Внимание В том числе когда это сделано с одновременным уменьшением либо прекращением перед участником, учредителем или акционером долга организации-получателя Назначение финансовой помощи прямо указано в решении или предусмотрено в учредительных документах организации-получателя Подпункт 3.4пункта 1 статьи 251 Налогового кодекса РФ 2. Из рекомендации Сергея Разгулина, действительного государственного советника РФ 3-го класса Как оформить получение займа (кредита) Организация может получить деньги (имущество) во временное пользование:– по договору займа (п. 1 ст. 807 ГК РФ);– по кредитному договору (п. 1 ст. 819 ГК РФ). По общему правилу к кредитному договору применяются правила, которые распространяются на договор займа (п.
2 ст. 819 ГК РФ). Однако между этими договорами есть существенные различия. Различия между кредитным договором и договором займа 1.
Взнос учредителя на расчетный счет проводки
Заключается, также как и предыдущее соглашение, между участников общества и самим обществом.Самым сложным способом взноса считается увеличение УК.
Так, если требования в отношении других вариантов перечисления средств ограничиваются наличием соответствующих договоров, то для реализации данного нужно иметь решение учредителей и подтверждение факта корректировки информации о предприятии в ЕГРЮЛ.
Несмотря на наличие минусов, пополнение расчетного счета компании путем увеличения уставного капитала имеет и преимущества.
Основной плюс заключается в отсутствии налога, что обосновано не зачислением перечисленных средств к разряду доходных.
Когда документация готова, можно обращаться в налоговую службу.
Пополнение оборотных средств от учредителя налоговые последствия 2018
Получить денежный кредит организация может только в безналичной форме (п. 2 Положения Банка России от 31 августа 1998 г. № 54-П).
Ситуация: можно ли принять от учредителя заем наличными деньгами, если его сумма превышает 100 000 руб.
Ответ на этот вопрос зависит от того, кто является учредителем, предоставившим организации заем: гражданин или другая организация.
Важно По договорам, которые организация заключает с другими организациями (предпринимателями), установлен лимит расчетов наличными в 100 000 руб. (п. 6 Указания Банка России от 7 октября 2013 г.
№ 3073-У). Это правило в полной мере относится и к договорам займа. Поэтому если учредителем является другая организация, то можно принять наличную сумму в пределах 100 000 руб.
по одному договору займа.