
Порядок списания компьютера 2020
Акт списания компьютера причины

›
29.08.2019
ЮРИДИЧЕСКИМ ЛИЦАМ И ГОС. УЧРЕЖДЕНИЯМ
- Компьютеры и оргтехника
- Радиоэлектронная аппаратура
- Медицинское оборудование
- Бытовая техника и инвентарь
- Звуковое и видеооборудование
- Электроинструменты
- Бензоинструменты и бензотехника
- Контрольно-кассовая техника
- Спортивное оборудование
- Посмотреть полный список
АКТЫ СОСТОЯНИЯ И ДЕФЕКТНЫЕ ВЕДОМОСТИ ОТ 200₽
Для коммерческих организаций и бюджетных учреждений процедура утилизации компьютерной техники является обязательной. Однако проводится она только после списания оборудования, входящего в состав основных фондов, с баланса предприятия.
Порядок списания и утилизация компьютеров строго регламентируется российским законодательством и несоблюдение любого из пунктов и требований этих регламентов чревато штрафами (до 30 тыс. рублей). Это объясняется тем, что в большей части комплектующих компьютеров содержатся драгоценные металлы и токсичные вещества, относящихся к 1–4 классу опасности.
И если в коммерческих предприятиях списание производится по упрощенному порядку, то в бюджетных организациях эта процедура имеет ряд важных нюансов.Компания «АЛАР» на протяжении 10 с лишним лет оказывает профессиональные услуги по списанию компьютерной техники коммерческим и бюджетным предприятиям Москвы и Московской области.
Этапы проведения экспертизы технического состояния
- 1Заключение договора
- 2Проведение технической экспертизы
- 3Подготовка необходимых документов
- 4Доставка документации в ваш офис
ПОЛУЧИТЬ КОНСУЛЬТАЦИЮ
Причины списания компьютера
Законодательство признает 6 основных причин для списания компьютеров:
- продажа,
- дарение,
- передача в ОС сторонней организации,
- порча и хищение,
- (стихийные бедствия, пожары, военные действия ),
- физический или моральный износ (устаревание).
Последняя причина является наиболее распространенной, поскольку компьютерное оборудование в связи с большой скоростью развития технологий в этой области морально устаревает намного быстрее, чем другие виды техники.
Даже рабочие компьютеры через 3–5 лет необходимо обновлять. Данный срок полезного действия определен государственным регламентом при расчете амортизации.
Схематично процедуру списания можно разделить на следующие этапы:
- Экспертиза технического состояния;
- Оформление «Акта о списании объекта основных средств» (УФ № );
- Оформление разрешительной документации на ликвидацию;
- Снятие с учета ОС.
В отличие от бюджетной организации коммерческому предприятию достаточно создать внутреннюю комиссию из собственных сотрудников для оценки состояния находящейся на балансе техники и задокументировать ее решение.
На основании вынесенного экспертами заключения составляется акт списания компьютера и оформляется внутренний приказ, в котором указываются основные нюансы процедуры списания и утилизации.
Чтобы упростить решение проблемы и избежать проблем с контролирующими органами, предприятию выгоднее обратиться в профильную компанию, специализирующуюся на списании и утилизации компьютерного оборудования. ООО
Компания «АЛАР» имеет:
- сертификат РОСТЕСТа, на основании которого происходит экспертиза;
- государственную лицензию на осуществление своей деятельности;
- доступ на работу с цветными и черными металлами, драгметаллами, токсичными веществами;
- большой опыт сотрудничества с коммерческими и государственными предприятиями Москвы и Московской области.
Наши сотрудники произведут законное списание компьютеров на основании дефектной ведомости, в которой представлен полный перечень неисправностей, являющихся основанием для списания. По окончании процедуры составляется «Акт дефектации» и другие сопроводительные документы.
Списание компьютерной техники в бюджетных учреждениях
В отличие от частных компании процедура списания компьютеров в бюджетных учреждениях имеет более строгий подробный регламент. Это обусловлено тем, что любое имущество закрепляется за бюджетным учреждением (государственным, муниципальным) для осуществления оперативного управления.
То есть, согласно Гражданскому Кодексу, бюджетное учреждение не имеет права им распоряжаться без согласия собственника (ст. 298). Все действия в этом отношении регламентируются «Положением о списании имущества» (Постановление Правительства № 834 от ).
Для организации списания имущества в каждом госучреждении на постоянной основе работает Комиссия по списанию или Комиссия по учету (поступление/выбытие) активов, возглавляемая председателем.
В список полномочий Комиссии входит:
- осмотр технической документации и непосредственно оборудования;
- вынесение решения о необходимости списания;
- указание причин списание компьютерной техники;
- составление акта списания компьютеров
Список документов для списания компьютеров в данном случае должен пройти обязательное утверждение в госорганах, отвечающих за распоряжение бюджетными средствами (ГРБС). По окончании оформления необходимой документации решение о списании выносится одной из следующих инстанций:
- руководством учреждения при наличии таких полномочий, установленных вышестоящими органами.
- непосредственно ГРБС после согласования с Росимуществом.
- государственным распорядителем бюджетными средствами высшего ранга после ознакомления со всем пактом документов.
Получив согласие на списание, руководство бюджетной организации заключает договор с компанией, специализирующейся на экспертизе и утилизации компьютеров. Условия договора регулируются российским законодательством (ФЗ № 44 от , ФЗ № 223 от и др.).
ЗАГРУЗИТЕ СПИСОК НОМЕНКЛАТУРЫ
Списание системных блоков
Отдельного внимания заслуживает вопрос списания системных блоков, входящих в состав единого комплекса основного средства (инвентарного объекта), то есть компьютера в полной сборке.
На основании статей № № 257, 260, 324 Налогового Кодекса России, Письма Министерства финансов № /4/67 от вышедший из строя системный блок подлежит замене и оформляется организацией как ремонт компьютера, на основании дефектного акта.
Списание и утилизация системных блоков производится по причине:
- перегорания одной или нескольких дорогостоящих деталей блока в результате перепада напряжения или других внешних факторов;
- физического повреждения корпуса, ставшее причиной выхода из строя внутренних комплектующих;
- попадания на внутренние схемы электролита разгерметизации батареи Bios;
- выгорание микросхем поломки стабилизатора напряжения
Ремонт подобных неисправностей порой превышает рыночную стоимость самого блока, а то и вовсе не подлежат ремонту. В этих случаях производится замена и списание оборудования.
При замене новый блок оформляется в приход как заменяемая деталь с сохранением инвентарного номера и без указания срока полезного действия. При этом в налоговом и бухучете возможно оформление списания нового системного блока без изменения первоначальной стоимости самого компьютера.
Согласно перечисленным выше статьям НК России такие ремонтные расходы признаются даже в случаях превышения лимита в 10 тыс. рублей.
Поскольку конструкция системного блока включает детали, содержащие драгоценные металлы, то вопросами его утилизации должна заниматься специализированная компания, имеющая лицензию и допуск на осуществление подобной деятельности.
По окончании работ предоставляем
полный пакет документов
- Бесплатная доставка документовПри заказе от 20 ед. оборудования
- Договор на оказание услуг
- Документы, подтверждающие факт оплаты услуг (счет)
- Экземпляр заверенного акта (заключения) технической экспертизы на каждый инвентарный номер оборудования
- Копию сертификата соответствия РОСТЕСТ на услуги по проведению технической экспертизы
- Заказать
ПРИ НЕОБХОДИМОСТИ ПОМОГАЕМ УТИЛИЗИРОВАТЬ
ОБОРУДОВАНИЕ ПОСЛЕ СПИСАНИЯ
Стоимость списания компьютерной техники
Стоимость на услуги по списанию компьютерной техники формируется под влиянием нескольких факторов:
- Форма собственности организации Заказчика;
- Объем подлежащей списанию техники;
- Необходимость подготовки и оформления сопроводительной документации
- Необходимость обращения в контролирующие госорганы
Узнать конкретные цифры можно у специалистов компании «АЛАР» по любому из указанных на сайте контактов. Подробное изложение проблемы и вызов специалиста помогут вам быстрее сориентироваться в ситуации. В случае необходимости можно заказать обратный звонок сотрудника нашей компании.
Мы имеем все
необходимые лицензии и сертификаты для законной утилизации
Свяжитесь с нами, если хотите узнать подробнее
Порядок списания компьютерной техники (нюансы)
Списание компьютерной техники — процесс, которого не избежать подавляющему большинству современных предприятий. Чем может отличаться списание оргтехники от списания иных объектов основных средств предприятия, вы узнаете из этой статьи.
Причины списания оргтехники и компьютеров
Основной предпосылкой для списания основных средств является утрата ими полезных свойств, ради которых они приобретались и используются. Причинами такой утраты являются:
- физический износ;
- моральный износ;
- неустранимая поломка или порча.
Для компьютерной техники в большей степени, чем для других видов оборудования, характерен быстрый моральный износ.
Стремительное развитие компьютерных технологий часто ведет к тому, что существующий парк компьютерной техники, находящейся в рабочем состоянии, все равно требуется обновлять и модернизировать для производственных целей.
Поэтому для компьютеров и оргтехники законодательно установлены довольно короткие сроки полезного действия для расчета амортизации — от 3 до 5 лет.
Чтобы на балансе не висело не используемое более компьютерное оборудование, его следует списать.
Нюансы списания оргтехники для коммерческих компаний
Для коммерсантов общий порядок списания оборудования достаточно прост.
В соответствии с законодательством РФ частные компании не обязаны привлекать сторонних специалистов для оценки пригодности компьютерной техники к дальнейшему использованию.
Поэтому для оформления списания достаточно создания внутренней комиссии из сотрудников компании и актирование их заключения.
Только если собственных специалистов, способных произвести оценку, нет, нужно приглашать таковых со стороны.
На основе заключения комиссии составляется акт о списании объекта основных средств — компьютерной техники. Должен быть также оформлен приказ, учитывающий возможные нюансы списания и утилизации оргтехники (об этом далее).Как принять на учет материалы, оставшиеся после демонтажа основных средств, читайте в статьях:
Нюансы списания оргтехники для бюджетников
Чтобы списать компьютерную технику, являющуюся объектом основных средств, учреждение должно организовать специальную постоянно действующую комиссию (п. 34 Единого плана счетов, утвержденного приказом Минфина РФ от 01.12.2010 № 157). Списание основных средств осуществляется на основе ее решения.
Источник: https://document-expert.ru/novosti/akt-spisaniya-kompyutera-prichiny.html
2020 год бюджетное учреждение списание компьютеров
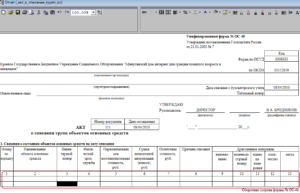
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «2020 год бюджетное учреждение списание компьютеров». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Постановление о списании основных средств в бюджетных учреждениях 2020 должно выполняться в точности. Законодательные акты, на основе которых осуществляются все процедуры с ОС, должны соблюдаться неукоснительно.
Порядок списания основных средств в бюджетных учреждениях в 2020 году
Так как обычно подобная информация используется для стратегического планирования. На основании неверных данных будут приняты неправильные решения. Что в совокупности приведет к убыткам. Величина их зависит от размера погрешности.
Что это такое?
После подготовки всех необходимых в таком случае документов необходимо будет обязательно отразить соответствующим образом все операции проводками. Они могут существенно отличаться в зависимости от типа основных средств, иных нюансов.
Каждая компания сама определяет для себя метод амортизации с оглядкой на вид деятельности и указывает это в учетной политике. Выбор метода всегда должен быть связан с получением наибольшей экономической выгоды, ведь именно это необходимо обосновать в политике учета. Более того, не стоит забывать, что это также повлияет на базу для расчета имущественного налога.
- стоимость, уплачиваемая поставщику;
- стоимость строительных работ при создании объекта;
- стоимость всех затрат, необходимых для создания ОС;
- транспортные расходы;
- суммы за сопутствующие услуги;
- таможенные пошлины;
- а также другие расходы, связанные с покупкой/созданием ОС.
Основные средства в налоговом учете
Пока Минфин не привел методику расчета величины чистых активов (ЧА) в государственном секторе. Поэтому сегодня бюджетные и автономные учреждения могут рассчитать величину своих чистых активов, ориентируясь на порядок определения их стоимости как для коммерческих организаций (приказ Минфина РФ от 28.08.2014г. №84н).
: Особо ценное движимое имущество какая стоимость 2020 год
Пособие за первые три дня временной нетрудоспособности за счет средств работодателя в случае заболевания работника или получения им травмы (за исключением несчастных случаев на производстве и профессиональных заболеваний)
Выходные пособия работникам при их увольнении в связи с ликвидацией либо реорганизацией учреждений, иными организационно-штатными мероприятиями, приводящими к сокращению численности или штата учреждения, осуществляемые в порядке и в размерах, установленных законодательством РФ
Расходы
Классификация операций сектора государственного управления используется (в том числе государственными (муниципальными) учреждениями) для ведения бюджетного (бухгалтерского) учета, составления бюджетной (бухгалтерской) и иной финансовой отчетности, обеспечивающей сопоставимость показателей бюджетов бюджетной системы РФ. Кроме того, коды КОСГУ применяются при детализации (дополнительной детализации) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований (п. 2 Порядка № 209н).
«Доходы будущих периодов от безвозмездных поступлений от бюджетов, полученные с условиями при передаче активов, признаются в бухгалтерском учете в составе доходов от безвозмездных поступлений от бюджетов текущего отчетного периода по мере выполнения таких условий в части, относящейся к соответствующему отчетному периоду.» (п. 31 Стандарта «Доходы»).
Изменения в учете и отчетности муниципальных и госучреждений в 2020 году: ответы на вопросы
Возможно, вас смутил текст пункта 8 Инструкции № 174н: «8.
Для ведения бухгалтерского учета объектов основных средств бюджетного учреждения применяются счета аналитического учета счета 010100000 «Основные средства», предусмотренные Приложением N 1 к настоящему Приказу, с указанием в 1 — 17 разрядах номера счета, соответствующего кода (составной части кода) бюджетной классификации Российской Федерации, в 24 — 26 разрядах номера счета подстатьи КОСГУ , соответствующей экономической сущности осуществляемого факта хозяйственной жизни (отражаемого объекта бухгалтерского учета).»
В программе «1С:Бухгалтерия государственного учреждения 8», редакции 1 и редакции 2, начисление доходов будущих периодов в сумме субсидий, предоставляемых в соответствии с соглашениями, отражается документом Начисление доходов будущих периодов с видом операции Прочие доходы будущих периодов.
В случаях же списания федерального недвижимого имущества, пришедшего в негодное состояние в результате стихийных бедствий или иных чрезвычайных ситуаций, пакет представляемых на согласование документов дополняется копией акта о причиненных повреждениях (следственных органов, служб МЧС и т.д.) и справкой учреждения о стоимости нанесенного ущерба.
Списание Основных Средств В 2020 Году В Бюджетном Учреждении
Увы, эти выплаты давно отменили. Ранее действительно, обладатель сертификата мог подать заявление в ПФР и получить прямо на счет 25 000 рублей сразу после рождения ребенка. Но с января 17 года эта схема уже не работает. О том, что на средства маткапитала нельзя приобрести авто, я уже упоминал. Что касается индексации суммы,…
: В полис омс входит ставить цветовые пломбы с 2020
Как списать основные средства бюджетного учреждения
Амортизация основных средств — это установленный алгоритм переноса стоимости основных фондов по частям на стоимость произведенного товара (работ, услуг) по мере их морального или физического износа. Иными словами, амортизация — это износ имущества организации, выраженный в денежной форме.
- Способ определения амортизации пропорционально объему товаров. Способ актуален для предметов, у которых есть определенный потенциал. То есть бухгалтер знает, сколько товара за определенный период можно произвести при помощи актива.
Списание основных средств — это процедура, при которой имущественный объект не может использоваться в работе и подлежит снятию с учета. Разберем ключевые правила списания основных средств в бюджетных учреждениях 2020 года. 27 марта 2020 Евдокимова Наталья Любой объект НФА организации может прийти в негодность в силу материального или физического износа, поломок и прочих факторов.
Учет основных средств в 2020 году
- Срок полезного использования не менее 12 месяцев. Принадлежность учреждению на основании договоров оперативного управления, аренды или лизинга. Допустимые направления применения: осуществление государственных полномочий, управленческие нужды, деятельность по выполнению работ, оказанию услуг.
- 0 101 21 000 “Жилые площади”.
- 0 101 22 000 “Нежилые объекты”.
- 0 101 23 000 “Сооружения”.
- 0 101 24 000 “Машины, оборудование”.
- 0 101 25 000 “Транспорт”.
- 0 101 26 000 “Хозяйственный, производственный инвентарь”.
- 0 101 27 000 “библиотечный фонд”.
- 0 101 28 000 “Прочие ОС”.
Списание оцди в бюджетном учреждении документы 2020
- Решение о списании, принятое субъектом учета.
- Прекращение использования ОС в целях, определенных в момент принятия к учету, и невозможность получения экономической выгоды и полезного потенциала от продолжения эксплуатации.
- Передача в неоперационную аренду или по договору безвозмездного найма.
Списание основных средств в бюджетном учреждении
Субъект управления в течение 30 дней с даты поступления вышеупомянутых документов оформляет решение о предоставлении согласия на списание имущества в форме распорядительного акта, а об отказе в предоставлении такого согласия – в форме письма.
: Код оквэд 2020 розничная торговля продуктами питания
Основания для списания основных средств
Списание ОС проводит комиссия по списанию, образованная по приказу руководителя учреждения.
Председателем комиссии является заместитель руководителя учреждения, а членами – главный бухгалтер или его заместитель, работники инженерных, технических, технологических, строительных, учетно-экономических и других служб учреждения, а также привлеченные по требованию субъекта управления его представители (п. 9 Порядка № 1314).
При отсутствии соответствующего опыта со всеми нюансами нужно ознакомиться заранее. Так как наличие ошибок приведет к наложению штрафа, иным сложностям. Порядок списания основных средств отражается в действующих законодательных актах.
Учет программного обеспечения в бюджетном учреждении, обновление ПО
Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Источник: https://baiksp.ru/test_category/2019-god-byudzhetnoe-uchrezhdenie-spisanie-kompyuterov
Как списать монитор из состава компьютера 2020
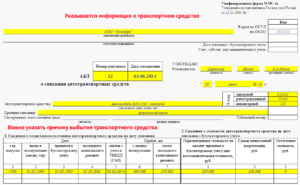
Однако их логика применима и в отношении бухгалтерского учета.
Соответственно, стоимость запасных частей, использованных в процессе ремонта, списывается на затратные счета учреждения (счета 0 109 60 000, 0 109 70 000, 0 109 80 000, 0 109 90 000, 0 401 20 000) по коду 272 «Расходование материальных запасов» КОСГУ. Если работы по ремонту выполняются сторонней организацией, то расходы на оплату ее услуг также учитывают на затратных счетах, но по коду 225 «Работы, услуги по содержанию имущества» КОСГУ.
Замена старого системного блока на новый в учреждении госсектора в соответствии с ФСБУ
Компьютер состоит из:
- блока питания, клавиатуры, мыши — стоимостью 10 000 ₽
- монитора — стоимостью 35 000 ₽
- системного блока — стоимостью 63 000 ₽
В 2020 г. системный блок сломался. На момент замены системного блока сумма начисленной амортизации на компьютер составила 72 000 ₽.
При списании неисправного системного блока происходит ликвидация части объекта основного средства. Учреждению следует не списывать компьютер полностью, а списать лишь системный блок, пришедший в негодность, а затем включить в инвентарную карточку компьютера новый системный блок.
Шаг 1.
Учет списания пришедшего в негодность системного блока. Утилизация компьютерной техники
260 Кодекса». Исходя из норм п. 2 ст.
257 НК РФ и выводов из приведенного Письма нельзя признать замену системного блока по причине поломки модернизацией компьютера и увеличивать его первоначальную стоимость, поскольку первоначальная стоимость основных средств изменяется в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации соответствующих объектов и по иным аналогичным основаниям.
ст. 260, 324 НК РФ), а организация должна правильно оформить документы (например, дефектный акт).
Как списать монитор
Моральный износ компьютера как объекта основных средств происходит в несколько раз быстрее, чем физический.
При разграничении модернизации и ремонта компьютера определяющее значение имеет не то, как изменились его эксплуатационные характеристики, а тот факт, что сохраняется работоспособность инвентарного объекта, не изменившего выполнение своих функций в целом. …расходы при замене вышедших из строя элементов компьютерной техники относятся к расходам на ремонт основных средств, учитываемым в порядке, установленном ст. 260 Кодекса». Исходя из норм п.
2 ст.
257 НК РФ и выводов из приведенного Письма нельзя признать замену монитора по причине поломки модернизацией компьютера и увеличивать его первоначальную стоимость, поскольку первоначальная стоимость основных средств изменяется в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации соответствующих объектов и по иным аналогичным основаниям.
Списание компьютерной техники в бухгалтерском учете
Применяется унифицированная форма № ОС-4.Для списания нескольких объектов (компьютерных единиц) оформляется типовая форма ОС № 46.В бюджетных организациях для целей списания компьютерной техники формируется пакет документов (сообразно требованиям ГРБС).
Затем его отправляют на согласование руководителю либо в ГРБС.
При потере технического паспорта возникает необходимость проведения дополнительной экспертизы на наличие драгметаллов в компьютере.Если наличие данных составляющих в компьютерной единице подтверждено, то такую технику нужно отдавать на утилизацию организации, которая обладает компетенцией в решении этих вопросов.
Учет компьютеров: единый комплекс или набор компонентов?
Амортизируемым признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 10 000 руб.
Никаких дополнительных критериев, например, которые приняты в бухучете (об этом подробнее ниже), Кодекс не устанавливает.В связи с этим при приобретении компьютера возникает вопрос, как его учитывать. Можно ли учесть каждый компонент по отдельности (и тем самым сразу списать в расходы стоимость тех из них, чья цена не превышает 10 000 руб.)?
Или же компьютер вместе со всеми его компонентами учитывается в качестве единого объекта основных средств?Позиция МНС России по этому вопросу такова. Если отдельные компоненты компьютера приобретены вместе с системным блоком, они должны быть учтены как единый объект основных средств.
При этом если фирма приобретает различные компоненты по отдельности и самостоятельно собирает компьютер, ситуация не меняется. Собранный таким образом компьютер вводится в эксплуатацию как один объект основных средств.
Замена старого монитора на новый. Отражение в бухгалтерском учете
Источник: http://iso-sercons.ru/kak-spisat-monitor-iz-sostava-kompjutera-2019-97625/
Списание компьютерной техники
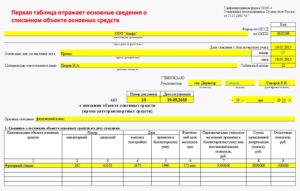
Практически ни одному предприятию сегодня не удается избежать списания компьютерной техники, поскольку эта категория основных фондов прочно внедрилась в процесс производства и управления. Но следует знать, чем отличается списание компьютеров от других объектов ОС.
Причины списания компьютерной техники: примеры
Наша публикация посвящена выбытию оргтехники, включенной в состав ОС, поэтому добавим лишь несколько слов о том, как списать компьютер стоимостью менее 40 000. Такая техника обычно числится в составе МПЗ и списывается на затраты при вводе в эксплуатацию.
Главным критерием для списания ОС считается утрата ими необходимых полезных качеств, используемых в производственных целях. Классическими основаниями подобной утраты являются физический и моральный износ, а также невозможная к устранению поломка либо порча.
Законодателями для оргтехники утверждены весьма короткие сроки полезного использования (СПИ) исчисления амортизации — 3 – 5 лет.Не будем останавливаться на физическом износе, поскольку с ним сопряжена понятная ситуация, когда СПИ оргтехники истек и списание производится на законных основаниях. Поговорим о моральном износе.
https://www.youtube.com/watch?v=kilLGRH6xyc
Оргтехника в гораздо большей степени, чем другие группы ОС, подвержена быстрому моральному износу.
Это обусловлено бурным развитием компьютерных технологий и часто приводит к тому, что имеющий в компании парк работающих компьютеров требует модернизации или полного обновления в целях прибыльности производства.
И далеко не всегда периодически повторяющаяся модернизация техники удовлетворяет возрастающие требования новых программных продуктов, поэтому можно говорить о моральном износе объекта.
Как установить старение техники
Но не все так просто. Старение компьютера требует подтверждения фактами, среди которых могут быть такие:
- при нормальной обработке объема информации в 1 ч. компьютер делает это на протяжении нескольких часов;
- приобретенную программу невозможно установить на имеющийся компьютер из-за его устаревших параметров и др.
Однако невозможность проведения модернизации должна быть доказана. Доводом здесь может быть факт окончания производства комплектующих, совместимых с имеющейся конфигурацией компьютера. К тому же, при истечении установленного производителем срока службы агрегата, выход его из строя может нанести производству ощутимый вред.
Причины поломки компьютера для списания
Отсутствие возможности использования агрегата из-за поломки также становится причиной списания. Ею может стать выход из строя:
- дорогостоящих комплектующих частей системного блока, поводом для которого послужил скачок напряжения или попадание воды, пыли и т.п.;
- микросхем из-за разлития электролита из разгерметизированной батареи Bios, или благодаря поломке стабилизатора;
- корпуса блоки из-за деформации и пр.
При подобных неисправностях списание компьютерной техники возможно, если ремонт провести нереально, либо его стоимость аналогична стоимости покупки нового агрегата. Процедуру списания начинают с подготовки заключения о наличии неисправности в оргтехнике. Алгоритм списания мы представим далее.
Неисправности вспомогательного оборудования
Мониторы, клавиатуры, мыши также ломаются, и неисправности эти могут быть устранимыми или нет.
Причиной поломки монитора может стать повреждение матрицы, экранного процессора. Мышь и клавиатура наиболее подвержены поломкам (из-за обгорания, слипания или окисления контактных групп, механических поломок и др.) и их заменяют довольно часто. Нередко следствием поломок вспомогательных элементов является выход из строя системного блока.
Процесс списания комплектующих изделий к оргтехнике подобен списанию системного блока.
Списание оргтехники и компьютеров в коммерческих компаниях
Итак, для того, чтобы неиспользуемое оборудование не числилось на балансе, увеличивая сумму износа и не принося пользы производству, его требуется списать.
Регламент списания у коммерсантов весьма прост.
Законодатель не обязывает их привлекать специалистов для оценки пригодности оборудования со стороны, и для того, чтобы оформить списание оргтехники, следует создать комиссию из персонала компании и актировать ее заключение о списании компьютера, в котором прописываются причины поломок, возможность и стоимость ремонта или нерациональность его проведения. На усмотрение главы фирмы можно привлечь специализированную организацию или стороннего оценщика, если таковых специалистов в компании не имеется.
Опираясь на заключение, составляют акт списания компьютерной техники.
Существует унифицированная форма № ОС-4б «Акт о списании групп ОС», где указываются все технические характеристики нескольких объектов, первоначальную и остаточную (если она имеется) стоимости каждого, суммы начисленного износа, причины выбытия и информацию о наличии драгметаллов и передаче на утилизацию.
Законодатели не обязывают применять акт формы № ОС–4б, компании вправе разработать свой документ с наличием обязательных реквизитов, но практика показала, что чаще используется типовая форма акта на списание компьютерной техники, образец которой можно скачать ниже.
Списание оргтехники в бюджетных учреждениях
Более расширен регламент процедуры списания компьютеров у бюджетников, поскольку средства бюджета строго контролируются госраспорядителем бюджетных средств (ГРБС). Им и утверждается (в большинстве случаев) пакет документов на списание любых ОС, в т.ч. и оргтехники.
На основе акта списания оргтехники оформляется приказ на списание и утилизация компьютерной техники.
Утилизация оргтехники
Компьютерные устройства содержат небольшое количество драгметаллов и вещества, опасные для окружающих. Фирма, приобретая и вводя в эксплуатацию оборудование, должна учитывать это обстоятельство.
После списания техники ее отправляют в специализированные предприятия для утилизации.
Это правило должно соблюдаться всеми организациями, а порядок проведения процедуры выбытия утверждается в комплекте документов на списание.
Источник: https://spmag.ru/articles/spisanie-kompyuternoy-tehniki
Списание компьютеров и оргтехники в бюджетных учреждениях в 2020 году
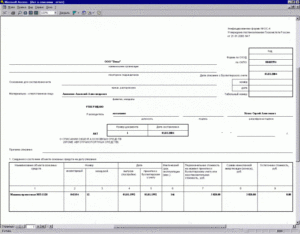
О том, к какой амортизационной группе в целях исчисления налоговой базы по налогу на прибыль относится компьютер, мы рассказывали в нашей консультации. А какой срок полезного использования ноутбука или стационарного компьютера установить в бухгалтерском учете и как при этом рассчитать норму амортизации компьютера, расскажем в данном материале.
Какой СПИ у компьютера в бухучете
Напомним, что в бухгалтерском учете срок полезного использования (СПИ) основных средств (ОС) устанавливается организацией самостоятельно с учетом следующих факторов (п. 20 ПБУ 6/01 ):
- ожидаемый срок использования в соответствии с ожидаемой производительностью или мощностью;
- ожидаемый физический износ, который зависит от режима эксплуатации, естественных условий, влияния агрессивной среды и системы проведения ремонта;
- нормативно-правовые и другие ограничения использования объекта.
На практике для сокращения различий между данными бухгалтерского и налогового учета срок полезного использования устанавливается по аналогии с налоговым учетом на основании Классификации основных средств, включаемых в амортизационные группы (Постановление Правительства от 01.01.2002 № 1). Ведь бухгалтерское законодательство не содержит запрета на использование такой Классификации.
А учитывая, что амортизация начисляется в течение срока полезного использования, то можно сказать, что срок амортизации компьютера — свыше 2 лет до 3 лет включительно.
При этом такой срок может быть установлен не только для компьютеров, но и иного аналогичного оборудования. Это значит, что этот же срок амортизации компьютерной техники может быть установлен и для принтеров, серверов, сетевого оборудования, локальных вычислительных сетей и т.д.Напомним, что если стоимость компьютера в бухучете не более 40 000 рублей, он может вообще не признаваться объектом ОС и, соответственно, не амортизироваться, а единовременно списываться на расходы в составе МПЗ (п. 5 ПБУ 6/01 ). В налоговом учете объекты не дороже 100 000 рублей должны учитываться как материалы. Это обязанность, а не право организации (п. 1 ст. 256 НК РФ).
Пример расчета амортизации
Приведем пример расчета амортизации ноутбука при использовании наиболее распространенного метода в бухгалтерском и налоговом учете – линейного.
Так, срок амортизации ноутбука первоначальной стоимостью 138 000 рублей установлен равным 25 месяцев. Учитывая такой срок эксплуатации ноутбука, при начислении амортизации ежемесячно на расходы организации будут относиться 4% его первоначальной стоимости (1 / 25 *100%).
Поэтому на систематической основе в учете организации будет признаваться ежемесячная амортизация в размере 5 520 рублей (138 000 * 0,04).
Учет программного обеспечения в бюджетном учете в 2019 году
| Статью подготовила специалист по международным стандартам финансовой отчетности Меликова Мария Марковна. Связаться с автором |
Вернуться назад на Бюджетный учет 2019
Порядок бухгалтерского (бюджетного) учета в учреждениях регулируется:
• В казенных учреждениях — Инструкцией, утв. приказом Минфина РФ № 162н (далее – Инструкция № 162н);
• В бюджетных учреждениях — Инструкцией, утв. приказом Минфина РФ № 174н (далее — Инструкция № 174н);
• В автономных учреждениях — Инструкцией, утв. приказом Минфина России № 183н (далее – Инструкция № 183н).
Вместе с тем бухгалтерский (бюджетный) учет в госучреждениях регулируется Инструкцией, утв. приказом Минфина РФ № 157н (далее — Инструкция № 157н), которая является общей для любого типа учреждений.
В соответствии с Указаниями, утв. приказом Минфина РФ № 65н, расходы на приобретение неисключительных (пользовательских), лицензионных прав на программное обеспечение относятся на подстатью 226 «Прочие работы, услуги» КОСГУ.
В соответствии с учетной политикой учреждения расходы на приобретение программного обеспечения (ключей защиты) могут относиться:
• На финансовый результат текущего финансового года. При этом, в бюджетных и автономных учреждениях расходы на приобретение программных продуктов могут использоваться при формировании себестоимости готовой продукции, выполняемых работ, оказываемых услуг.
• На расходы будущих периодов.
Согласно п. 295 Инструкции № 157н финансовый результат текущей деятельности учреждения отражается по счету 401 20 «Расходы текущего финансового года».
В бюджетных и автономных учреждениях расходы на приобретение программных продуктов, в случае их отнесения на формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг, отражаются в корреспонденции со счетом 109 00 «Затраты на изготовление готовой продукции, выполнение работ, услуг» (п. 134 Инструкции № 157н).
Для учета сумм расходов, начисленных учреждением в отчетном периоде, но относящихся к будущим отчетным периодам, применяется счет 401 50 «Расходы будущих периодов» (п. 302 Инструкции № 157н).
Порядок отнесения расходов по приобретению программных продуктов (ключей защиты) на расходы текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг) или на расходы будущих периодов зависит от порядка предоставления поставщиком первичной документации.
В данном случае возможно 2 варианта:
1.
Если поставщик предоставляет акт об оказании услуг (товарную накладную) ежемесячно (либо с какой-либо другой периодичностью), то учреждение может относить данные расходы на финансовый результат текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг). На основании п.п. 102, 111 Инструкции № 162н, п.п. 128, 73 Инструкции № 174н, п.п. 138, 73 Инструкции № 183н в таком случае оформляются следующие бухгалтерские записи:
• Дебет 0.109.00.226 (0.401.20.226) Кредит 0.302.26.730 – отражены расходы на приобретение программного обеспечения (ключей защиты);
• Дебет 0.302.26.830 Кредит 0.201.11.610 (1.304.05.226), одновременно увеличение забалансового счета 18 (КОСГУ 226) к счету 201.11 – оплачена кредиторская задолженность.
2. Если же поставщик предоставляет акт об оказании услуг (товарную накладную) сразу на весь период действия договора, то учреждение может отнести данные операции на расходы будущих периодов.
Например, в течение года учреждение может списывать расходы будущих периодов ежемесячно в размере 1/12 от стоимости договора (при условии, что договор заключен на 1 год), либо ежеквартально в размере 1/4 от стоимости договора.
В таком случае, на основании п.п. 124, 111 Инструкции № 162н, п.п. 160, 73 Инструкции № 174н, п.п. 188, 73 Инструкции № 183н учреждение оформляет следующие бухгалтерские записи:
• Дебет 0.401.50.226 Кредит 0.302.26.730 – отнесены затраты на приобретение программного обеспечения (ключей защиты) на расходы будущих периодов;
• Увеличение забалансового счета 01 – отражено поступление программного обеспечения (ключей защиты);
• Дебет 0.302.26.830 Кредит 0.201.11.610 (1.304.05.226), одновременно увеличение забалансового счета 18 (КОСГУ 226) к счету 201.11 – оплачена кредиторская задолженность;
• Дебет 0.109.00.226 (0.401.20.226) Кредит 0.401.50.226 – отнесены на финансовый результат текущего финансового года (формирование себестоимости готовой продукции, выполняемых работ, оказываемых услуг) расходы будущих периодов.
Согласно п. 66 Инструкции № 157н, программное обеспечение, полученное в пользование учреждением (лицензиатом) учитывается на забалансовом счете 01 «Имущество, полученное в пользование». Стоимость программного обеспечения определяется исходя из вознаграждения, установленного в договоре.
Источник: https://stayadmitrov.ru/spisanie-kompyuterov-i-orgtehniki-v-byudzhetnyh-uchrezhdeniyah-v-2020-godu/